El Decreto Legislativo 1416 del 17 de septiembre de 2026 abre una posibilidad poco habitual para las cooperativas de ahorro y crédito y las cooperativas multiactivas e integrales con sección de ahorro y crédito. De manera temporal, podrán atender a personas naturales y jurídicas que no sean asociadas, siempre que hagan parte de la población afectada por la emergencia derivada del terremoto.
La medida estará vigente hasta el 31 de diciembre de 2027 y permite realizar con estos terceros dos tipos de operaciones: captar depósitos a la vista y colocar operaciones activas de crédito. Esto representa una oportunidad importante para llegar a nuevos usuarios, competir por depósitos y ofrecer soluciones de financiación sin exigir inicialmente la vinculación como asociado.
La oportunidad, sin embargo, puede ir mucho más allá de colocar nuevos créditos. Durante este periodo, muchas personas podrán conocer por primera vez la experiencia de una cooperativa, utilizar sus productos, comparar su servicio y entender mejor el valor del modelo solidario. El reto será convertir esa relación temporal en una futura vinculación como asociado.
Para lograrlo, las organizaciones deberán actuar con estrategia. No basta con salir a ofrecer productos. Será necesario definir qué segmentos atender, qué líneas de crédito ofrecer, cómo acreditar que una persona fue afectada, cómo medir el riesgo y qué capacidad de liquidez y solvencia tiene la entidad para crecer de manera responsable.
También es importante aclarar que el beneficio no se extiende automáticamente a cualquier familiar de un asociado. La persona debe cumplir las condiciones de afectación establecidas por la norma. De igual forma, el decreto contempla medidas especiales para la entrega de determinados depósitos, participaciones o aportes a herederos, cónyuges o compañeros permanentes de personas fallecidas con ocasión del desastre, bajo las condiciones previstas.
La norma abre una ventana temporal que puede convertirse en una verdadera oportunidad de crecimiento para el sector solidario. La pregunta no es solamente cuánto crédito se puede colocar, sino cómo aprovechar esta posibilidad para atraer nuevos usuarios, demostrar el valor de la cooperativa y fortalecer posteriormente la base social.
En otras palabras, el Decreto 1416 no elimina la esencia del vínculo asociativo. Lo que hace es abrir, durante un periodo excepcional, una puerta para que las cooperativas lleguen a personas que antes no podían atender directamente.
El verdadero reto será qué harán las cooperativas con esa oportunidad.
Este viernes ampliaremos el análisis de estas novedades y sus implicaciones para las organizaciones solidarias en nuestro Seminario Taller “Cómo afrontar y gestionar los procesos ejecutivos de crédito e insolvencia”.
El informe semestral del Oficial de Cumplimiento no debería entenderse únicamente como una obligación documental. Aunque la Circular Básica Jurídica establece los contenidos mínimos que debe presentar ante la Junta Directiva o el Consejo de Administración, su verdadero valor está en la capacidad de conectar la gestión del riesgo con las decisiones de toda la organización.
Un informe bien construido permite articular al Oficial de Cumplimiento con el Comité de Riesgos, la Gerencia, el órgano de administración y las áreas operativas. No se trata simplemente de describir las actividades realizadas durante seis meses, sino de mostrar qué resultados se obtuvieron, qué controles funcionaron, qué fallas fueron identificadas y cuáles acciones deben ejecutarse en el siguiente periodo.
Los siete aspectos mínimos son el punto de partida
El informe debe desarrollar, como mínimo, los siete asuntos establecidos en la Circular Básica Jurídica, Título V, Capítulo XVII:
Las políticas y programas desarrollados y sus resultados; el cumplimiento de los reportes enviados a las autoridades; la actualización de la información y los avances en los perfiles de riesgo; la efectividad de los mecanismos e instrumentos de control; los incumplimientos y las órdenes impartidas; los correctivos y propuestas de mejora; y la evolución del riesgo residual por factor y de forma consolidada.
Sin embargo, cumplir no significa utilizar estos asuntos únicamente como títulos. Cada uno debe estar acompañado de cifras, soportes, análisis y conclusiones que le permitan al órgano de administración comprender el estado real del SARLAFT.
El Oficial de Cumplimiento conecta riesgo, gestión y decisiones
La labor del Oficial de Cumplimiento es estratégica porque conecta diferentes niveles de la organización. Desde su gestión se diseñan y revisan los procesos de debida diligencia, se evalúan las señales de alerta, se controla la presentación de los reportes a la UIAF, se analiza la actualización de la información y se determinan los perfiles de riesgo de asociados, clientes, productos, canales y jurisdicciones.
Además, su trabajo debe estar alineado con la realidad de la organización y con la experiencia del asociado. Los formularios y procedimientos de vinculación no deberían ser innecesariamente complejos o contrarios a la forma como hoy se relacionan las personas con las entidades.
La virtualidad, la simplificación de trámites y la facilidad para actualizar información también forman parte de una gestión adecuada del riesgo, siempre que se conserven los controles y la trazabilidad requeridos.
La matriz de riesgos debe ser el punto de partida
Una de las mejores herramientas para estructurar el informe es la matriz de riesgos. Desde allí pueden identificarse los eventos de riesgo, valorar su probabilidad e impacto, revisar los controles existentes y determinar el riesgo residual. Este análisis permite establecer las políticas, programas, procedimientos y actividades que realmente necesita la organización.
La matriz también facilita la definición de medidas de contingencia. Por ejemplo, debe quedar establecido qué ocurrirá con la preparación y presentación de los reportes a la UIAF cuando el Oficial de Cumplimiento no se encuentre disponible, quién asumirá la responsabilidad y cómo se garantizará la continuidad del proceso.
De igual forma, la matriz permite orientar el monitoreo, la evaluación de los controles, la actualización de datos, la determinación de perfiles de riesgo y el seguimiento a los incumplimientos identificados. La relación debería ser clara:
La matriz identifica las necesidades. El informe presenta los resultados. El órgano de administración imparte instrucciones. El plan de trabajo ejecuta las mejoras.
No basta con relacionar actividades
Uno de los errores más frecuentes es presentar informes vagos y generales. Se mencionan capacitaciones, consultas en listas, reportes enviados y actividades de monitoreo, pero no se incluyen cifras, resultados, detalles ni evidencias suficientes. Tampoco se establecen planes concretos frente a las situaciones encontradas.
No basta con afirmar que se realizaron consultas en listas. Es necesario indicar cuántas se efectuaron, qué coincidencias se encontraron y cómo fueron analizadas. No basta con señalar que se actualizaron datos. Debe mostrarse el porcentaje alcanzado, los casos pendientes y las acciones que se desarrollarán para cumplir la meta.
Tampoco es suficiente afirmar que los controles son efectivos. El informe debe indicar cuáles fueron evaluados, qué pruebas se realizaron, qué resultado se obtuvo y qué ajustes se requieren. Un buen informe debe ser claro, concreto y soportado. Debe mostrar lo que se logró, no solamente lo que se hizo.
Del informe debe surgir el plan de trabajo
El informe semestral debe convertirse en la base del trabajo del siguiente periodo. A partir de sus resultados pueden definirse las actividades que debe ejecutar el Oficial de Cumplimiento, las instrucciones que debe atender la Gerencia y los compromisos que deben asumir las áreas de la organización.
Cada hallazgo debería traducirse en una acción con responsable, fecha, indicador y evidencia esperada. Si existen debilidades en la actualización de datos, debe definirse una meta y un cronograma. Si las señales de alerta requieren ajustes, deben revisarse sus parámetros. Si se detectan fallas en la ejecución de un control, debe establecerse el correctivo y la forma como se verificará su cumplimiento.
De esta manera, el informe deja de ser un documento de cierre y se convierte en una herramienta para organizar la gestión futura. Incluso quienes ya presentaron su informe pueden revisarlo y utilizarlo para construir el plan del segundo semestre. La presentación ante la Junta o el Consejo no debería significar que el documento quedó archivado. Por el contrario, debe iniciar el seguimiento a las instrucciones y decisiones adoptadas.
Una labor que protege y genera valor
La gestión del Oficial de Cumplimiento contribuye a prevenir riesgos legales, operativos, reputacionales y de contagio. Estos riesgos pueden afectar seriamente la confianza, la operación y la viabilidad de una organización. Por eso, su labor no es secundaria ni se limita a cumplir fechas de reporte. El Oficial de Cumplimiento es un eje estratégico que ayuda a proteger la entidad, fortalecer sus procesos y orientar mejores decisiones en el corto, mediano y largo plazo. El informe semestral es una de las principales herramientas para demostrar esa gestión.
Seminario taller
El próximo 29 de julio, a las 8:00 a. m., realizaremos el seminario taller sobre la elaboración del informe del Oficial de Cumplimiento.
Será un espacio práctico para aprender a desarrollar los contenidos mínimos, presentar cifras y evidencias, evaluar el riesgo residual y convertir el informe en el plan de trabajo del siguiente periodo.
Quienes ya presentaron el informe podrán revisar si quedó correctamente estructurado. Quienes aún lo están preparando podrán construirlo con una metodología clara y herramientas que fortalezcan su gestión.
Un buen informe no solo demuestra lo realizado: orienta las decisiones y define lo que sigue.
La Circular Externa 100 de 2026 de la Superintendencia de la Economía Solidaria modificó la aplicación de los modelos de referencia para el cálculo de la pérdida esperada.
A partir de esta modificación, determinadas organizaciones de los niveles 1 y 2 (categoria plena) que hasta antes de esta circular estaban obligadas ya no están obligadas a reconocer la pérdida esperada en sus estados financieros. Sin embargo, las entidades pueden decidir aplicarla voluntariamente o desistir de su aplicación.
Cuando se adopte cualquiera de estas decisiones, esta debe ser aprobada previamente por el órgano permanente de administración. Además, deben realizarse los estudios técnicos necesarios para determinar su impacto en los estados financieros, dejar constancia en el acta e informar formalmente a la Superintendencia, anexando la respectiva acta.
Mi recomendación profesional para hoy, 15 de julio
Las organizaciones que no continuarán aplicando el modelo de pérdida esperada deberían dejar formalizada hoy su decisión y radicar una comunicación ante la Superintendencia de la Economía Solidaria a través de la sede electrónica.
La comunicación debe tener fecha del 15 de julio y estar acompañada del acta en la que conste la decisión adoptada por el órgano permanente de administración.
La recomendación se fundamenta en que la Circular establece que la decisión debe informarse a la Superintendencia con una antelación no inferior a quince días calendario frente al reporte de información financiera del mes en el que se aplicará la decisión.
¿Qué razones pueden sustentar la decisión?
La comunicación y el estudio presentado al órgano de administración pueden considerar, entre otras, las siguientes razones:
1. Altos costos de las adecuaciones tecnológicas
La aplicación del modelo de pérdida esperada puede requerir ajustes en los sistemas de información, desarrollo o adquisición de herramientas, parametrizaciones, integraciones, validaciones y procesos adicionales de soporte tecnológico.
Estos costos pueden resultar significativos para organizaciones cuya estructura, tamaño y nivel de exposición al riesgo no justifican la permanencia obligatoria en el modelo.
2. Complejidad de la auditoría de los cálculos
El modelo exige verificar la integridad de las bases de datos, las variables utilizadas, las probabilidades de incumplimiento, la exposición del activo, las garantías, las clasificaciones y los demás elementos que intervienen en el cálculo.
Esta complejidad incrementa las actividades de revisión, control y auditoría, así como la necesidad de contar con personal o asesoría técnica especializada.
3. Mayor deterioro e impacto sobre los resultados
La aplicación del modelo puede generar un mayor deterioro de la cartera y afectar negativamente los resultados de la organización.
Este impacto adquiere especial relevancia en años en los que se espera mayor inflación, altas tasas de interés y un incremento del riesgo de insolvencia de los deudores.
Por esta razón, la decisión debe estar soportada en una evaluación que permita identificar sus efectos contables y financieros.
¿A qué organizaciones está dirigida esta recomendación?
Este análisis resulta aplicable a las organizaciones de los niveles 1 y 2 diferentes de las cooperativas con actividad de ahorro y crédito y de los fondos de empleados de categoría plena, que anteriormente debían aplicar el modelo de pérdida esperada y que, con la modificación, ya no están obligadas a hacerlo.
Las organizaciones que decidan no continuar con el modelo deben aprobar previamente el desistimiento, dejarlo consignado en un acta y comunicarlo formalmente a la Supersolidaria.
¿Qué sucede con los fondos de empleados que no eran de categoría plena?
Los fondos de empleados que no pertenecían a la categoría plena y que se encontraban en los niveles 2 y 3 ya estaban excluidos de la aplicación obligatoria del modelo de pérdida esperada antes de la modificación.
En consecuencia, para estas organizaciones no se presenta un cambio sustancial frente a la obligación que ya venían atendiendo.
Actuaciones recomendadas
Las organizaciones que decidan no aplicar la pérdida esperada deberían realizar hoy, 15 de julio, las siguientes actuaciones:
Elaborar el estudio técnico sobre el impacto de la decisión.
Presentar la decisión al órgano permanente de administración.
Dejar la aprobación y sus fundamentos consignados en un acta.
Preparar la comunicación formal dirigida a la Superintendencia de la Economía Solidaria.
Radicar la carta y el acta a través de la sede electrónica.
La decisión no debe limitarse a señalar que la organización ya no está obligada. Debe estar acompañada de una justificación técnica que explique sus efectos tecnológicos, operativos, contables, financieros y de auditoría.
Hoy, 15 de julio, es el momento de formalizar y comunicar la decisión.
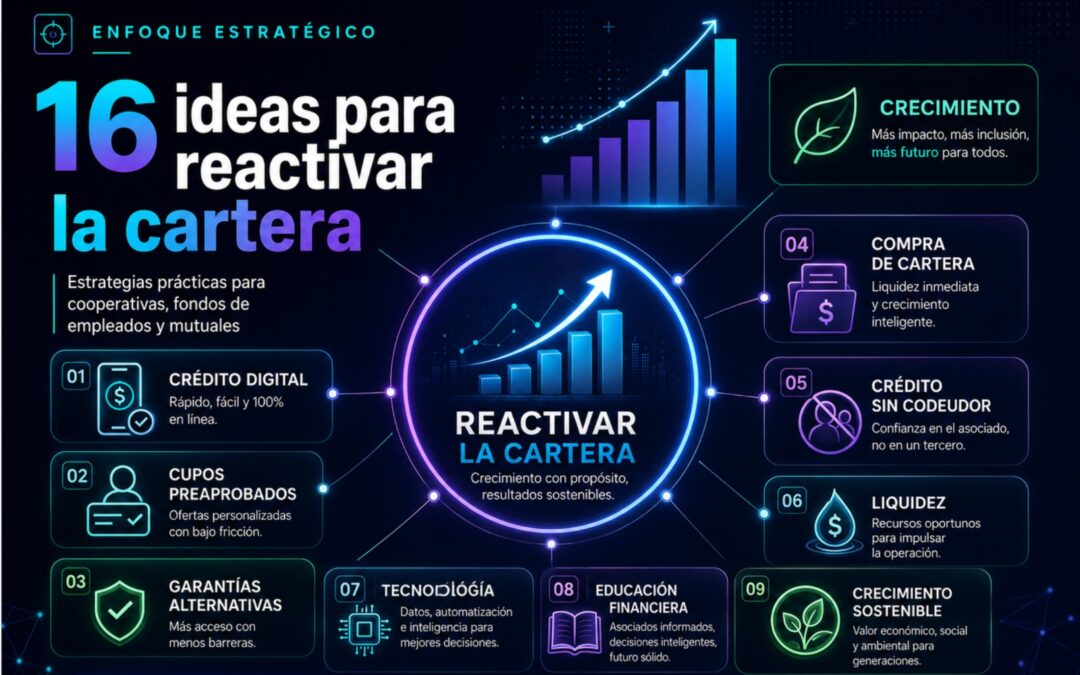
16 ideas para reactivar la cartera en cooperativas, fondos de empleados y mutuales
No se trata de prestar más, sino de prestar mejor: reducir cargas operativas, eliminar barreras innecesarias, usar mejor la información y diseñar crédito que responda a las necesidades reales del asociado, sin deteriorar el perfil de riesgo de la entidad.
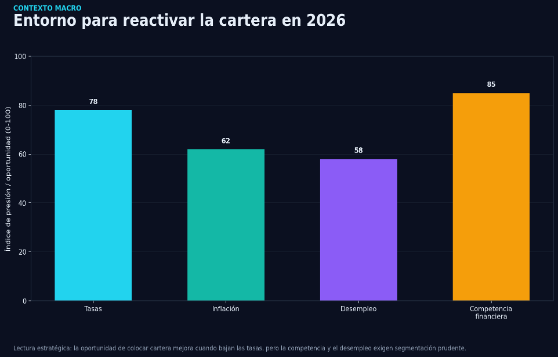
Uno de los grandes retos actuales para cooperativas, fondos de empleados y mutuales es reactivar la cartera de crédito en un entorno de menor demanda, alta competencia financiera, mayor sensibilidad frente al endeudamiento y necesidad de cuidar muy bien la liquidez.
Existen ideas prácticas que pueden ayudar a dinamizar la cartera, especialmente cuando la entidad tiene excesos de liquidez o cuando observa que una parte importante de su base social no está usando el servicio de crédito.
Mapa de las 16 ideas
Una vista rápida de todas las iniciativas. Toca cada idea para saltar a su desarrollo y a su gráfico de soporte.
Mejorar el uso responsable del crédito y reducir el deterioro.
Veámoslas una a una
1
Simplificar y automatizar los créditos pequeños
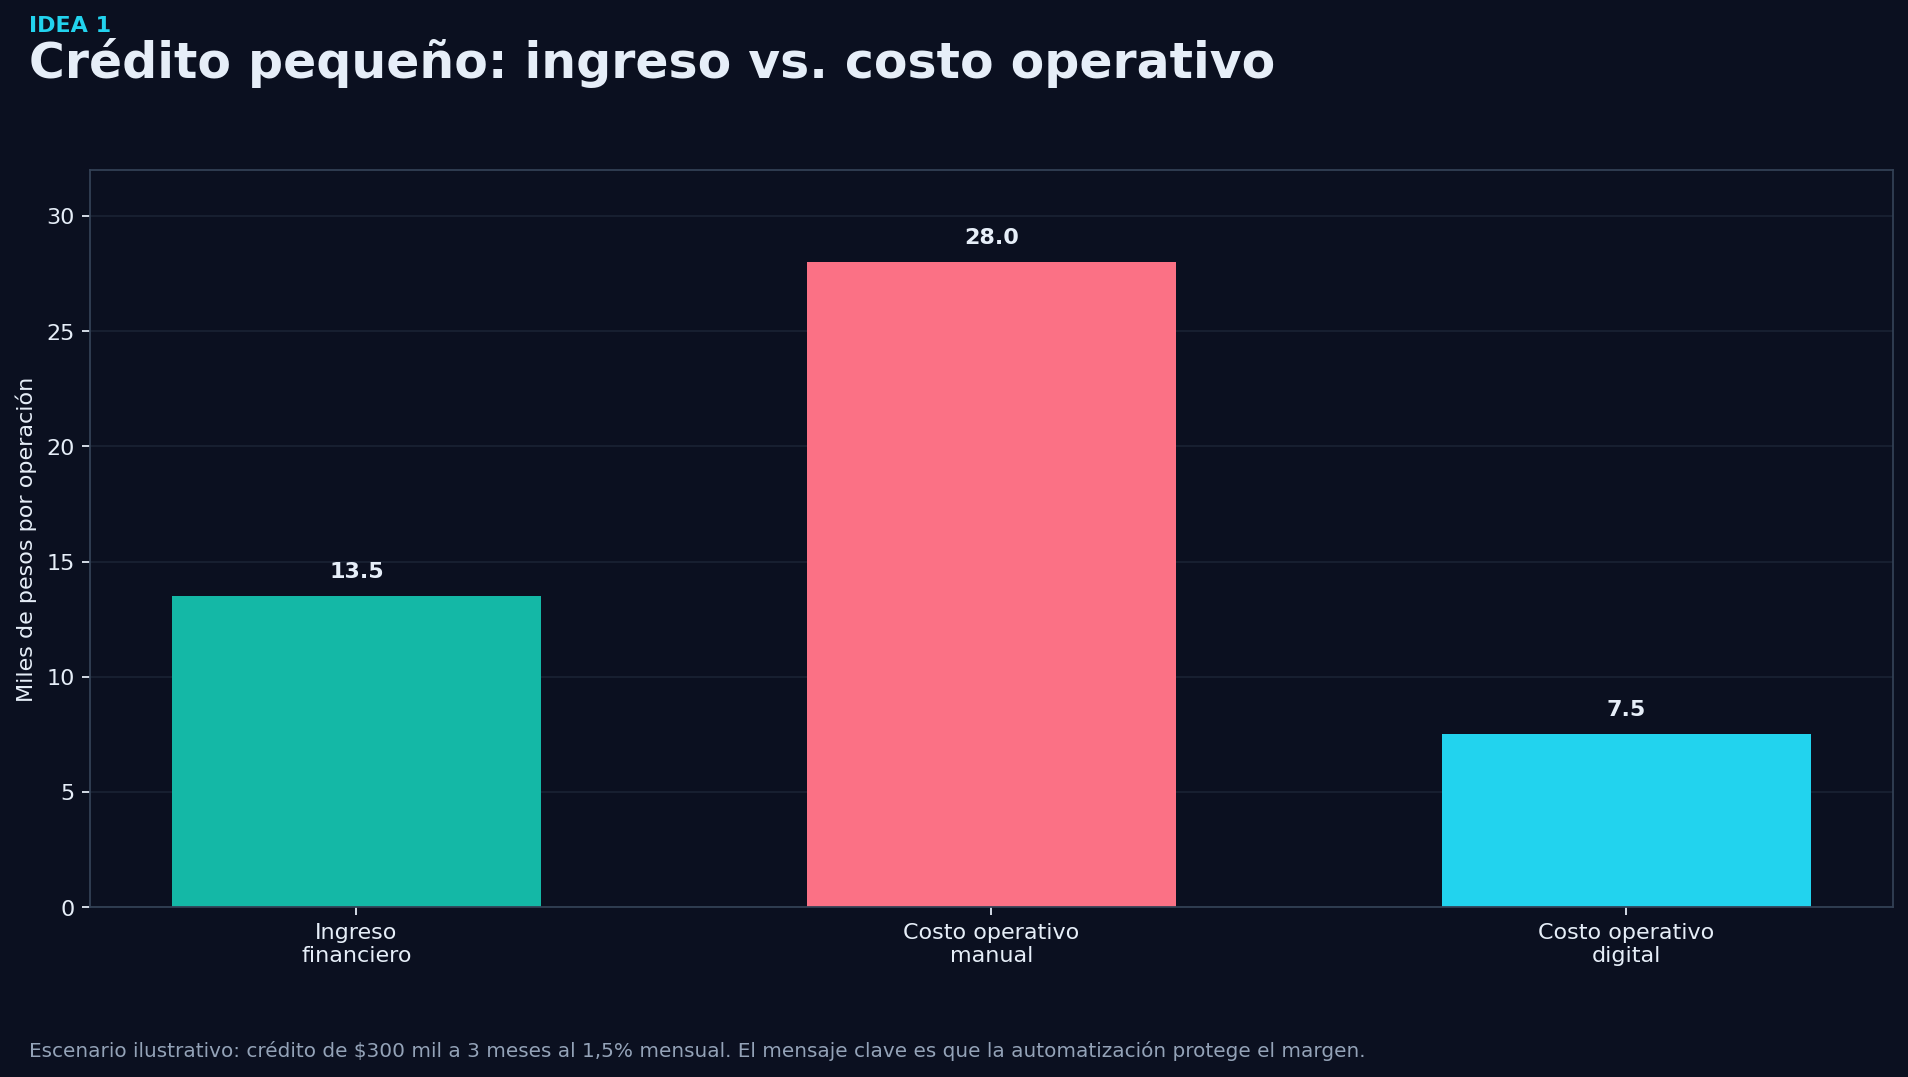
En muchas entidades se tramita un crédito de bajo monto con el mismo nivel de papelería, análisis y archivo que una operación grande. Ese modelo puede destruir la rentabilidad operativa: cuando el crédito es de $300.000, $500.000 o $700.000, el ingreso por intereses puede ser menor que el costo de originarlo manualmente.
En un crédito de $300.000 a tres meses al 1,5% mensual, el ingreso financiero estimado es de $13.500. Si el trámite manual cuesta cerca de $28.000 entre consulta, papelería, análisis, grabación y archivo, la operación nace con pérdida. La digitalización puede llevar ese costo a un nivel mucho más razonable.
Decisión práctica
Crear una política de créditos pequeños de trámite abreviado: formulario digital, reglas de validación automática, pagaré único, desembolso rápido, montos controlados y seguimiento por cosechas.
2
Crear cupos multilineales rotatorios preaprobados
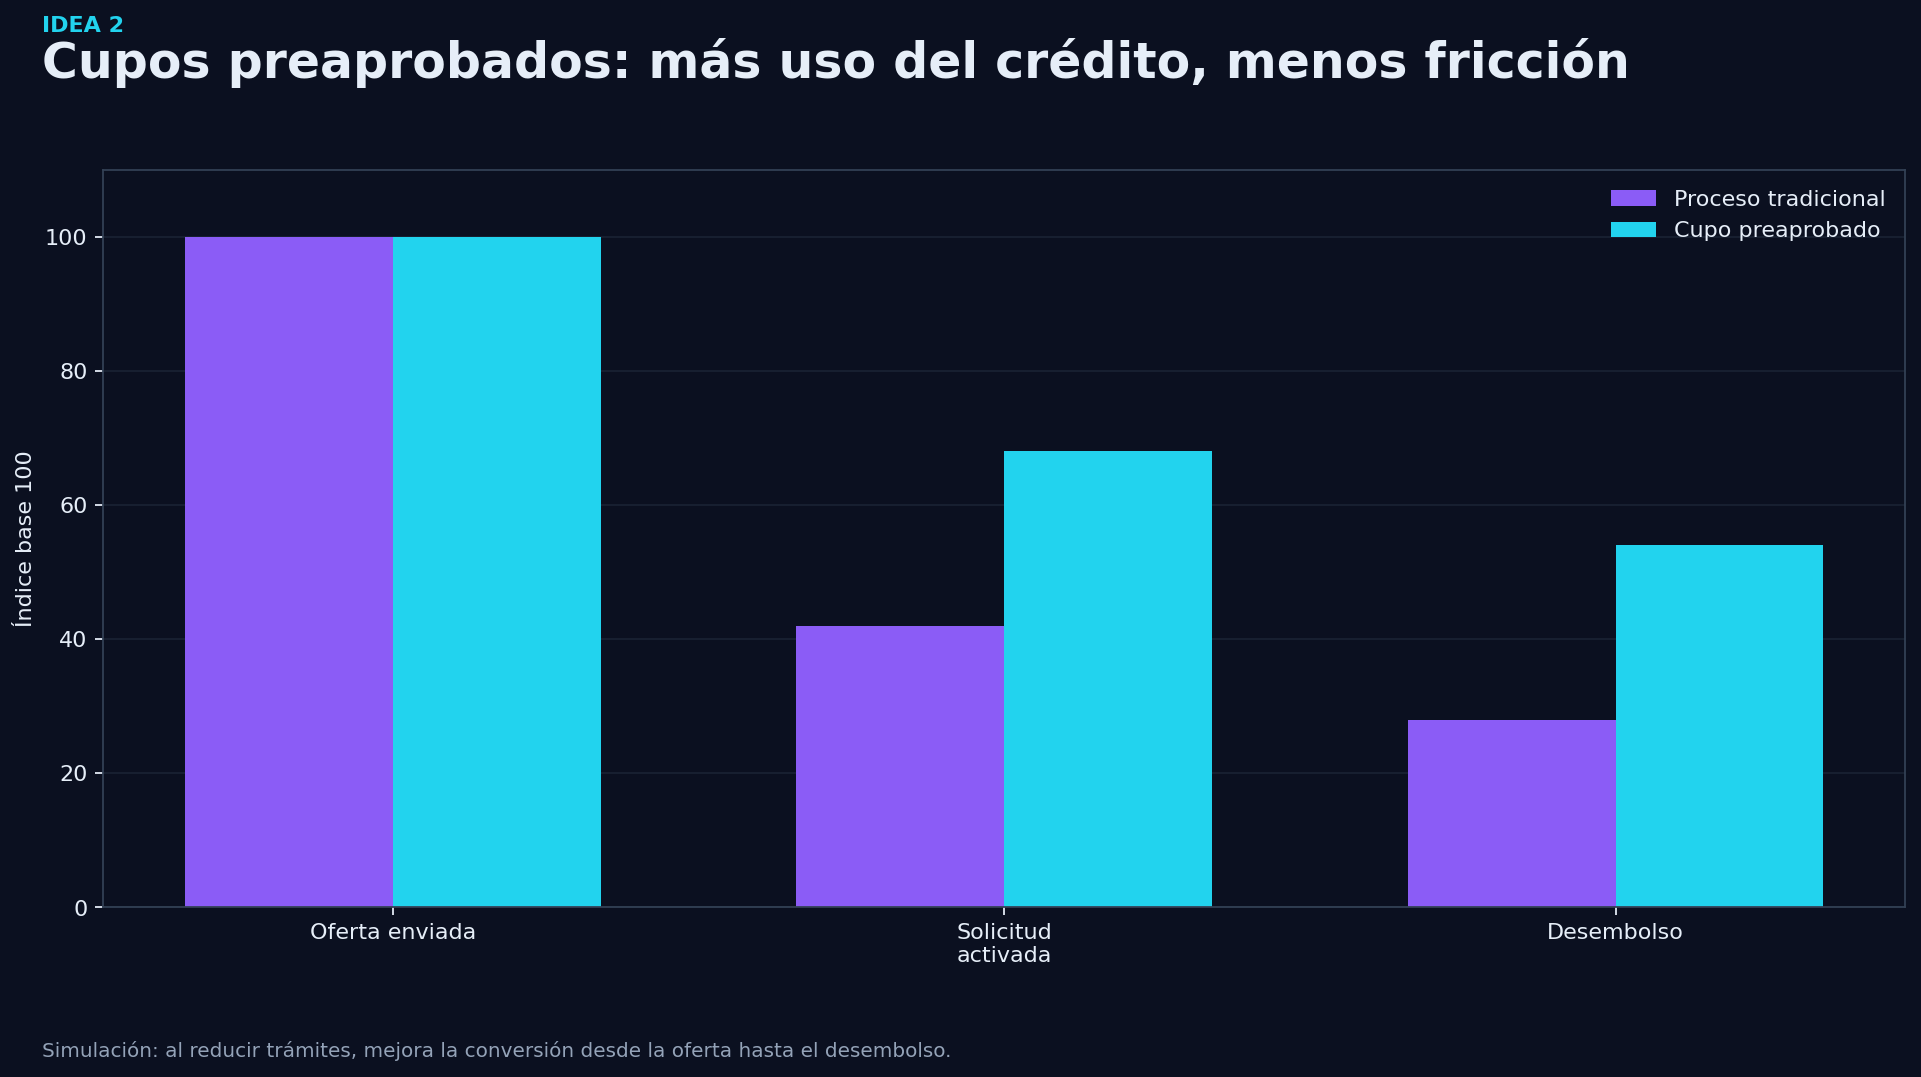
El asociado no debería repetir todo el proceso cada vez que necesita un crédito pequeño para educación, calamidad, salud, SOAT o temporada. La entidad puede analizar una sola vez la capacidad de pago y entregar un cupo disponible para varias líneas.
Un trámite tradicional puede tomar cinco días hábiles; uno semidigital, dos días; y un cupo preaprobado puede operar en horas, porque la evaluación principal ya se hizo. Eso se traduce en más conversión desde la oferta hasta el desembolso.
Decisión práctica
Aprobar un reglamento de cupo rotatorio con recalificación periódica, límites por perfil de riesgo, reglas de uso, causales de bloqueo y trazabilidad digital.
3
Impulsar la financiación de vivienda para cartera de largo plazo
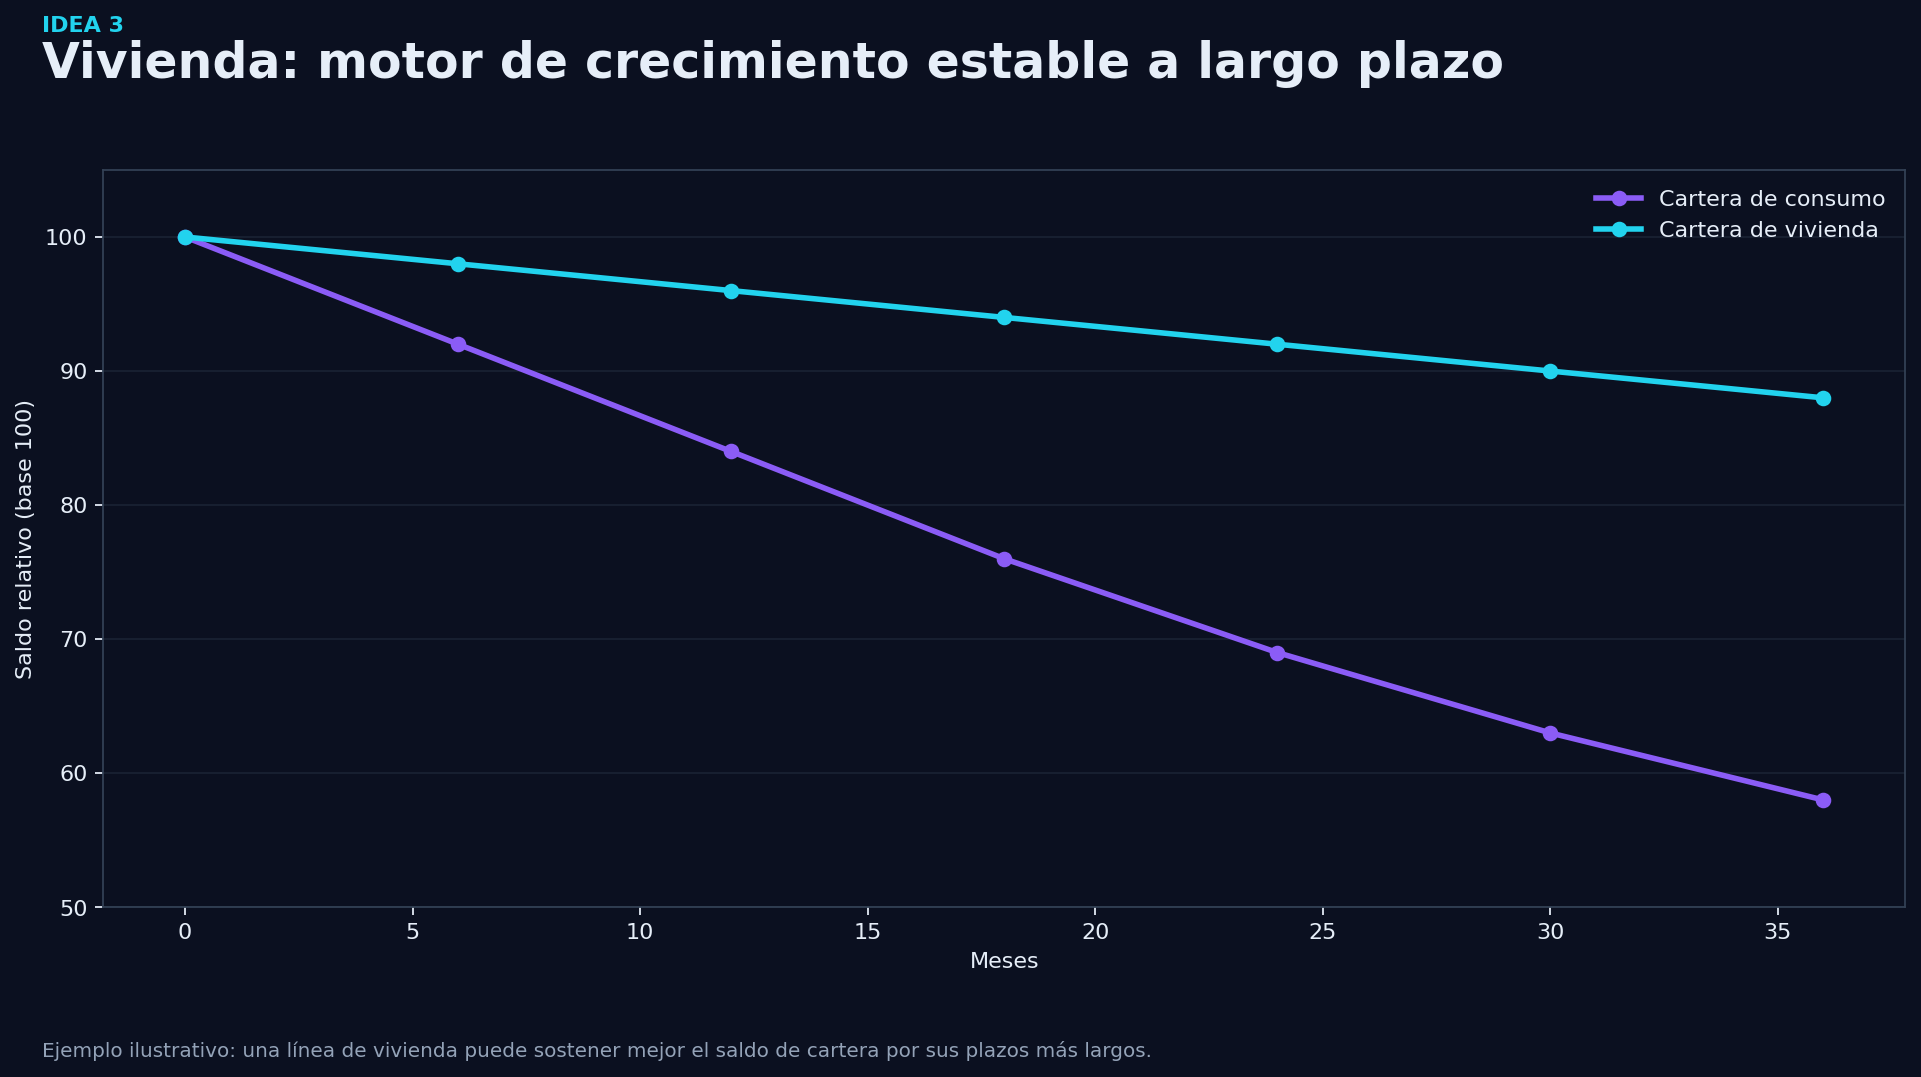
La vivienda puede ser una estrategia relevante para entidades con liquidez que necesitan crecer cartera de forma más estable. A diferencia del consumo de corto plazo, una línea de vivienda conserva saldo por más tiempo y mejora la duración promedio del portafolio.
En el consumo, el saldo baja rápidamente y obliga a recolocar cartera todo el tiempo. En vivienda, el saldo permanece y estabiliza el activo productivo.
Decisión práctica
Diseñar una línea de vivienda con avalúo, seguro, análisis de capacidad, garantía, límites de concentración, plazo máximo y seguimiento al comportamiento de pago.
4
Crear líneas verdes o de reconversión energética
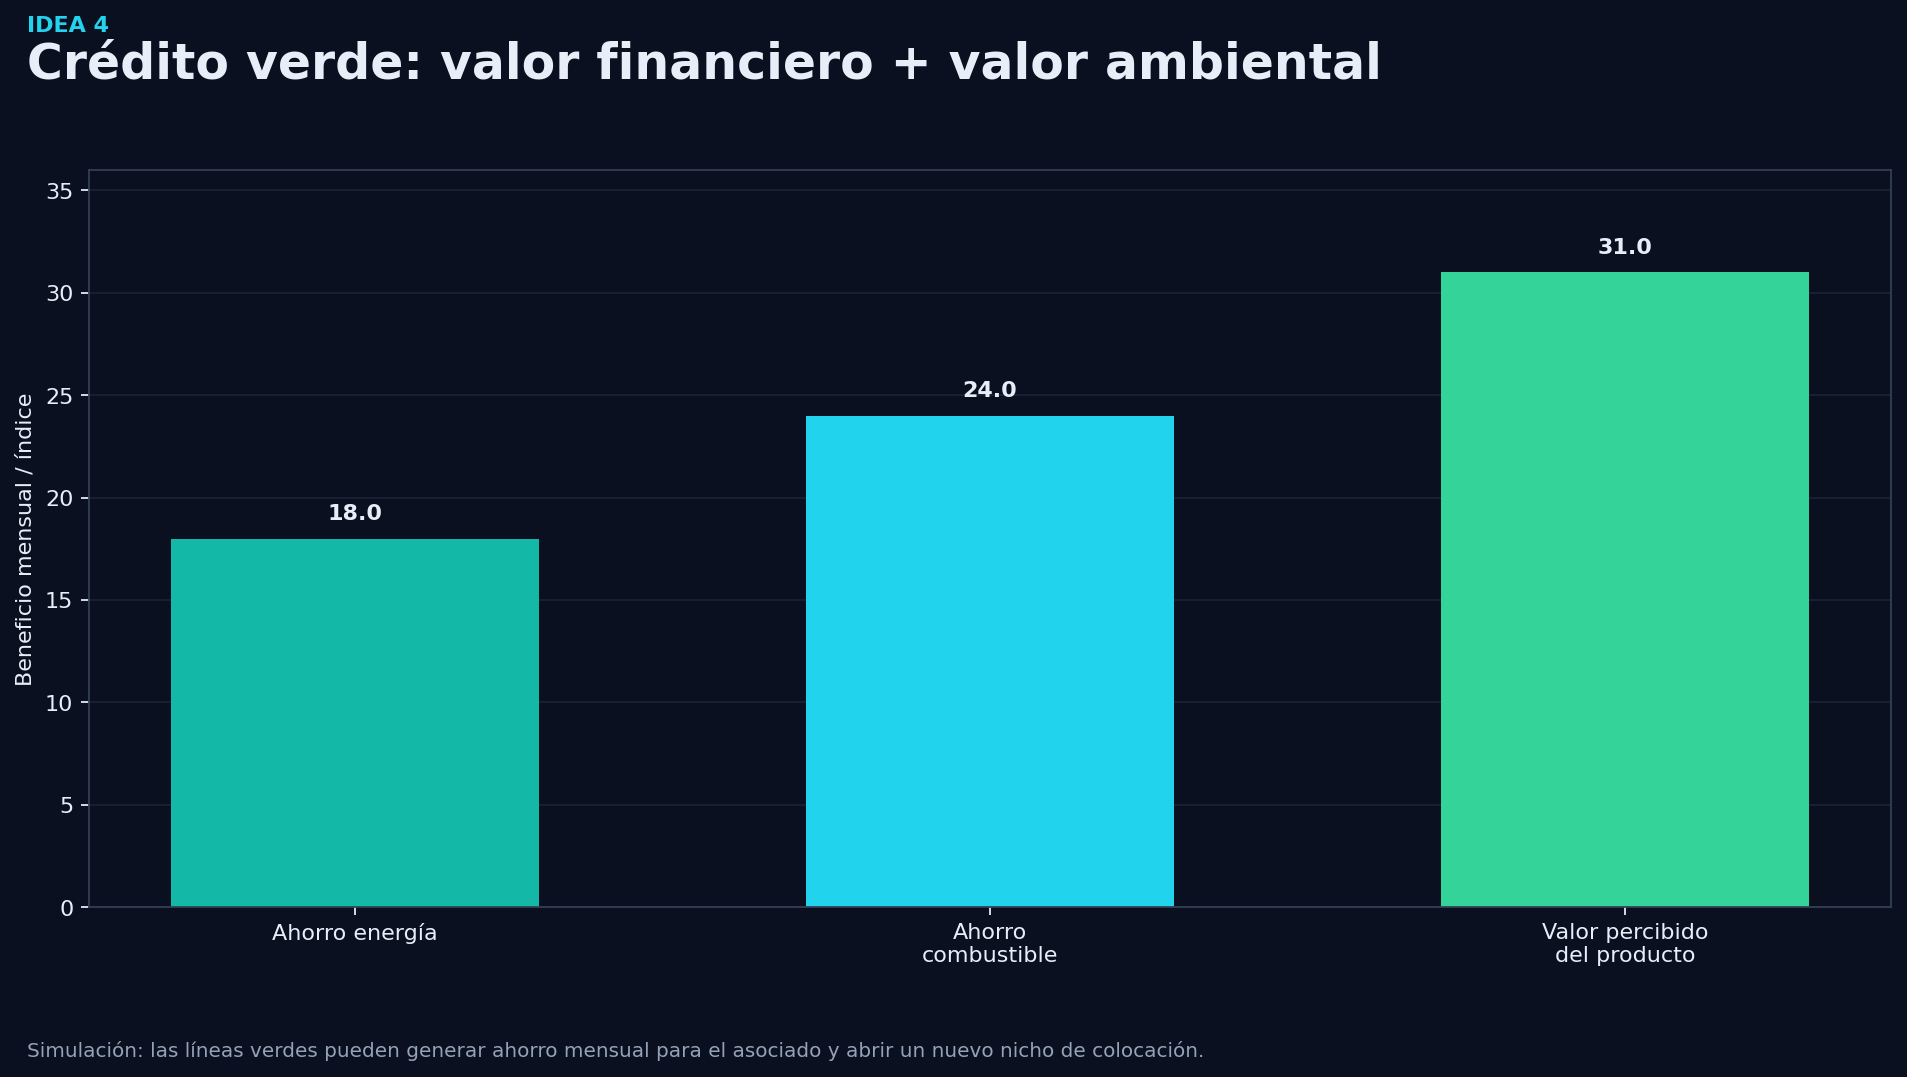
Una línea verde permite financiar inversiones que mejoran el flujo de caja del asociado: paneles solares, movilidad eléctrica, motos, bicicletas o adecuaciones energéticas. No es solo una línea ambiental: puede ser una línea con sustento financiero.
Un hogar que reduce su gasto mensual de energía y combustible de $650.000 a $320.000 libera cerca de $330.000, que pueden cubrir o compensar una cuota estimada de $280.000, siempre que el ahorro sea técnicamente verificable.
Decisión práctica
Trabajar con proveedores aliados, validar los ahorros esperados, desembolsar preferiblemente al proveedor y hacer seguimiento al comportamiento de la línea.
5
Unificar obligaciones y refinanciar a largo plazo
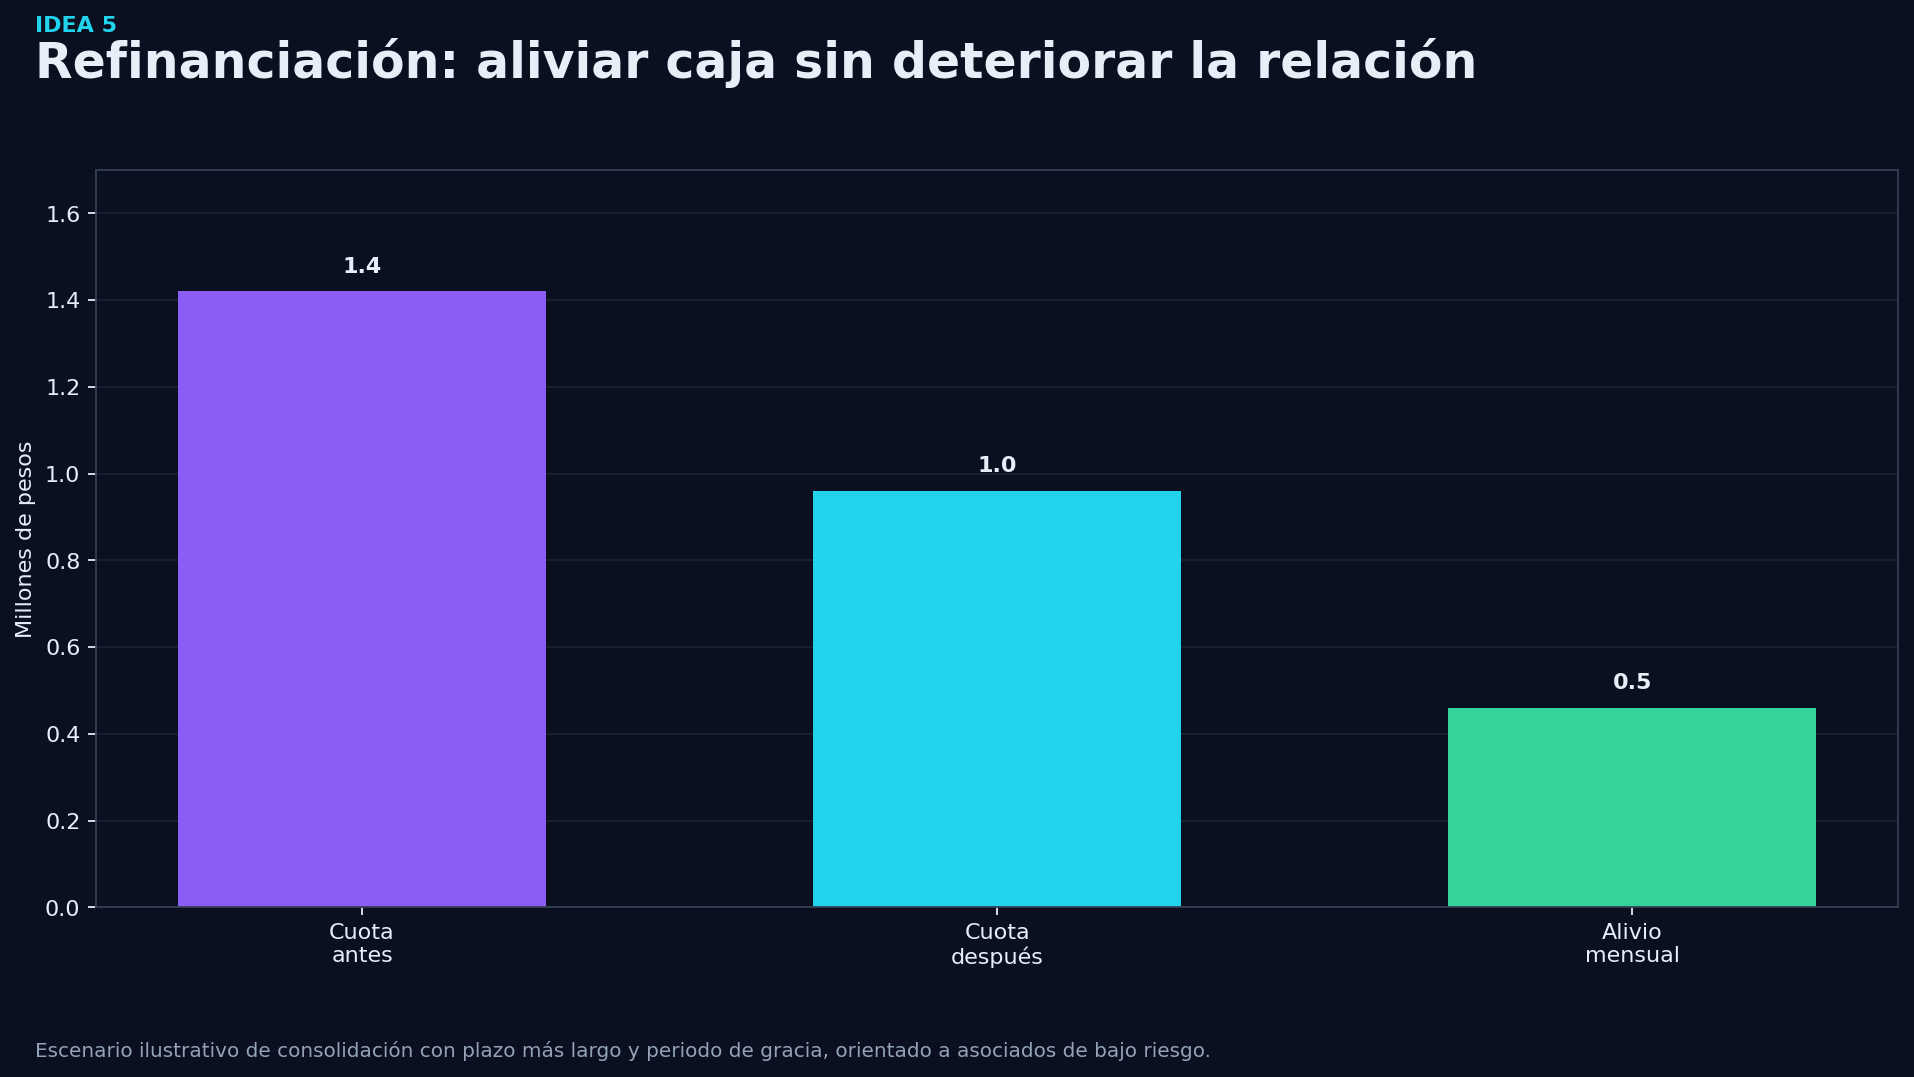
Hay asociados con alto endeudamiento pero buen comportamiento. En esos casos, una consolidación preventiva puede aliviar la caja antes de que aparezca la mora. No se trata de refinanciar malos hábitos, sino de ordenar obligaciones de buenos perfiles.
Al consolidar, la cuota mensual puede pasar de $1,4 millones a $1,0 millón, con un alivio cercano a $0,5 millones; incluso puede incluirse un periodo inicial de gracia que dé espacio de caja durante los primeros meses.
Decisión práctica
Crear una política de consolidación preventiva para asociados sanos, con score mínimo, buen hábito de pago, límites de plazo, trazabilidad del destino y seguimiento a seis y doce meses.
6
Comprar cartera únicamente en segmentos de bajo riesgo
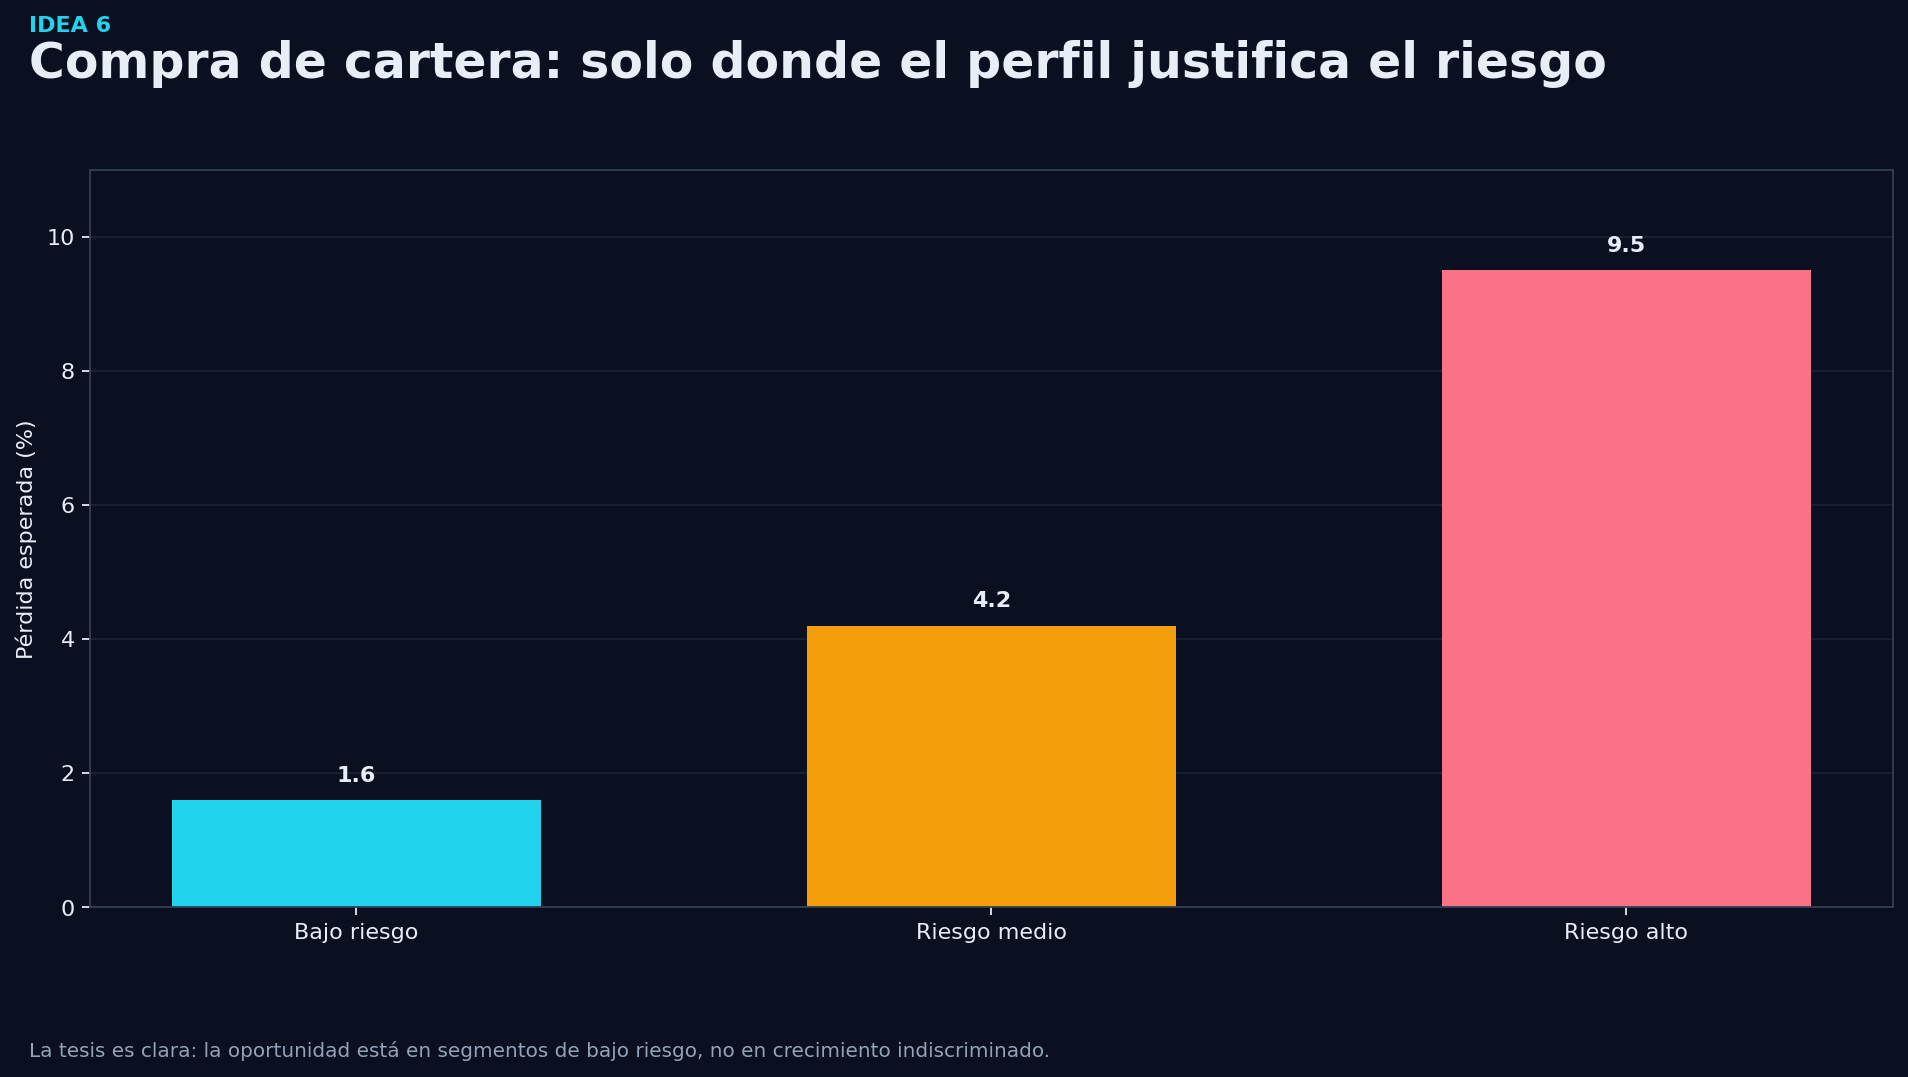
La compra de cartera puede reactivar la colocación, pero solo conviene cuando el margen ajustado por riesgo sigue siendo positivo. Comprar cartera de perfiles deteriorados puede inflar el saldo hoy y generar mora mañana.
El perfil de bajo riesgo deja un margen neto positivo; el de riesgo medio todavía puede ser viable; el de riesgo alto destruye valor después de pérdida esperada, costo operativo y costo de fondeo.
Decisión práctica
Cruzar centrales de riesgo, comportamiento interno, estabilidad de ingreso y nivel de endeudamiento. La oferta debe hacerse solo a perfiles con alta probabilidad de pago.
7
Flexibilizar la reciprocidad de aportes en líneas estratégicas
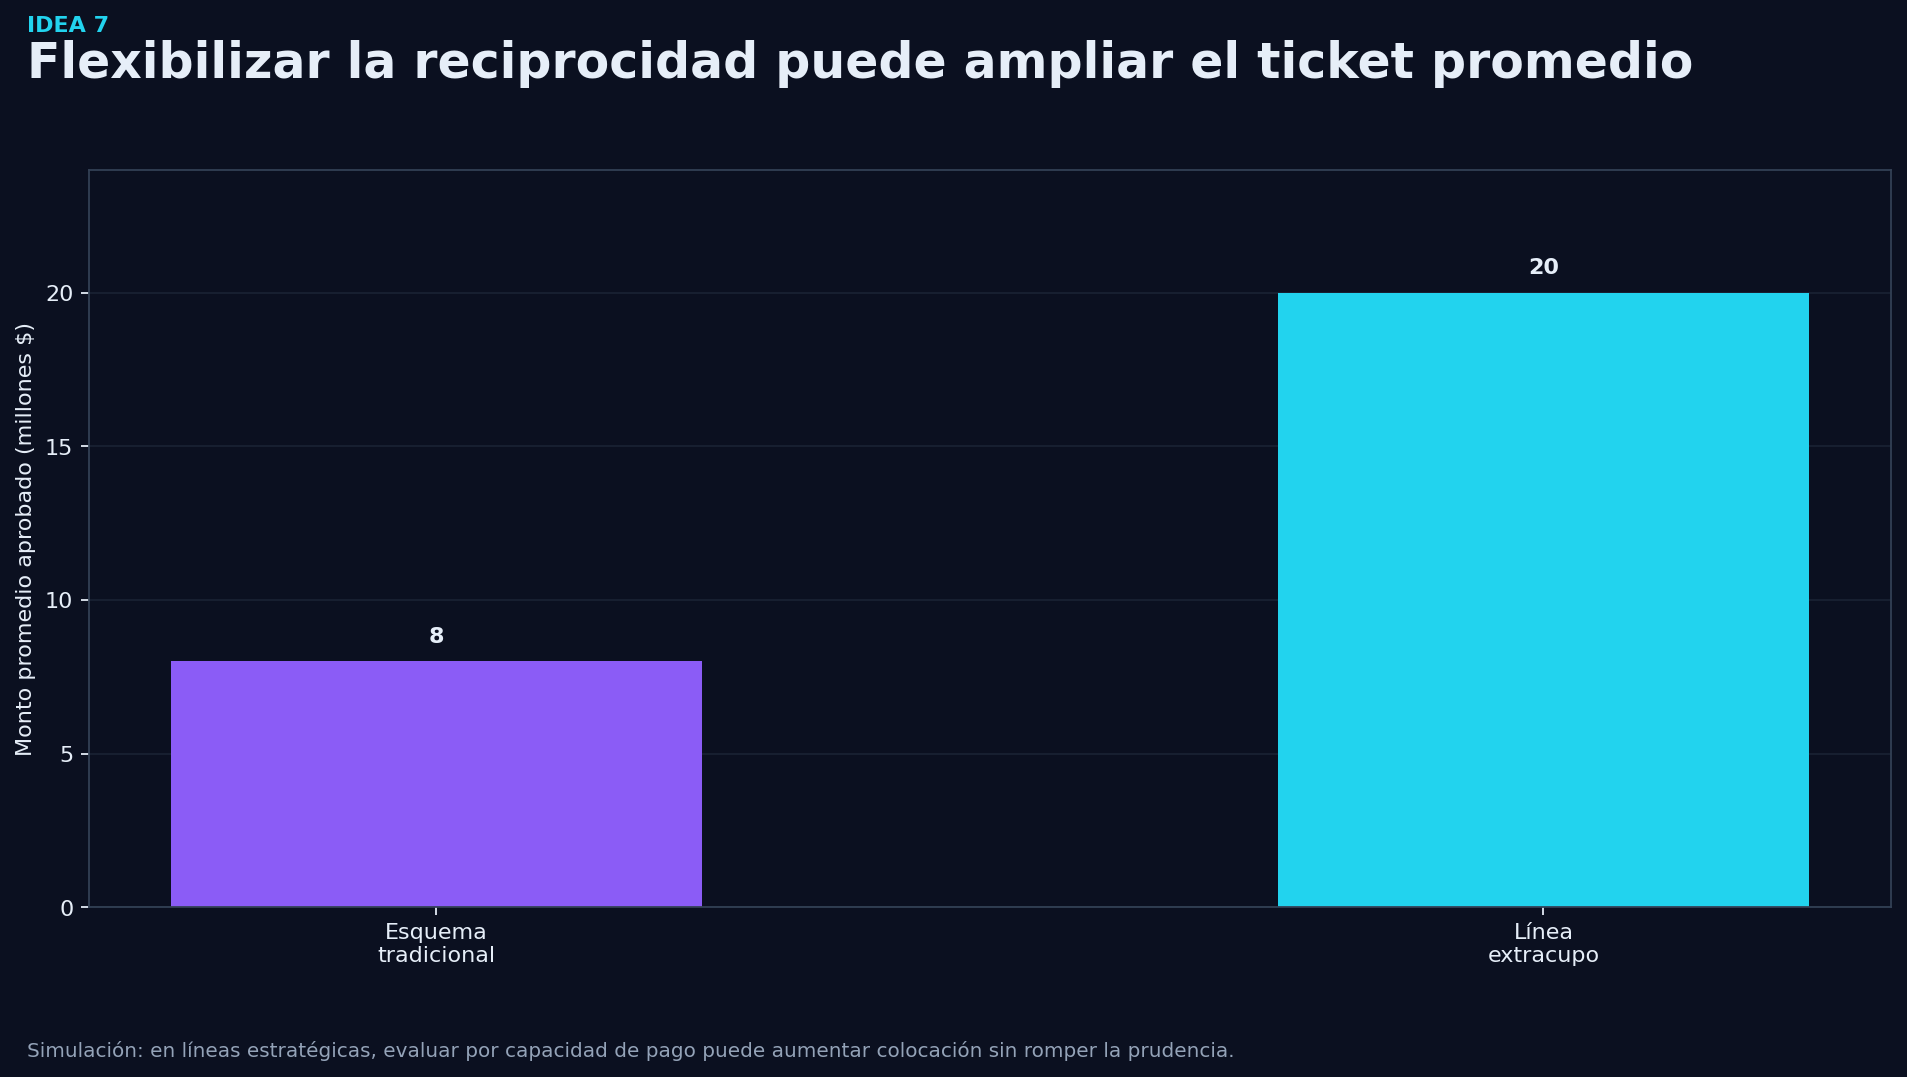
Muchas entidades limitan el crédito a tres, cuatro o cinco veces los aportes. Esa regla sirve como control, pero también puede impedir prestar a asociados con excelente capacidad de pago y bajo riesgo.
Un asociado con $2 millones en aportes, bajo una regla de cuatro veces, solo recibiría $8 millones. Si su capacidad validada soporta $30 millones, una línea extracupo prudencial de $25 millones aprovecha mejor el potencial sin ignorar el riesgo.
Decisión práctica
Crear líneas extracupo sujetas a capacidad de pago, score, garantías y límites máximos, sin eliminar la reciprocidad para todo el portafolio.
8
Ofrecer crédito sin codeudor a perfiles de bajo riesgo
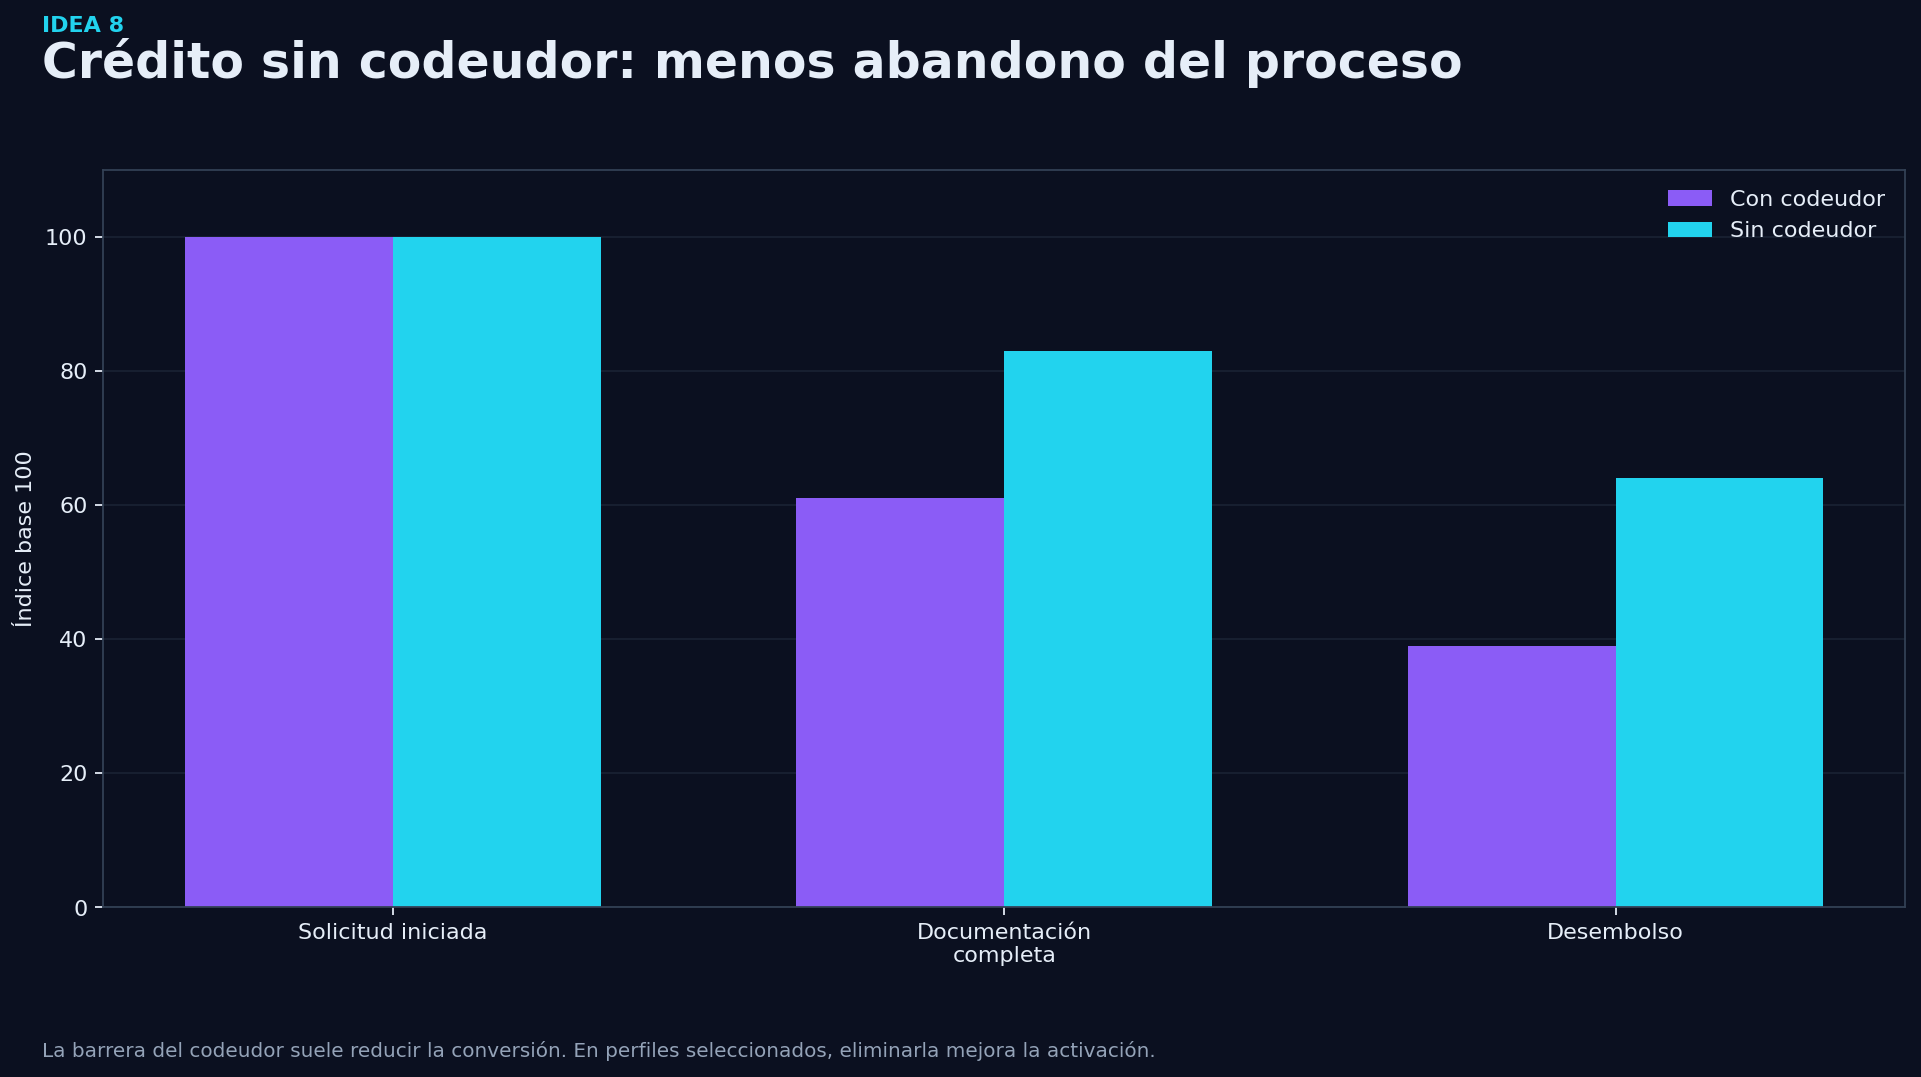
El codeudor es una de las barreras comerciales más fuertes del sector solidario. Muchos asociados prefieren un banco o una fintech porque no quieren pedirle a otra persona que firme. Para perfiles de bajo riesgo, exigir siempre codeudor puede ser una pérdida de competitividad.
La exigencia de codeudor eleva el abandono de solicitudes. En un segmento seleccionado, con score alto y libranza, eliminar el codeudor mejora notablemente la conversión hasta el desembolso.
Decisión práctica
Crear una política de crédito sin codeudor para perfiles de bajo riesgo, con topes prudenciales, mayor seguimiento y reglas claras de exclusión del beneficio.
9
Usar garantías alternativas: fianza, aval, cesantías y fondos mutuales
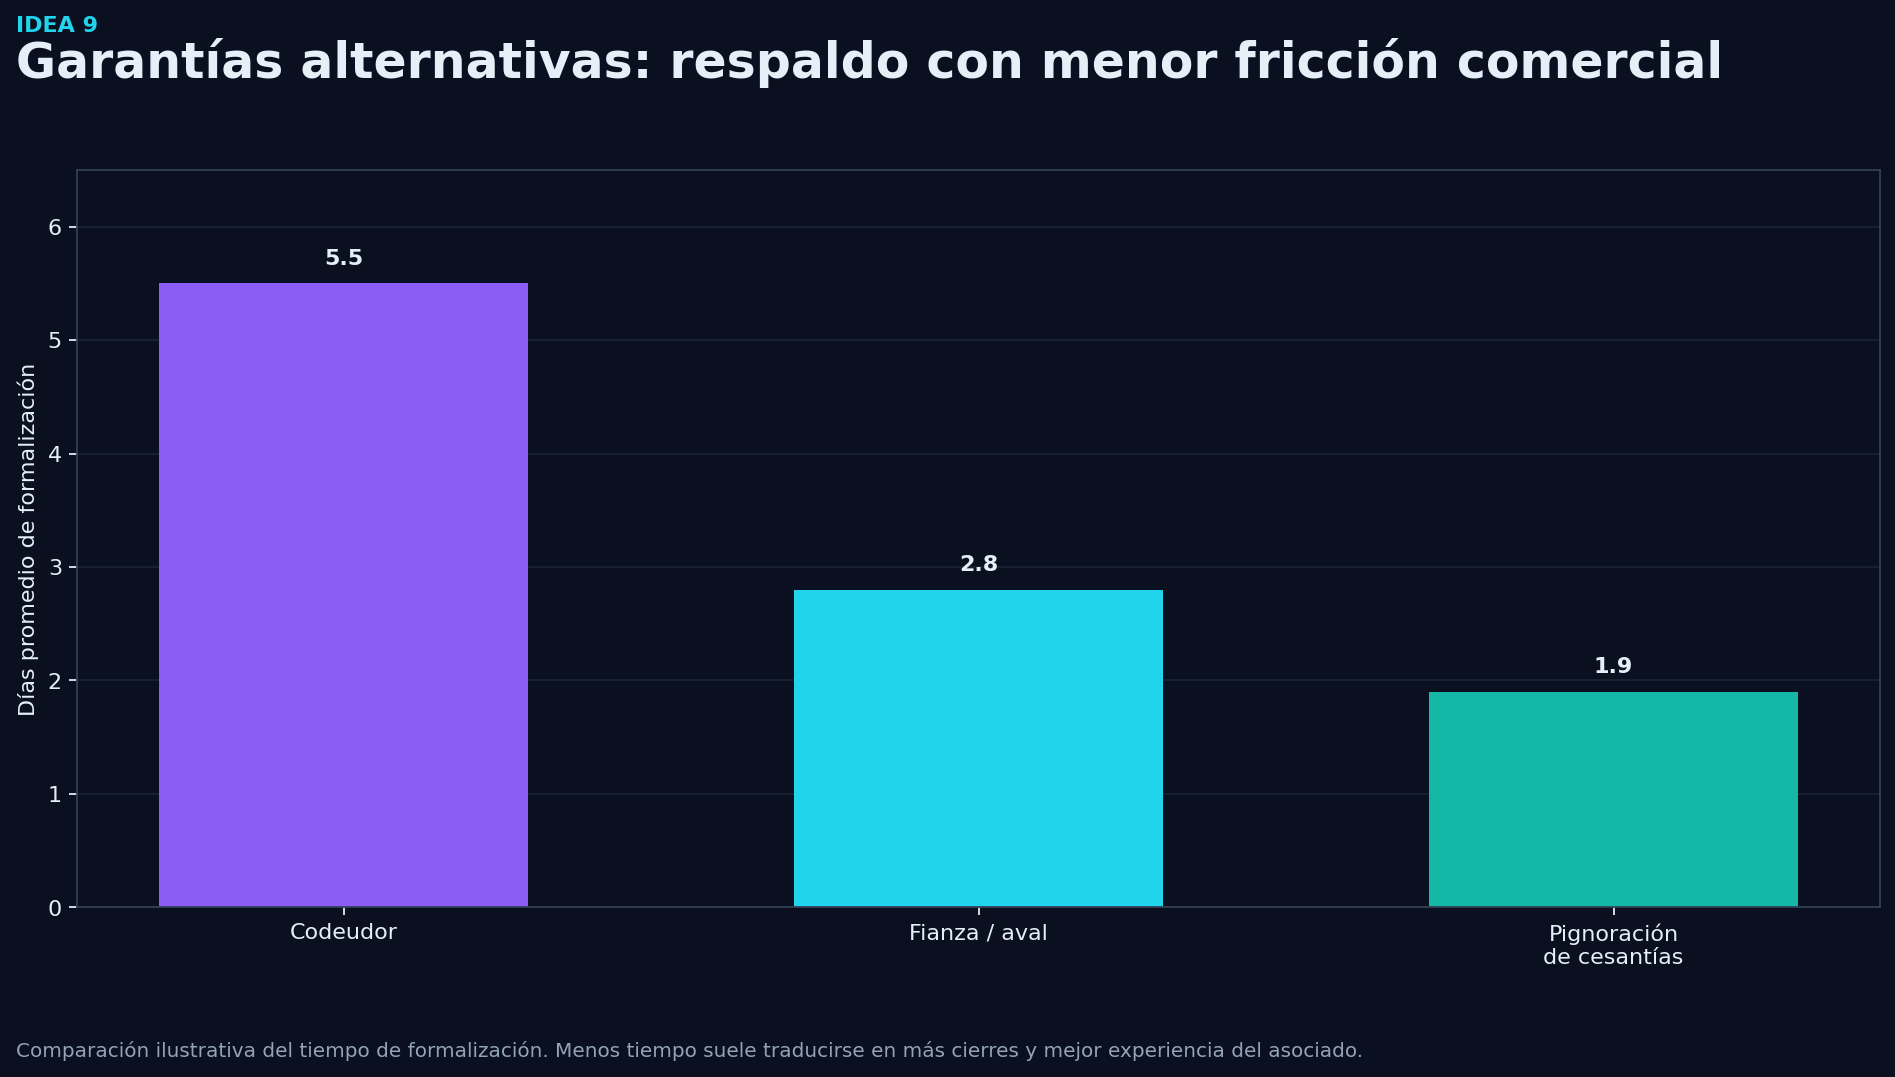
La garantía no debe reducirse al codeudor. Existen alternativas que facilitan la colocación y mejoran la experiencia del asociado: fianza, aval, pignoración de cesantías y fondos mutuales de desempleo.
Menos tiempo de formalización suele traducirse en más cierres y mejor experiencia. Las cesantías pignoradas ofrecen cobertura fuerte cuando el trámite está bien documentado; la fianza y el aval agilizan la venta.
Decisión práctica
Diseñar una matriz de garantías por perfil, monto, plazo y fuente de pago. No todas las garantías sirven para todos los casos.
10
Usar tasa diferenciada para financiar mayor provisión interna
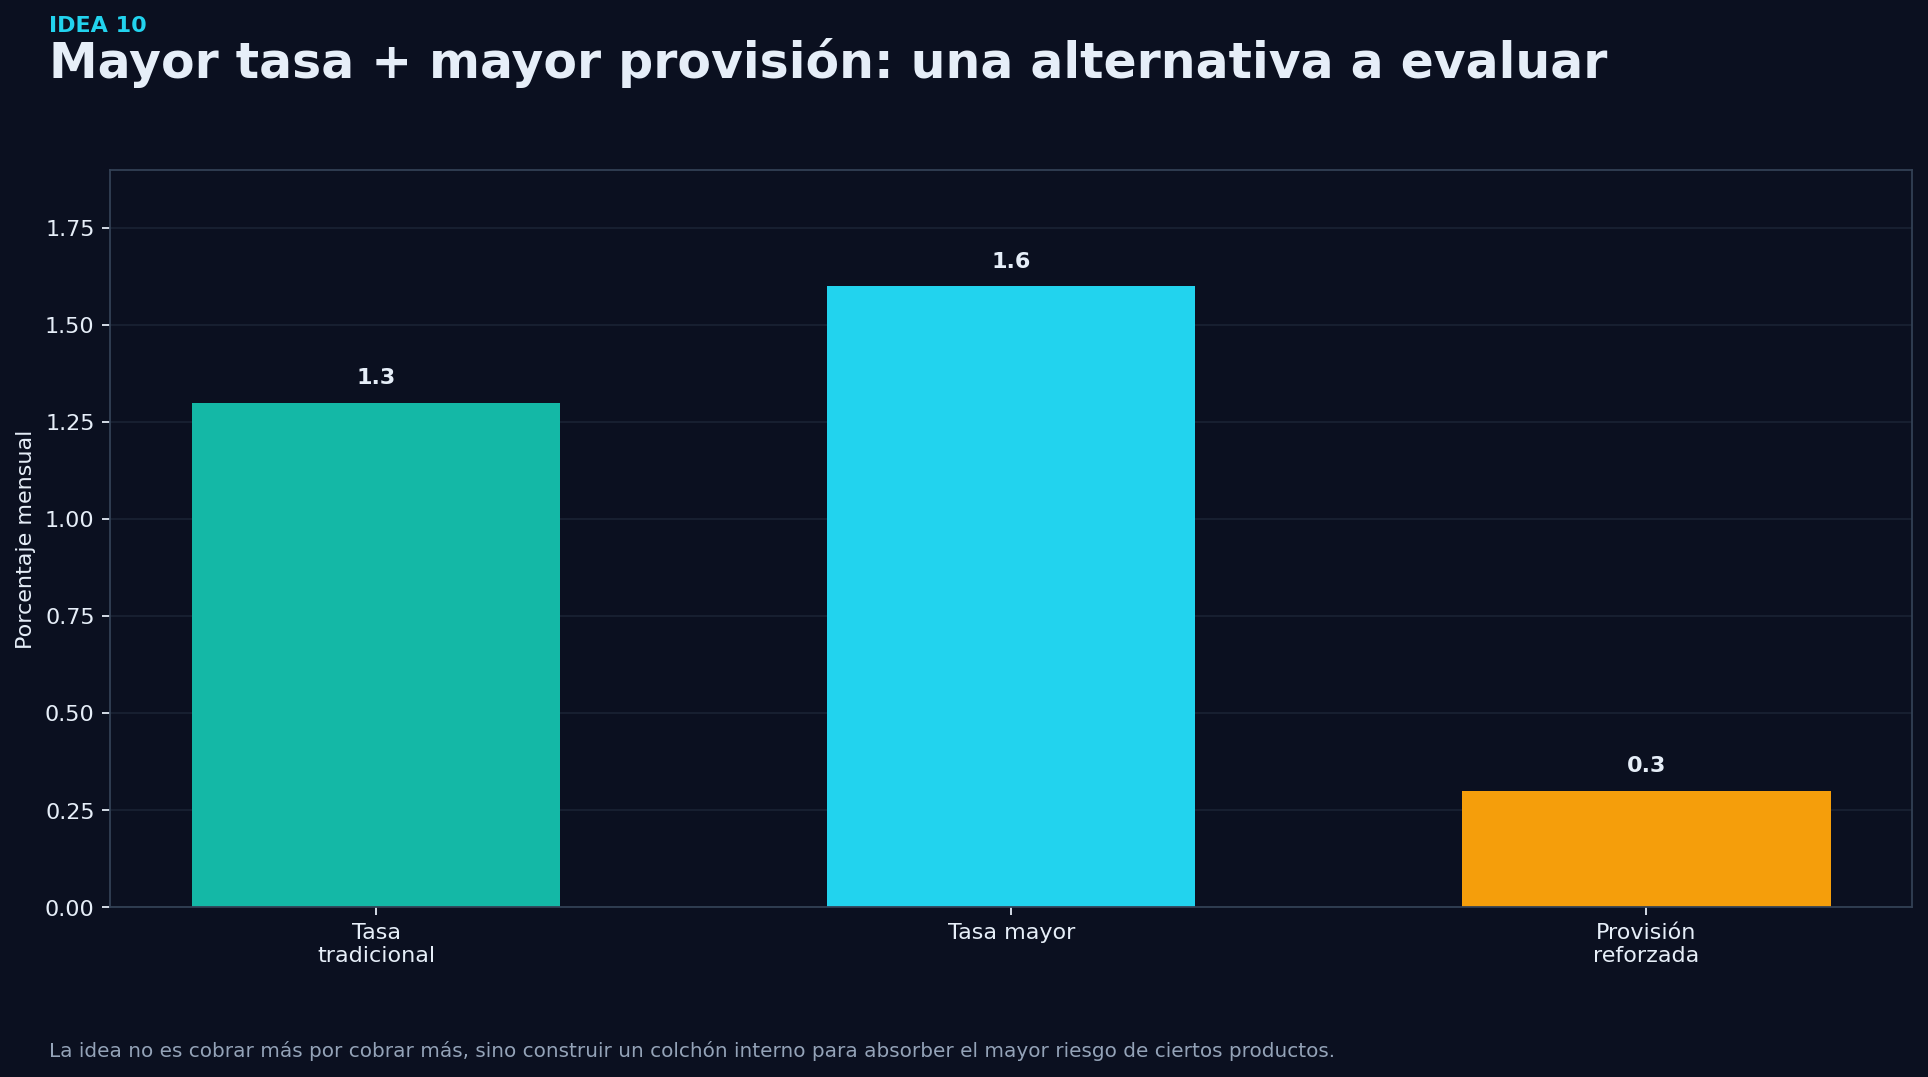
Si el asociado está dispuesto a pagar un poco más por no conseguir codeudor o por evitar una fianza externa, la entidad puede evaluar una tasa diferenciada. La clave es que el ingreso adicional no se convierta en margen, sino en cobertura del mayor riesgo.
Frente a una tasa tradicional de 1,2% mensual, una tasa mayor de 1,4% genera un diferencial cercano a 0,3% que puede destinarse a provisión reforzada, según viabilidad normativa y contable.
Decisión práctica
Aprobar técnicamente la línea, documentar el mayor riesgo, definir la política de provisión y validar el tratamiento con contabilidad, revisoría fiscal y reglamentos internos.
11
Reglamentar el uso del ahorro permanente
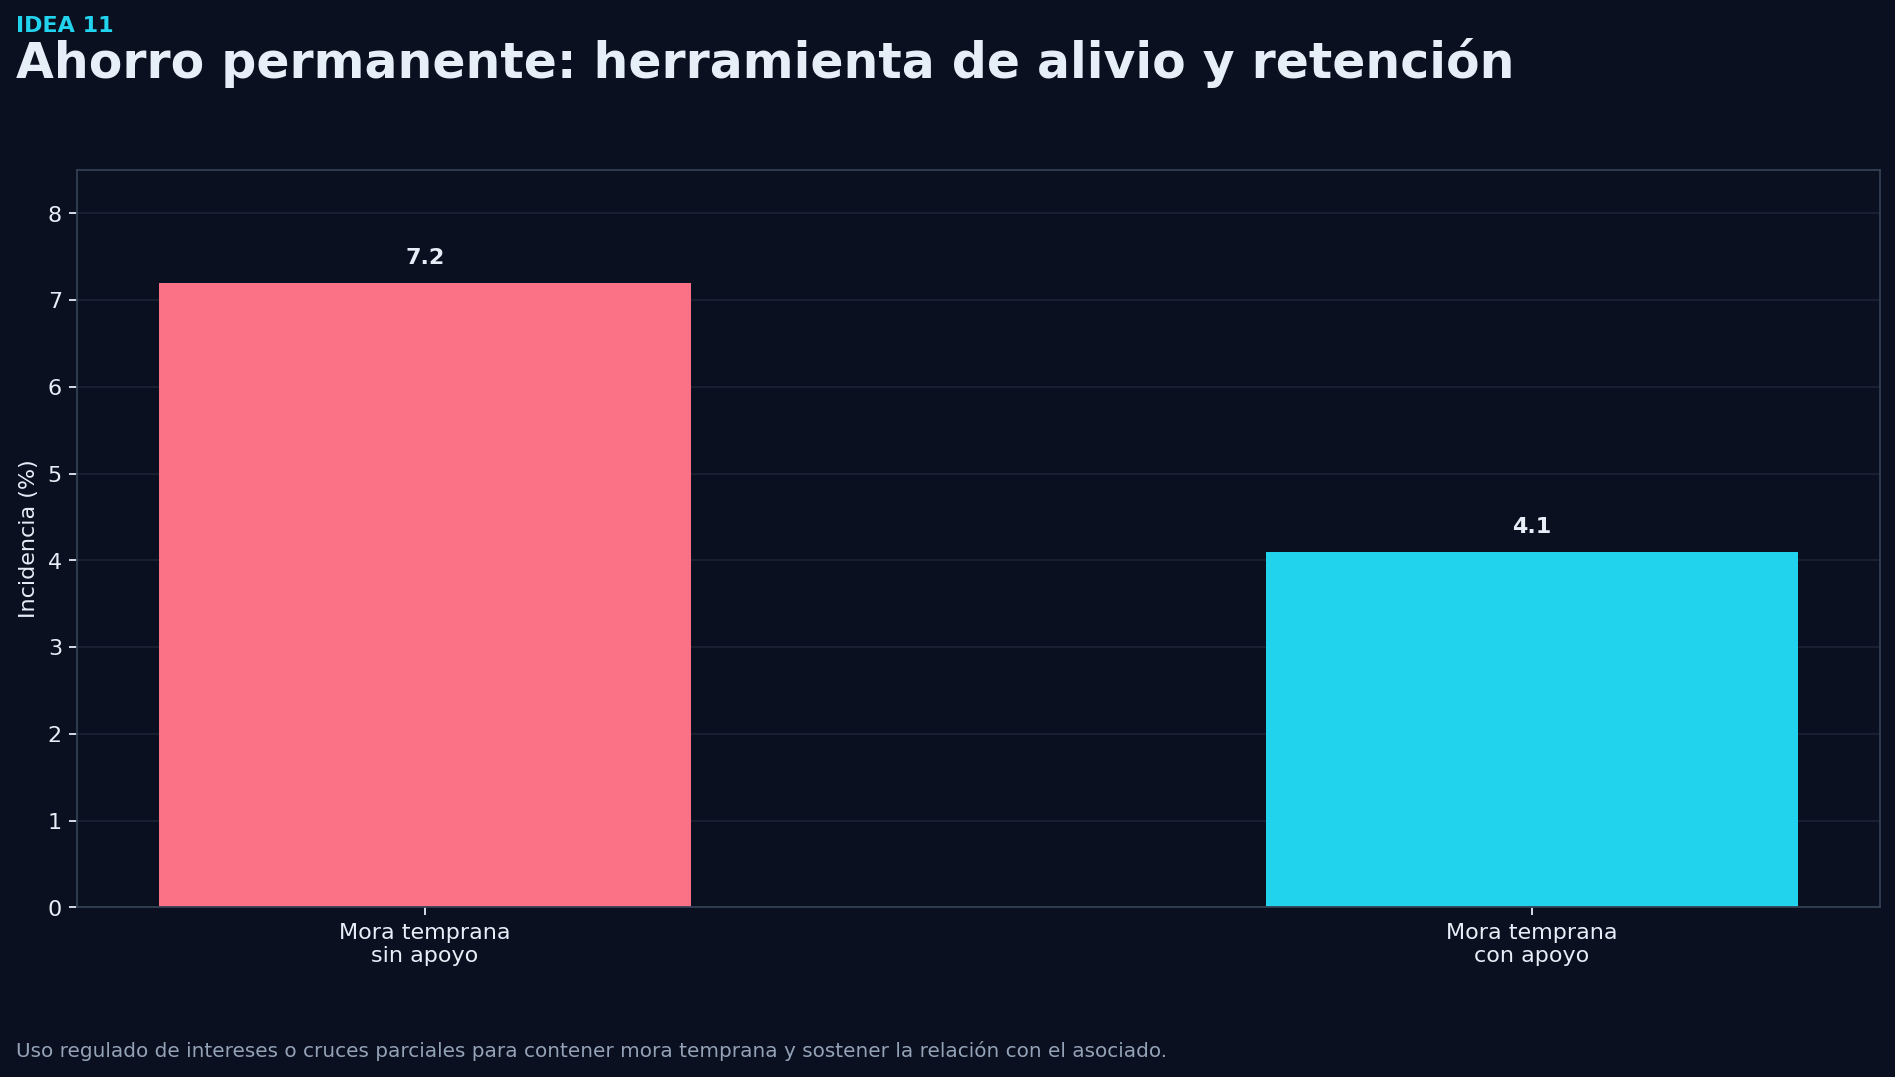
El ahorro permanente puede ser una herramienta de alivio si se usa con reglas claras. No es lo mismo usar intereses causados que permitir retiros de capital: el primero tiene menor impacto; el segundo puede afectar la liquidez y exige rediseño estructural.
Usar solo intereses implica una complejidad baja; retirar capital tiene un impacto mucho mayor sobre la liquidez; y operar sin una regla definida es el escenario más riesgoso de todos.
Decisión práctica
Reglamentar casos específicos (vacaciones, calamidad, mora temprana o alivios temporales). Si se toca capital, preparar gradualmente la estructura de aportes y ahorro permanente.
12
Ampliar el vínculo común o promover integraciones
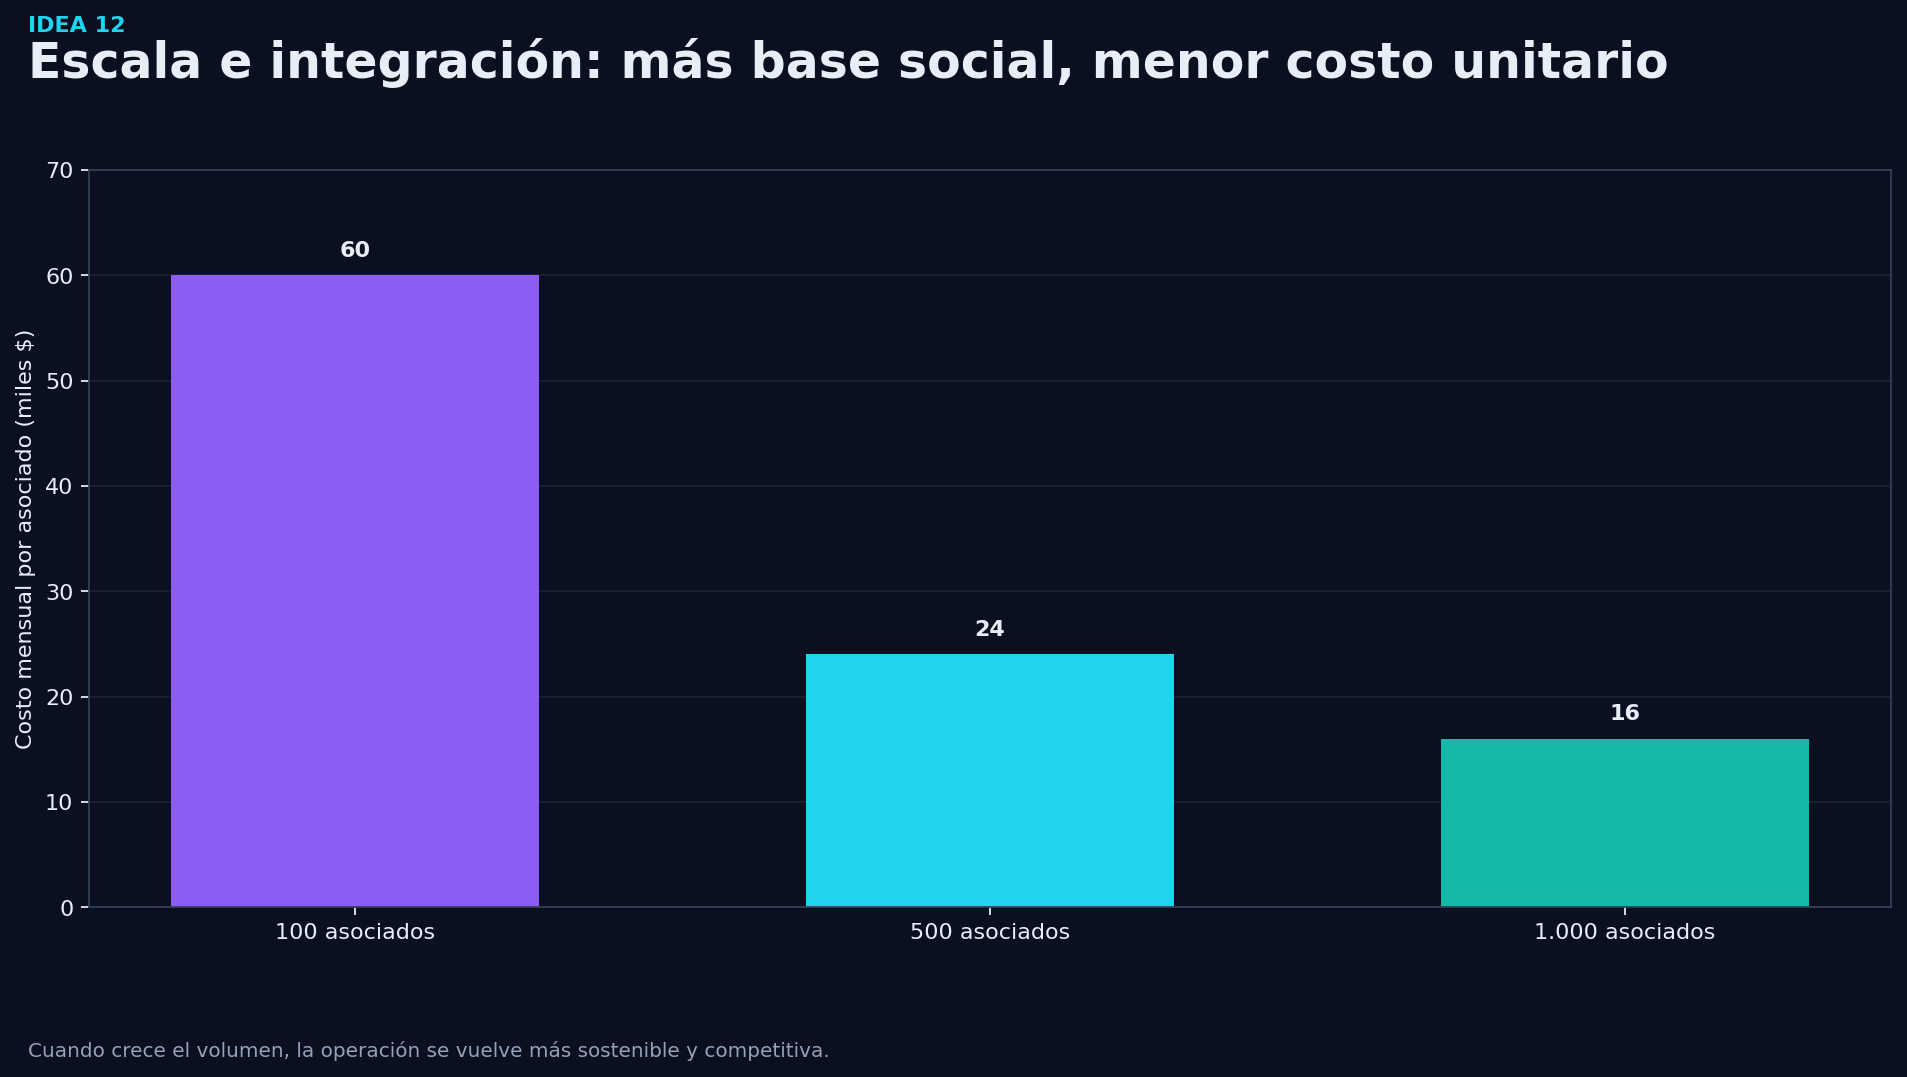
Muchas entidades pequeñas no tienen escala suficiente para sostener tecnología, riesgos, revisoría, contabilidad, formación y gobierno corporativo. La reactivación de cartera también depende de escala.
El gasto fijo puede absorber una proporción muy alta del ingreso financiero en entidades pequeñas. A medida que crece la base social, el costo unitario por asociado disminuye y mejora la capacidad de competir.
Decisión práctica
Evaluar la ampliación del vínculo común, convenios con empresas pequeñas, fusiones, absorciones o centros de servicios compartidos.
13
Evaluar la transformación jurídica cuando la figura actual limite el crecimiento
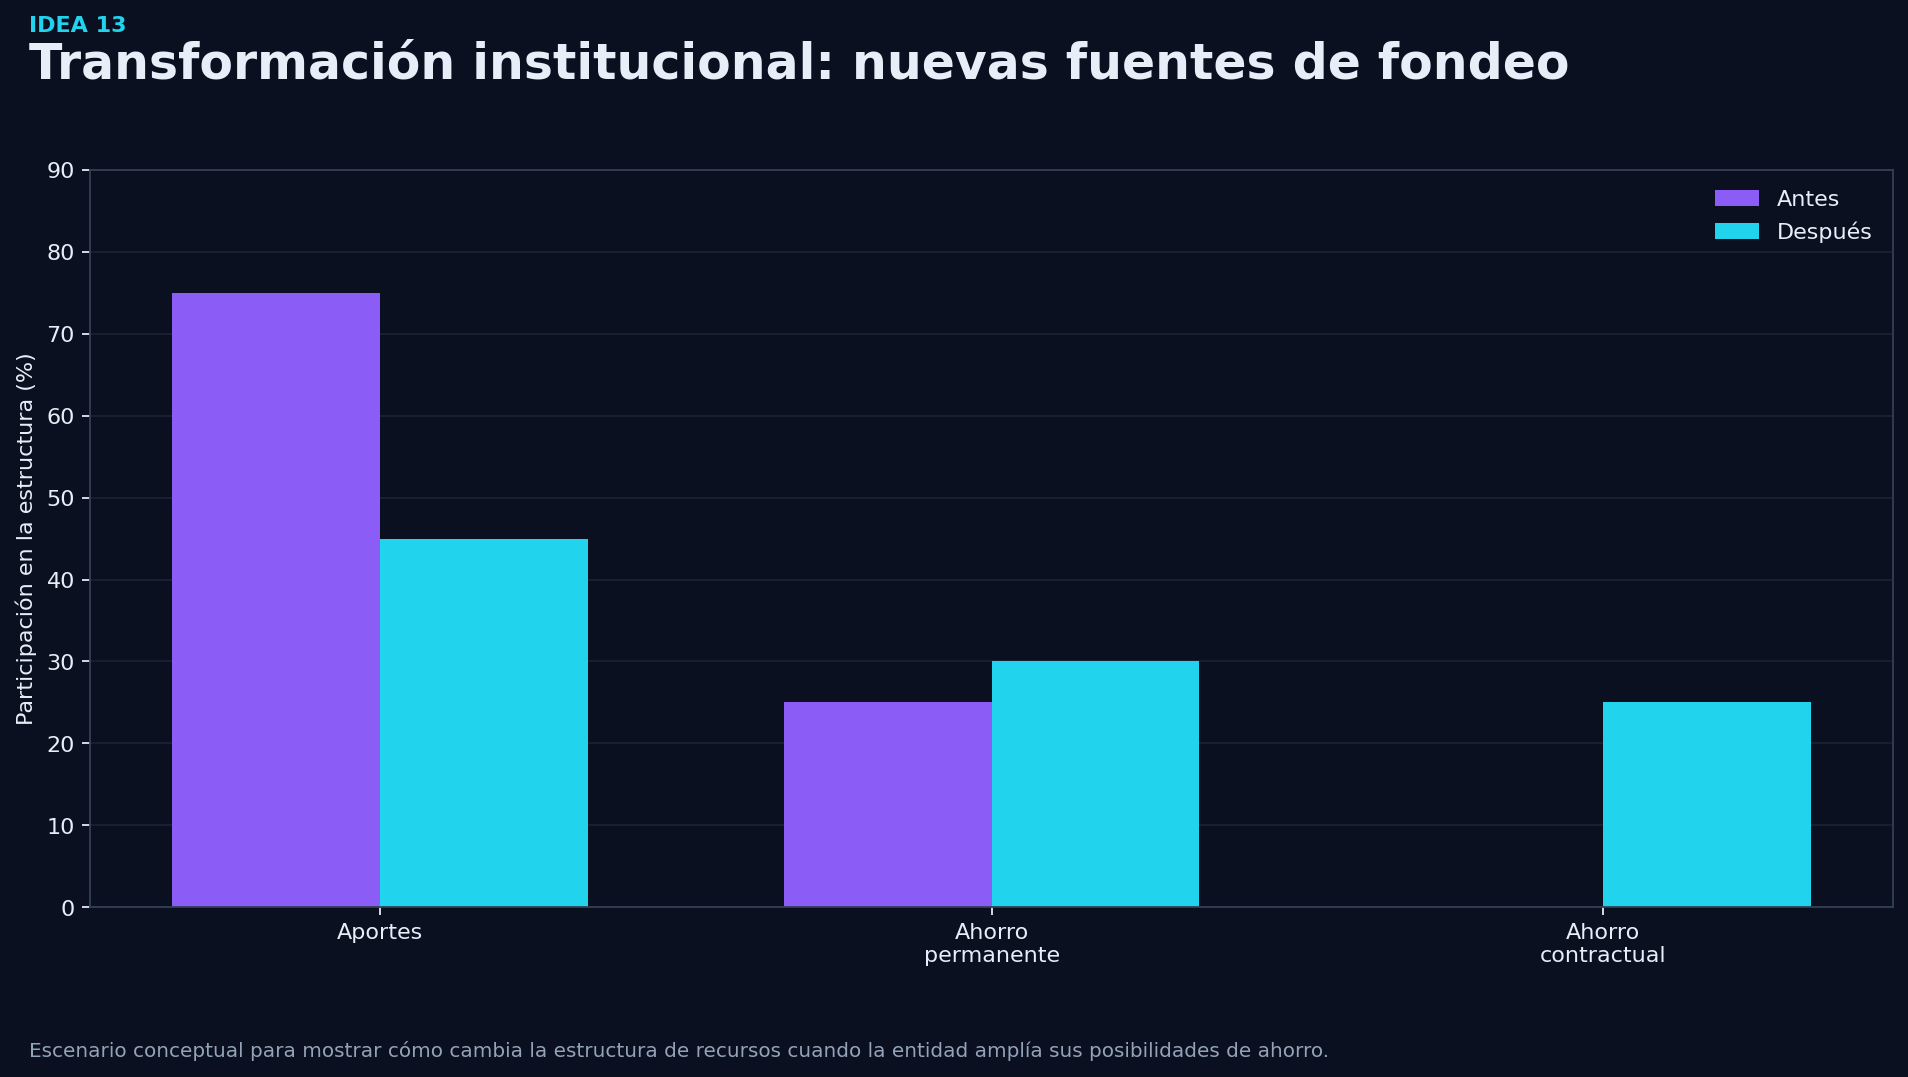
Algunas cooperativas cerradas de aporte y crédito podrían estudiar transformarse en fondos de empleados; otras entidades abiertas podrían evaluar figuras mutuales, según su estructura y objetivos. No es una receta general, pero sí una pregunta estratégica.
Diversificar las fuentes de fondeo —combinando aportes, ahorro permanente y ahorro contractual— fortalece la estabilidad y potencia el crecimiento sostenible de la institución.
Decisión práctica
Realizar un diagnóstico jurídico, tributario, financiero y de gobierno antes de proponer cualquier transformación.
14
Vender activos improductivos y convertirlos en capital de trabajo
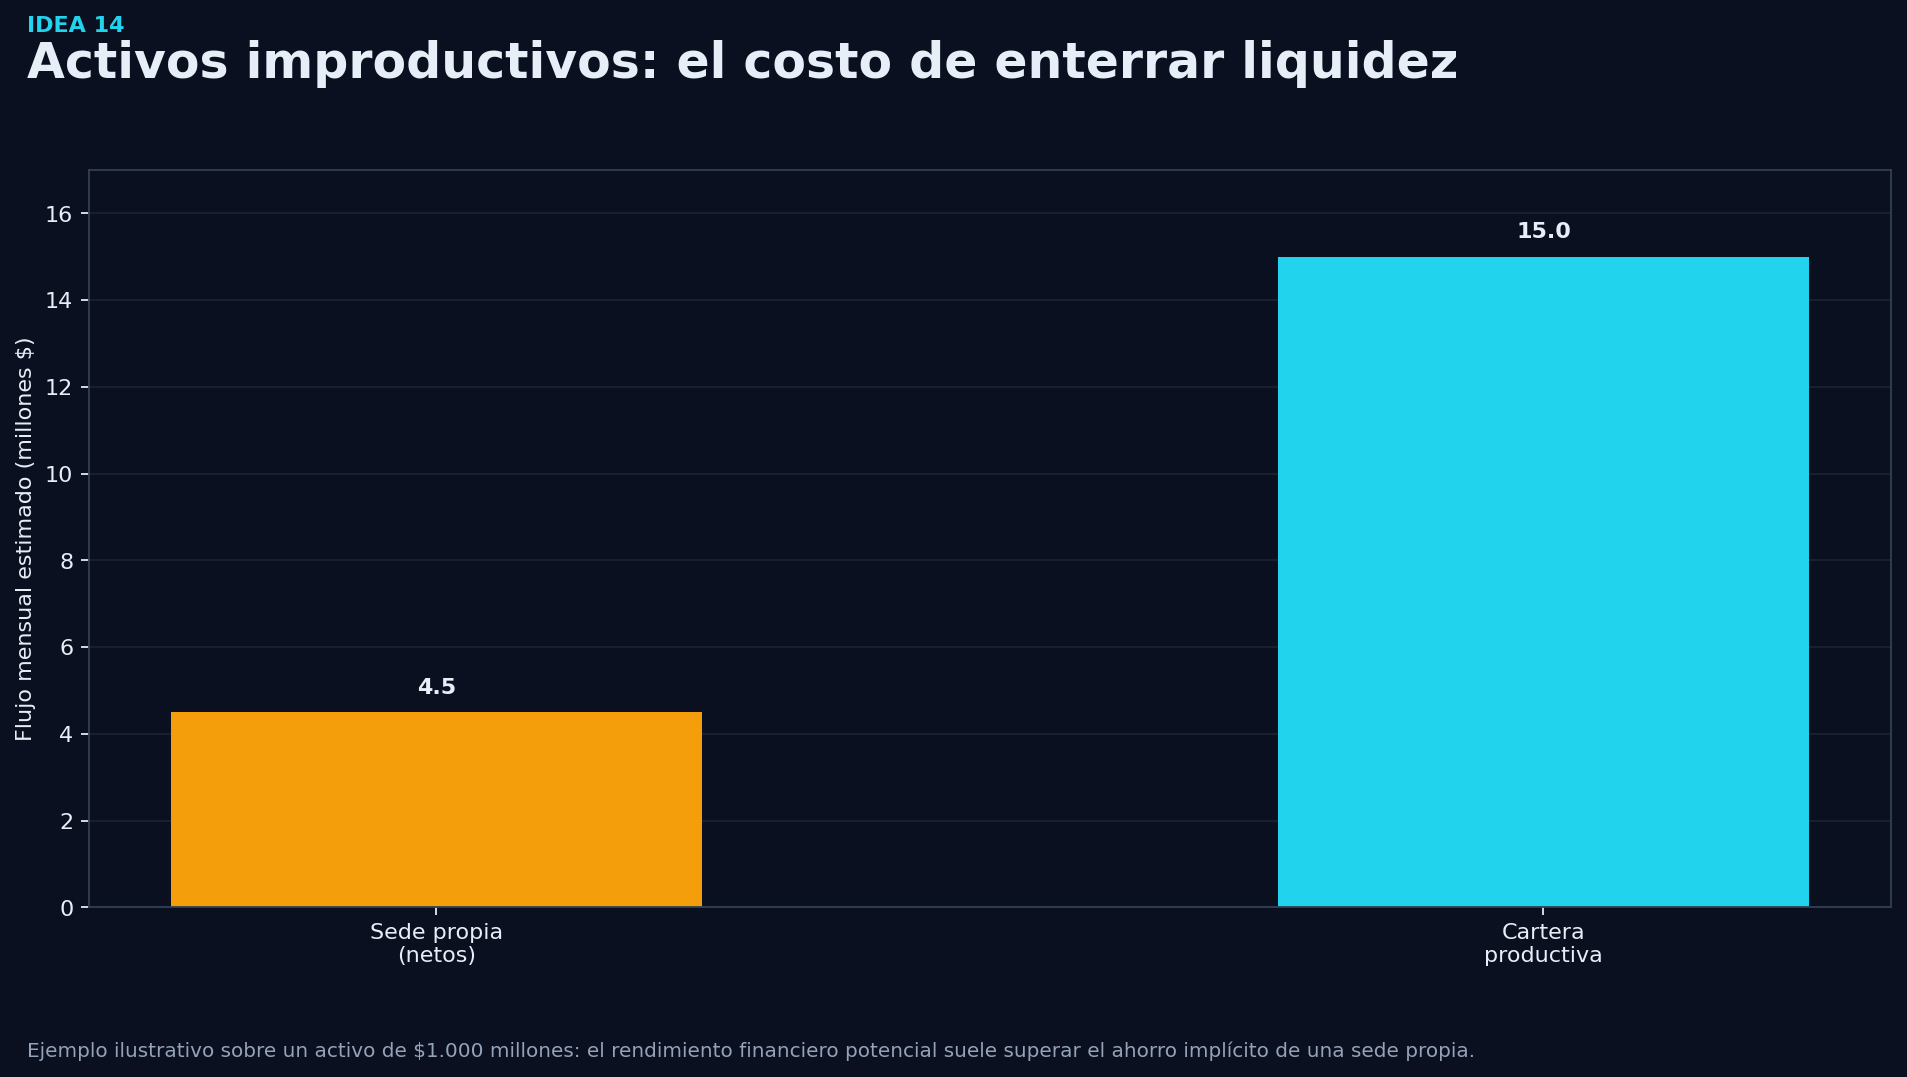
Una entidad de crédito no debería evaluar una sede física solo por el ahorro del arriendo. Debe medir depreciación, mantenimiento, seguros, impuestos, vigilancia y, sobre todo, el costo de oportunidad de no tener esos recursos colocados en cartera.
Comparando $1.000 millones invertidos en una sede frente al mismo valor colocado en cartera al 1,5% mensual, la diferencia de flujo mensual es muy significativa. El inmueble puede valorizarse, pero no necesariamente produce liquidez para prestar.
Decisión práctica
Hacer un inventario de activos improductivos, calcular su rentabilidad real y el costo de oportunidad, y decidir si conviene vender, arrendar o reconvertir.
15
Invertir en tecnología, no en papeles ni en ladrillo
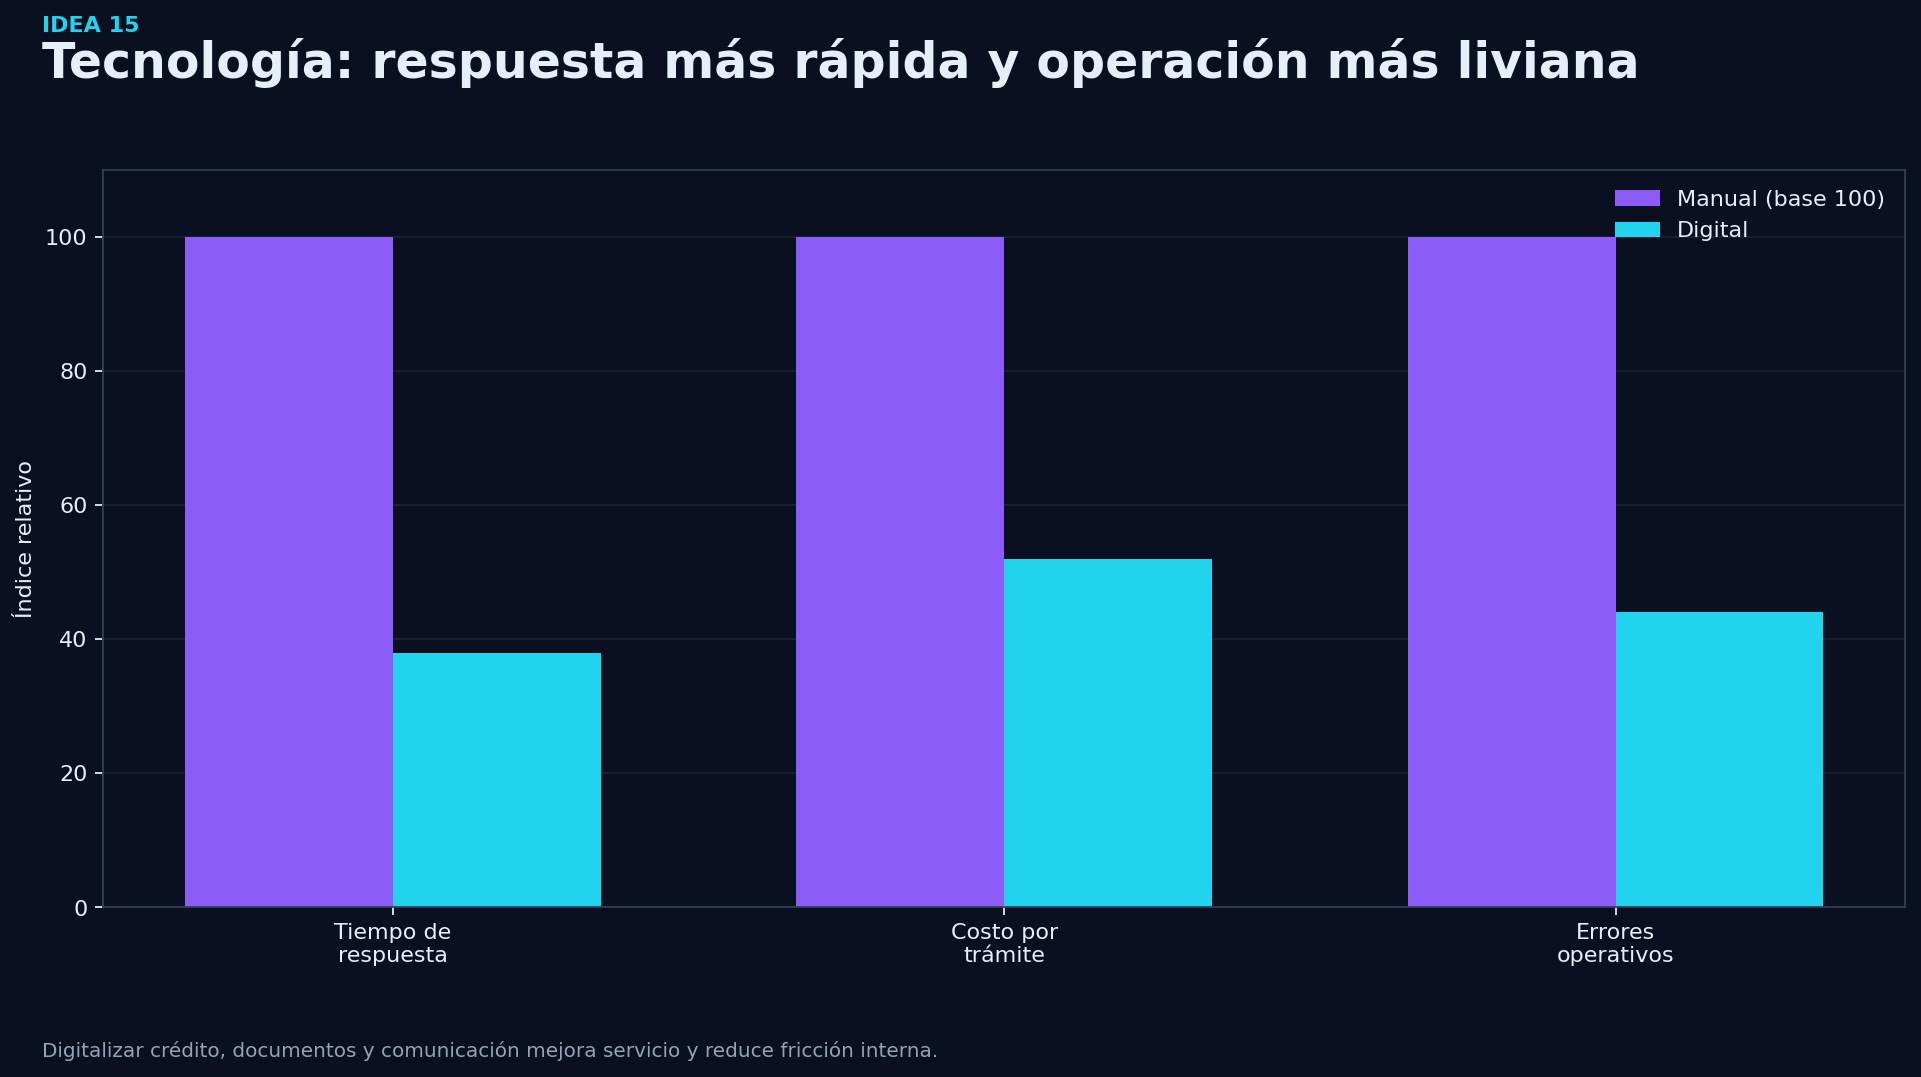
La competencia no vendrá solo de los bancos. También de cajas de compensación, fintech, aplicaciones de crédito y plataformas de originación rápida. La respuesta del sector solidario debe ser digital, ágil y con control.
Un proceso manual puede representar un costo relativo de 100. La gestión documental digital lo reduce a poco más de la mitad, y la automatización con scoring puede llevarlo a menos de la mitad. No todo debe automatizarse, pero sí todo debe medirse.
Decisión práctica
Priorizar formularios digitales, firma electrónica, pagaré desmaterializado, gestión documental, consultas masivas, scoring, alertas y canales no presenciales.
16
Fortalecer la educación financiera como motor de cartera sana
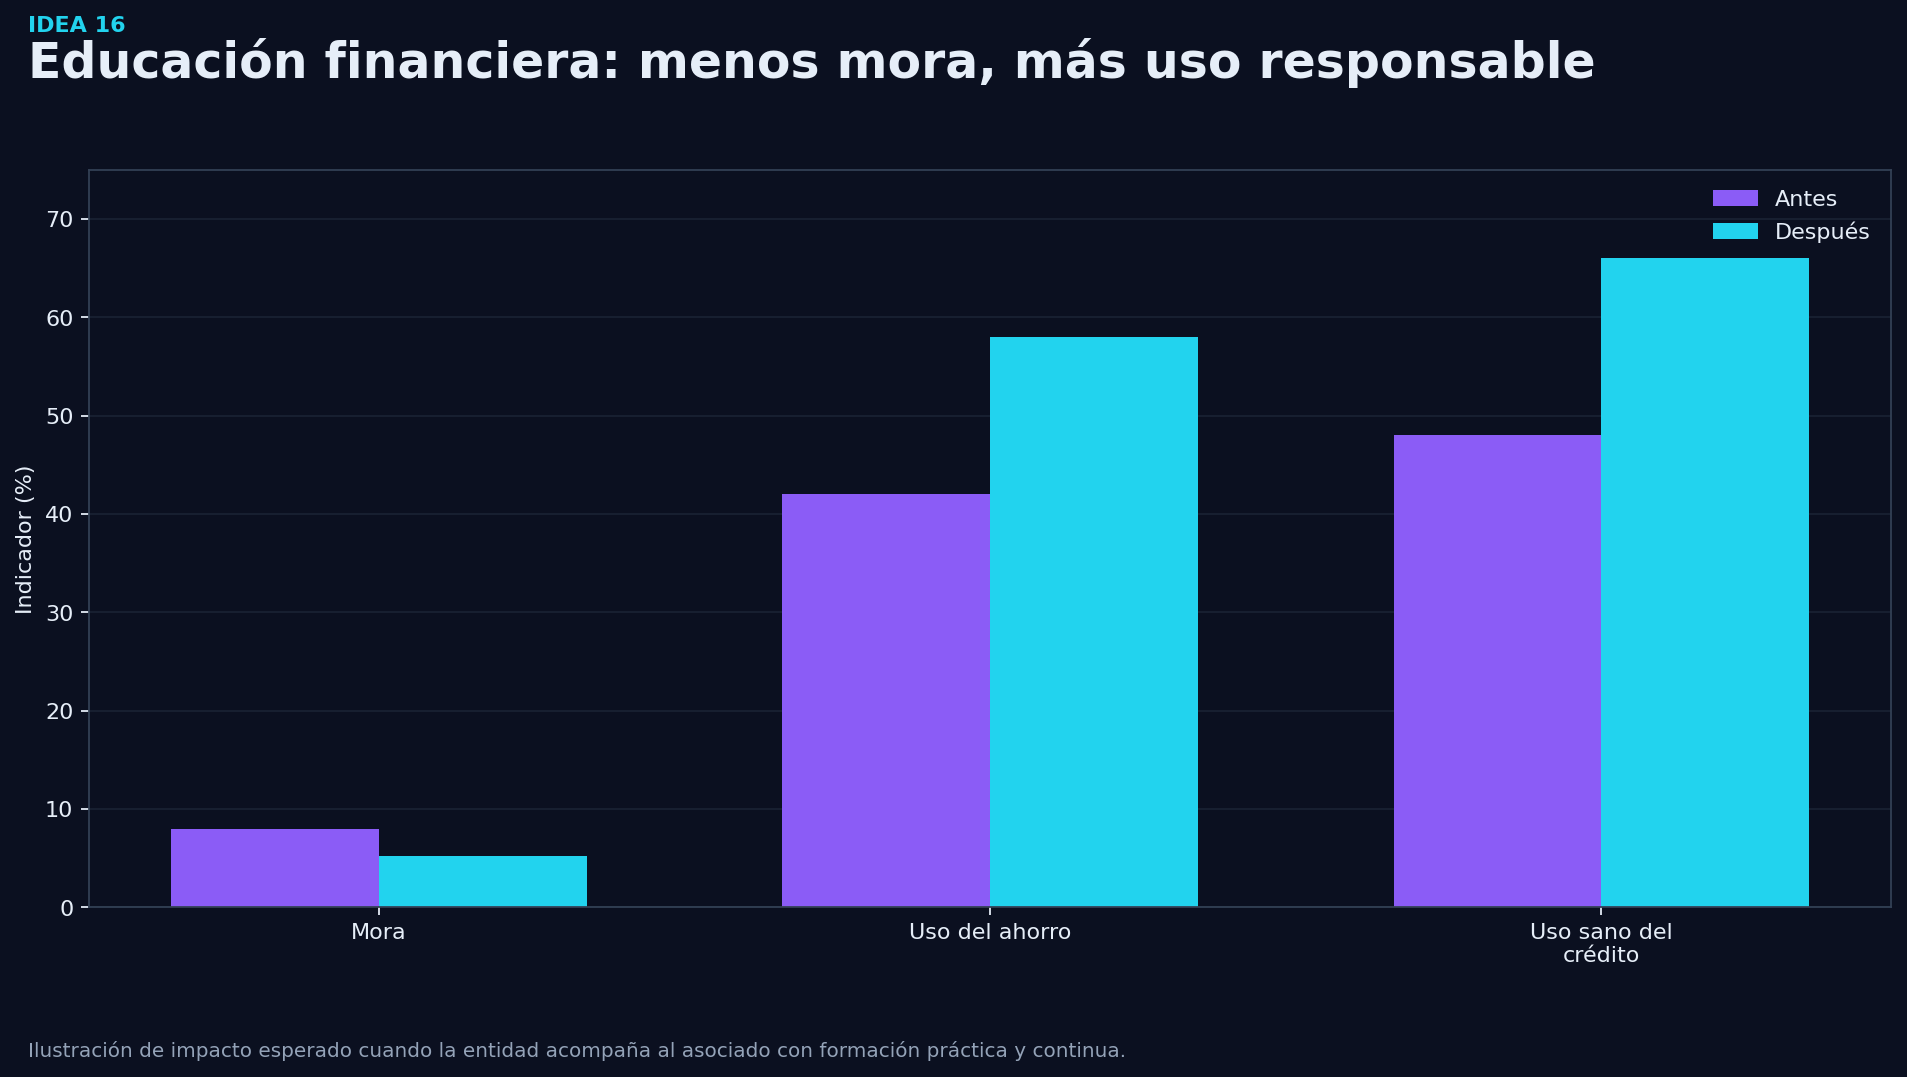
La educación financiera no es un gasto accesorio: es una estrategia de cartera. Un asociado que entiende presupuesto, endeudamiento, ahorro y uso responsable del crédito toma mejores decisiones y puede convertirse en un mejor deudor.
Cuando la educación se combina con ofertas preaprobadas, la entidad puede crecer cartera con mayor calidad: baja la mora y suben el uso del ahorro y el uso responsable del crédito.
Decisión práctica
Integrar cursos virtuales de finanzas personales, simuladores, diagnósticos de endeudamiento, alertas tempranas y acompañamiento a asociados con alto nivel de deuda.
Cómo priorizar las ideas
No todas las iniciativas deben implementarse al mismo tiempo. Una forma sencilla de priorizar es cruzar impacto esperado, complejidad operativa y riesgo de ejecución.
Horizonte
Iniciativas
Criterio de decisión
Corto plazo
Créditos pequeños digitales · cupos preaprobados · crédito sin codeudor selectivo · compra de cartera de bajo riesgo.
Alto impacto comercial y baja o media complejidad si ya existe información del asociado.
Mediano plazo
Líneas verdes · consolidación preventiva · garantías alternativas · uso reglamentado del ahorro permanente.
Requieren política, aliados, análisis jurídico y seguimiento especial.
Largo plazo
Vivienda · ampliación de vínculo · integración · transformación jurídica · venta de activos improductivos.
Pueden cambiar estructuralmente la entidad y necesitan decisión de gobierno corporativo.
Más agilidad no significa menos control: significa mejor diseño del proceso, mejor información, mejor seguimiento y decisiones comerciales alineadas con la gestión del riesgo.
La reactivación de cartera no depende de una sola medida. Es una combinación de simplificación operativa, segmentación de riesgo, garantías inteligentes, productos más competitivos, mejor uso de la liquidez y tecnología. La entidad que siga tramitando créditos pequeños con papeles, exigiendo codeudor a todo el mundo y enterrando recursos en activos improductivos tendrá cada vez más dificultad para competir.
Diseñemos juntos su estrategia de reactivación de cartera
Diego Betancour Consultores acompaña a las entidades del sector solidario en el diseño de políticas, reglamentos y modelos de crédito que crecen la cartera sin perder el control del riesgo.
Revise tres datos: el costo real de originación, la rentabilidad ajustada por riesgo y el porcentaje de asociados de buen perfil que hoy tienen crédito por fuera de la entidad.
Allí suele estar la oportunidad. El sector solidario sí puede crecer cartera: con mejor diseño, mejor información y mejor seguimiento.
¿Su entidad entiende lo que dice su brecha de liquidez y su IRL, o solo los envía porque el sistema los genera?
Esa diferencia —aparentemente pequeña— separa a una entidad que gestiona el riesgo de liquidez de forma preventiva de otra que solo reacciona cuando el problema ya está encima.
IRL
El riesgo de liquidez es uno de los más sensibles para las organizaciones solidarias que captan o administran recursos de sus asociados. Aunque puede presentarse en cualquier empresa, en cooperativas con actividad financiera, fondos de empleados y asociaciones mutuales que manejan ahorros, su materialización puede ser especialmente grave.
No se trata únicamente de cumplir con un reporte, generar un archivo o validar una estructura ante la Superintendencia de la Economía Solidaria. La verdadera pregunta es más profunda y compromete la capacidad real de gestión de la entidad.
¿Qué es el riesgo de liquidez?
Es la posibilidad de que una entidad no cuente con recursos suficientes para atender oportunamente sus obligaciones. En términos sencillos: el riesgo de no tener dinero disponible en el momento en que se necesita.
En una organización solidaria, este riesgo puede afectar compromisos como:
Devolución de ahorros.
Entrega de aportes en caso de retiro.
Desembolso de créditos aprobados.
Pago a proveedores.
Cumplimiento de obligaciones financieras.
Pago de nómina y gastos operativos.
Atención normal del giro ordinario de la entidad.
Cuando una entidad no puede atender estas obligaciones de manera oportuna, el problema deja de ser solo financiero y se convierte en un problema de confianza. Y en el sector solidario, la confianza es un activo fundamental.
Liquidez y confianza: una relación crítica
Una situación grave de iliquidez puede convertirse en crisis institucional en muy corto plazo.
Una entidad solidaria puede soportar durante un tiempo indicadores de rentabilidad bajos, cartera deteriorada o dificultades operativas. Pero si no puede devolver oportunamente ahorros o aportes, realizar desembolsos o cumplir con proveedores, empleados o bancos, el mensaje se propaga rápidamente.
La percepción de iliquidez puede generar temor, retiros masivos y pérdida de confianza. En ese escenario, el problema inicial crece de forma acelerada.
La lección histórica del sector solidario
El sector solidario colombiano ya vivió una lección dolorosa a finales de los años noventa, cuando varias cooperativas comprometieron los ahorros de sus asociados. La pérdida de confianza generó efectos en cadena y afectó no solo a entidades con problemas, sino también a organizaciones con mejores indicadores financieros.
Esa crisis fortaleció el papel de la Superintendencia de la Economía Solidaria e impulsó la evolución de la regulación en administración de riesgos. De ahí nació la necesidad de medir, monitorear y controlar el riesgo de liquidez con herramientas como:
La brecha de liquidez.
El fondo de liquidez.
El IRL o Indicador de Riesgo de Liquidez.
Los flujos de caja.
Las pruebas de estrés.
Los planes de contingencia.
Las pruebas de desempeño o backtesting.
Los comités internos de riesgo de liquidez.
Sin embargo, tras más de dos décadas de desarrollo normativo, todavía existe una brecha importante entre el cumplimiento formal y la gestión real del riesgo.
El problema: reportes que se generan, pero no se interpretan
En muchas entidades, la brecha de liquidez se ha convertido en un formato que se produce periódicamente para cumplir con la supervisión. El sistema genera el reporte, se valida, se remite… y la entidad descansa.
Pero el verdadero valor de la brecha de liquidez no está en enviarla. Está en entenderla. Bien interpretada, debería permitir responder preguntas como:
¿En qué bandas de tiempo se concentra la mayor presión de liquidez?
¿La entidad tiene recursos suficientes para atender sus vencimientos?
¿Qué pasaría si los principales ahorradores retiran sus recursos?
¿Qué ocurre si aumenta la mora de los principales deudores?
¿Qué pasa si se retrasa el recaudo por descuentos de nómina?
¿La entidad puede resistir un aumento inesperado en la demanda de crédito?
¿Qué tan vulnerable es frente a cambios en tasas de interés?
¿Cuánto tiempo podría soportar un choque de liquidez?
Si la gerencia, el contador, el tesorero, el revisor fiscal, el comité de riesgos, la junta directiva o el consejo de administración no pueden interpretar estos resultados, la entidad está desaprovechando una herramienta clave de gestión.
La pregunta de fondo
La brecha de liquidez debe servir para decidir, no solo para reportar.
La brecha de liquidez no es un cuadro: es una alerta temprana
Su propósito es mostrar los descalces entre entradas y salidas de recursos en distintos horizontes de tiempo. Bien interpretada, permite identificar si la entidad puede enfrentar sus obligaciones futuras con los recursos disponibles o esperados.
Una brecha bien interpretada ayuda a decidir sobre:
Políticas de captación · límites de concentración · plazos de colocación · tasas activas y pasivas · estrategias de fondeo · uso del fondo de liquidez · restricciones temporales de crédito · planes de contingencia · seguimiento a flujos de caja · políticas de liquidez mínima.
IRL: una herramienta que necesita mayor apropiación
El Indicador de Riesgo de Liquidez se incorporó para fortalecer la medición del riesgo en el corto plazo. Pero, igual que la brecha, pierde valor si se calcula sin comprensión técnica. La pregunta no es solo si el sistema lo generó, sino si refleja adecuadamente la situación de liquidez y si la administración está tomando decisiones con base en ese resultado.
Un indicador sin análisis puede convertirse en una falsa sensación de control: la entidad cree que gestiona el riesgo porque cumple con el envío, cuando en realidad no usa la información para anticipar escenarios críticos.
El riesgo de tasa de interés también afecta la liquidez
Un error frecuente es analizar la liquidez de forma aislada. En la práctica se conecta con el riesgo de mercado y el de tasa de interés. Si las tasas del mercado suben y la entidad reconoce rendimientos bajos sobre ahorros o CDAT, algunos asociados podrían retirar sus recursos hacia alternativas externas más rentables, generando salidas inesperadas de liquidez.
Por eso el comité interno de riesgo de liquidez debería monitorear también el entorno: tasas de interés, inflación, competencia por captaciones, costo del fondeo, comportamiento de la cartera, concentración de ahorradores y deudores, flujos de caja, liquidez del mercado y cambios económicos que afecten los ingresos de los asociados.
En síntesis
El riesgo de liquidez no se gestiona mirando el formato. Se gestiona entendiendo el contexto.
Pruebas de estrés: anticiparse antes de la crisis
Una gestión seria debe incluir pruebas de estrés para simular escenarios adversos y evaluar la capacidad de resistencia de la entidad. Algunos escenarios que deberían analizarse:
Retiro inesperado de los principales ahorradores.
Aumento de la mora en los principales deudores.
Retraso en los descuentos de nómina y caída del recaudo esperado.
Incremento en la demanda de créditos.
Salida masiva de recursos de ahorro a la vista.
Deterioro de la confianza de los asociados.
Tasas externas que hagan menos atractiva la captación interna.
Necesidad simultánea de atender retiros, créditos y obligaciones operativas.
Todo apunta a responder una pregunta central que no debería improvisarse cuando el problema ya ocurrió: ¿cuánto tiempo podría resistir la entidad un choque de liquidez?
Plan de contingencia: no se diseña durante el incendio
🚨
Es similar a un plan de evacuación: nadie debería diseñar las rutas de salida cuando el edificio ya está en emergencia. En materia de liquidez, las decisiones deben estar definidas antes de que se materialice la crisis.
Un plan de contingencia de liquidez debería establecer, como mínimo:
Señales de alerta temprana y niveles de criticidad.
Responsables de activación.
Medidas preventivas y correctivas.
Fuentes alternativas de liquidez y uso permitido del fondo de liquidez.
Restricciones temporales de colocación y priorización de pagos.
Estrategias de comunicación.
Escalamiento a órganos de administración y control.
Seguimiento posterior a la contingencia.
Sin un plan claro, la entidad queda expuesta a decisiones improvisadas, reactivas y, en algunos casos, contraproducentes.
El papel del comité interno de riesgo de liquidez
El comité no debería limitarse a revisar informes: su función debe ser estratégica. Debe ayudar a la administración y a los órganos de dirección a identificar señales de alerta, evaluar escenarios, recomendar políticas y anticipar decisiones —revisando periódicamente la brecha, el IRL, los flujos de caja, las concentraciones, las pruebas de estrés y la suficiencia del fondo de liquidez—. Cuando funciona bien, agrega valor; cuando se limita a cumplir un requisito, pierde su razón de ser.
Errores frecuentes en la gestión del riesgo de liquidez
1
Creer que validar el reporte equivale a gestionar el riesgo
Que un sistema genere un archivo no significa que la entidad entienda su exposición.
2
No interpretar la brecha de liquidez
Si los órganos de administración y control no la comprenden, su valor es limitado.
3
No hacer pruebas de estrés
Sin escenarios adversos no se sabe cómo reaccionaría la entidad ante retiros, mora o choques externos.
4
No realizar pruebas de desempeño (backtesting)
Las metodologías deben revisarse para evaluar si reflejan el comportamiento real de la entidad.
5
No conectar liquidez con tasas de interés
Las decisiones de tasas pueden incentivar entradas o salidas de recursos y afectar la liquidez.
6
No actualizar planes de contingencia
Un plan desactualizado o genérico no sirve cuando se necesita actuar rápido.
7
No involucrar a los órganos de dirección
La liquidez no es solo un tema contable o de riesgos: es un asunto de gobierno corporativo.
8
Depender excesivamente del software
El software calcula, pero la administración debe analizar, interpretar y decidir.
Autodiagnóstico
¿Qué debería revisar su entidad?
Marque los puntos que su entidad ya cubre con solvencia. Los que queden sin marcar son su mapa de trabajo.
0 de 12 puntos cubiertos
Comience a marcar para conocer el estado de su gestión de liquidez.
Conclusión: la brecha y el IRL deben servir para decidir
El riesgo de liquidez no puede reducirse a un reporte ni delegarse por completo al software o al cumplimiento formal. La brecha de liquidez, el IRL, los flujos de caja, las pruebas de estrés y el plan de contingencia deben convertirse en herramientas vivas de gestión.
Cuando una entidad entiende su brecha y su IRL, puede anticiparse. Cuando solo los reporta, puede estar ignorando señales que algún día podrían materializarse de forma crítica. En materia de liquidez, reaccionar tarde puede ser demasiado costoso.
Fortalezca la gestión real de su riesgo de liquidez
En nuestro seminario de SARL (Sistema de Administración de Riesgo de Liquidez) aprenderá a interpretar la brecha, leer el IRL, diseñar pruebas de estrés y construir un plan de contingencia que funcione antes del incendio.