El Decreto Legislativo 1416 del 17 de septiembre de 2026 abre una posibilidad poco habitual para las cooperativas de ahorro y crédito y las cooperativas multiactivas e integrales con sección de ahorro y crédito. De manera temporal, podrán atender a personas naturales y jurídicas que no sean asociadas, siempre que hagan parte de la población afectada por la emergencia derivada del terremoto.
La medida estará vigente hasta el 31 de diciembre de 2027 y permite realizar con estos terceros dos tipos de operaciones: captar depósitos a la vista y colocar operaciones activas de crédito. Esto representa una oportunidad importante para llegar a nuevos usuarios, competir por depósitos y ofrecer soluciones de financiación sin exigir inicialmente la vinculación como asociado.
La oportunidad, sin embargo, puede ir mucho más allá de colocar nuevos créditos. Durante este periodo, muchas personas podrán conocer por primera vez la experiencia de una cooperativa, utilizar sus productos, comparar su servicio y entender mejor el valor del modelo solidario. El reto será convertir esa relación temporal en una futura vinculación como asociado.
Para lograrlo, las organizaciones deberán actuar con estrategia. No basta con salir a ofrecer productos. Será necesario definir qué segmentos atender, qué líneas de crédito ofrecer, cómo acreditar que una persona fue afectada, cómo medir el riesgo y qué capacidad de liquidez y solvencia tiene la entidad para crecer de manera responsable.
También es importante aclarar que el beneficio no se extiende automáticamente a cualquier familiar de un asociado. La persona debe cumplir las condiciones de afectación establecidas por la norma. De igual forma, el decreto contempla medidas especiales para la entrega de determinados depósitos, participaciones o aportes a herederos, cónyuges o compañeros permanentes de personas fallecidas con ocasión del desastre, bajo las condiciones previstas.
La norma abre una ventana temporal que puede convertirse en una verdadera oportunidad de crecimiento para el sector solidario. La pregunta no es solamente cuánto crédito se puede colocar, sino cómo aprovechar esta posibilidad para atraer nuevos usuarios, demostrar el valor de la cooperativa y fortalecer posteriormente la base social.
En otras palabras, el Decreto 1416 no elimina la esencia del vínculo asociativo. Lo que hace es abrir, durante un periodo excepcional, una puerta para que las cooperativas lleguen a personas que antes no podían atender directamente.
El verdadero reto será qué harán las cooperativas con esa oportunidad.
Este viernes ampliaremos el análisis de estas novedades y sus implicaciones para las organizaciones solidarias en nuestro Seminario Taller “Cómo afrontar y gestionar los procesos ejecutivos de crédito e insolvencia”.
El desastre nacional declarado mediante el Decreto 1171 del 11 de agosto de 2026 plantea un reto para las cooperativas, fondos de empleados y demás organizaciones solidarias: apoyar a los asociados afectados sin comprometer la estabilidad financiera y operativa de la entidad.
La Circular Externa 102 de 2026 exige tomar medidas que van mucho más allá de modificar créditos. La afectación puede reflejarse en la capacidad de pago de los asociados, los recaudos por libranza, los retiros de ahorros, la liquidez y la continuidad de los servicios.
Por eso, la respuesta debe gestionarse desde varios frentes:
SARC: identificar la cartera de los afectados y hacer seguimiento a su capacidad de pago.
SARL: medir el efecto de menores recaudos, mayores retiros y posibles nuevos desembolsos.
SARO: evaluar afectaciones en oficinas, empleados, tecnología, comunicaciones y proveedores.
Primero, identificar a los afectados
La entidad debe comenzar por construir un inventario de asociados y deudores afectados.
No basta con saber quién vive en una zona afectada. Es necesario conocer el impacto real: daños materiales, pérdida o reducción de ingresos, afectación del empleador, dificultades con la libranza, desplazamiento o necesidad de utilizar ahorros y aportes para enfrentar la emergencia.
Con esta información podrá establecerse cuántas personas están afectadas, cuánto representan dentro de la cartera y qué impacto pueden generar sobre la liquidez.
Los riesgos pueden cambiar rápidamente
Un asociado que venía pagando normalmente puede presentar dificultades como consecuencia directa del desastre. Por eso es recomendable crear una cohorte especial de seguimiento para identificar oportunamente cambios en el comportamiento de la cartera.
Al mismo tiempo, pueden presentarse menores recaudos y mayores retiros de ahorros. Incluso algunas empresas pagadoras podrían retrasar las libranzas.
La entidad debe analizar estos efectos antes de definir alivios o nuevas líneas de crédito.
De la solidaridad a la gestión
La Circular 102 no debe manejarse únicamente como un asunto de cartera. Debe llevarse al cuadro de gestión, con responsables, fechas, indicadores y evidencias. La pregunta no es solamente: ¿Cómo podemos ayudar? También debemos preguntarnos: ¿Quién realmente necesita la ayuda? ¿Qué podemos ofrecer responsablemente? ¿Qué impacto tendrá sobre la organización? ¿Cómo vamos a hacer seguimiento?
La solidaridad es parte de la esencia del sector. Gestionarla adecuadamente permite ayudar al asociado y, al mismo tiempo, proteger la sostenibilidad de la organización.
y tu endidad ya hizo este diagnostico?
☐ Se definió la aplicabilidad de la Circular 102.
☐ Se identificaron y registraron los afectados.
☐ Se aprobó el reglamento para reconocimiento y modificación de créditos.
☐ Se habilitaron canales de solicitud y atención.
☐ Se creó la cohorte de seguimiento de cartera.
☐ Se evaluó el impacto sobre la liquidez.
☐ Se revisó la continuidad operativa y los canales alternos.
☐ Se verificaron los procesos ejecutivos potencialmente elegibles.
☐ Se mantuvieron los controles SARLAFT.
☐ Se validó el calendario de reportes y se conservaron los radicados.
☐ Se presentó seguimiento a los órganos de administración y control.
Amigos del sector solidario: lo que nos trajo hasta aquí no es necesariamente lo que garantizará nuestro futuro. Por eso la planeación estratégica empieza por una pregunta —y por un buen diagnóstico.
2030
Un plan debe comenzar por un diagnóstico: saber dónde estamos y de dónde venimos. A partir de ese análisis debemos revisar las expectativas, necesidades, capacidades y potencialidades de nuestra base social y de la propia organización. Con esa realidad podremos construir una nueva visión, reafirmar la que ya tenemos o actualizarla.
Hoy deberíamos estar pensando en el año 2030. ¿Cómo queremos que la organización sea percibida, vista y evaluada? Esa visión no puede construirse de manera aislada por un gerente o un pequeño equipo: requiere la participación de quienes lideran la organización.
DelegadosConsejo de administraciónJunta directivaComité de control socialComités de riesgos, crédito y bienestarLíderes de procesosColaboradoresGerencia
El punto de partida
Se necesita una construcción colectiva de la visión. Todos necesitamos saber hacia dónde va la organización.
El bienestar del asociado es nuestra razón de ser
La misión de las organizaciones de economía solidaria está contenida, en buena parte, en su objeto social: contribuir al bienestar y a la calidad de vida integral del asociado, de su familia, de la comunidad y de nuestros colaboradores. Esa misión se desarrolla mediante productos, servicios y actividades concretas.
Por eso conviene revisar el portafolio actual y preguntarnos si lo que ofrecemos es realmente lo que el asociado de hoy requiere, demanda o espera. Si nuestros servicios no responden a sus expectativas, el asociado potencial no encontrará motivos para ingresar y el actual tampoco encontrará razones para permanecer.
La planeación estratégica debe ayudarnos a mirar no solo cuál es nuestro asociado de hoy, sino cuál será el del futuro:
¿Qué van a demandar los asociados en los próximos años?
¿Cómo querrán relacionarse con la organización?
¿Qué productos, servicios y canales van a necesitar?
¿Cómo queremos que nos evalúen en 2030?
Las expectativas y las formas de ver la vida están cambiando. La organización del futuro no se comienza a construir dentro de diez años: tenemos que empezar a prepararla desde ahora.
Tecnología sin perder la calidez humana
Muchas organizaciones todavía se apoyan en procesos manuales y posiblemente están dejando de aprovechar herramientas que han evolucionado rápidamente. La inteligencia artificial, la virtualidad, la automatización y la gestión documental permiten tener presencia los siete días de la semana, las 24 horas del día, llegar a distintos lugares del territorio y atender de forma simultánea más operaciones y solicitudes.
En eso debemos invertir: en conocer estas herramientas, entender cómo pueden servirle a la organización y desarrollar productos y canales que nos acerquen mejor al asociado.
Un equilibrio, no una renuncia
Podemos ser más ágiles y digitales sin dejar de ser cercanos. La tecnología y el trato humano pueden convivir.
No podemos seguir apagando incendios
La coyuntura es compleja: cambios en el entorno mundial, tensiones geopolíticas que pueden afectar el petróleo, el gas y la economía, y transformaciones nacionales relacionadas con el Gobierno, la seguridad, el empleo, el crecimiento, la institucionalidad y el tamaño del Estado.
Todo esto puede irradiarse hacia nuestro sector: los ingresos y el empleo de los asociados, el crecimiento de las organizaciones, la regulación aplicable y las obligaciones ante la Supersolidaria. No podemos permanecer todo el tiempo apagando incendios y reaccionando ante lo que va llegando. Tenemos que contar con un plan.
Planear es como organizar un viaje. Si queremos llegar a la costa, debemos sentarnos a pensar en los recursos, los tiempos, los responsables, los líderes y las estrategias que nos permitirán llegar de forma segura. Dar un paso en una dirección no es lo mismo que darlo en otra.
Un plan sencillo que todos puedan comprender
Además de definir las estrategias, necesitamos indicadores que nos permitan evaluar los resultados: aquello que no se mide no se puede controlar. Los indicadores muestran cuánto hemos avanzado y si las estrategias producen los resultados esperados; y necesitamos un mecanismo para evaluar el plan periódicamente y ajustarlo.
Existen muchas técnicas y metodologías, pero lo que queremos poner al alcance de las organizaciones solidarias es algo sencillo, práctico y comprensible. Si alguien pregunta cuál es la planeación estratégica de la entidad, deberíamos poder mostrar un documento corto y claro:
La anatomía de un plan estratégico claro
1
Misiónnuestra razón de ser
2
Visióna dónde vamos en 2030
3
Objetivosqué queremos lograr
4
Estrategiascómo lo lograremos
5
Indicadorescómo mediremos
6
Responsablesquién lidera cada frente
7
Presupuestoscon qué recursos
8
Plan de acciónqué hacer y cuándo
Debe ser un documento al alcance de todos, que pueda difundirse entre los asociados y permita que cada persona comprenda hacia dónde se dirige la organización.
28Agosto
Encuentro del sector solidario
Construyamos juntos el Plan Estratégico 2027–2030
Acompáñenos en esta reflexión. Entre más personas de la organización participen, mayor será la capacidad institucional para abordar el proceso, aportar ideas y construir colectivamente la visión. Están invitados:
Consejos de administraciónJuntas directivasGerentesContadoresRevisores fiscalesJefes de procesosComités de crédito, riesgos, control y bienestar social
Tener una visión es el primer punto de partida. Aunque 2030 parezca lejano, desde el principio debemos tener claro hacia dónde encaminamos la organización.
El sector solidario crece, pero no todos crecen igual.
Con corte a junio de 2026, tasas competitivas impulsaron la cartera en buena parte del sector. Pero detrás del agregado aparece una señal de alerta: los fondos de empleados tienen dificultades para crecer su base social y convertir sus captaciones en cartera.
Analizamos el comportamiento del sector solidario colombiano en el primer semestre de 2026 a partir de las cifras reportadas a la Superintendencia de la Economía Solidaria, en dos frentes: las tasas de interés a junio de 2026 y el crecimiento del semestre.
Para las tasas se tomaron las entidades con más de $100 millones de activos, quedando una muestra de 1.681 entidades (promedios de tasa ponderada). Para el crecimiento se analizaron 1.970 organizaciones con saldos en ambos cortes —diciembre de 2025 y junio de 2026— y activos superiores a $100 millones.
1.970organizaciones analizadas (1S 2026)
7,2 Masociados
$63,9 Ben activos
$35,7 Ben cartera
El panorama por tipología
Cuatro grandes grupos concentran el sector, con tamaños y dinámicas muy distintas:
Fondos de empleados
1.232
Asociados1,2 millones
Activos$17 billones
Cartera$12 billones
Depósitos / aportes$10,3 B / $3 B
▼ Base social negativa
Cooperativas con actividad financiera
172
Asociados+4 millones
Activos$26 billones
Cartera / activo~74%
Cartera vs. activo+5,1% / +4,8%
▲ Gana participación la cartera
Coop. con actividad crediticia (>30%)
210
Asociados1,1 millones
Activos$4,7 billones
Cartera / activo67%
Cartera vs. activo+2,8% / +4%
▼ Pierde participación la cartera
Mutuales
72
Asociados212 mil
Activos~$0,5 billones
Cartera / activo59%
Peso en el sectorMarginal
▲ Mejores indicadores de crecimiento
Tasas de interés a junio de 2026
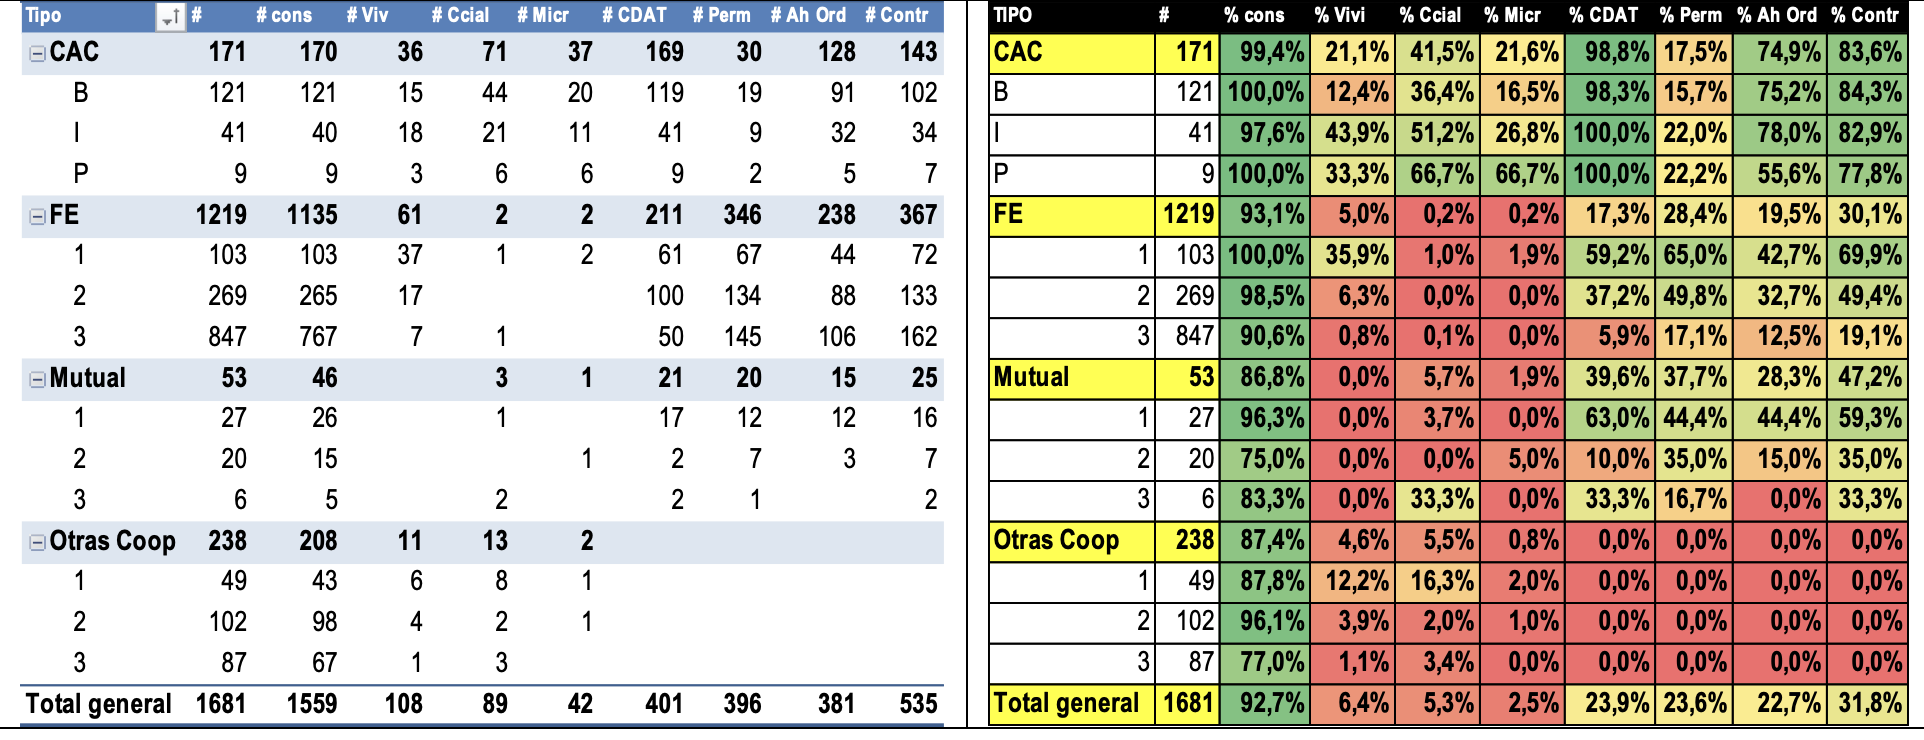
Antes de mirar las tasas, conviene ver qué productos ofrece realmente cada tipo de entidad. Casi todas prestan para consumo, pero la vivienda, el comercial y el microcrédito se concentran en las entidades de mayor categoría.
Participación de entidades por producto y categoría. Fuente: reportes a la Supersolidaria, junio 2026.
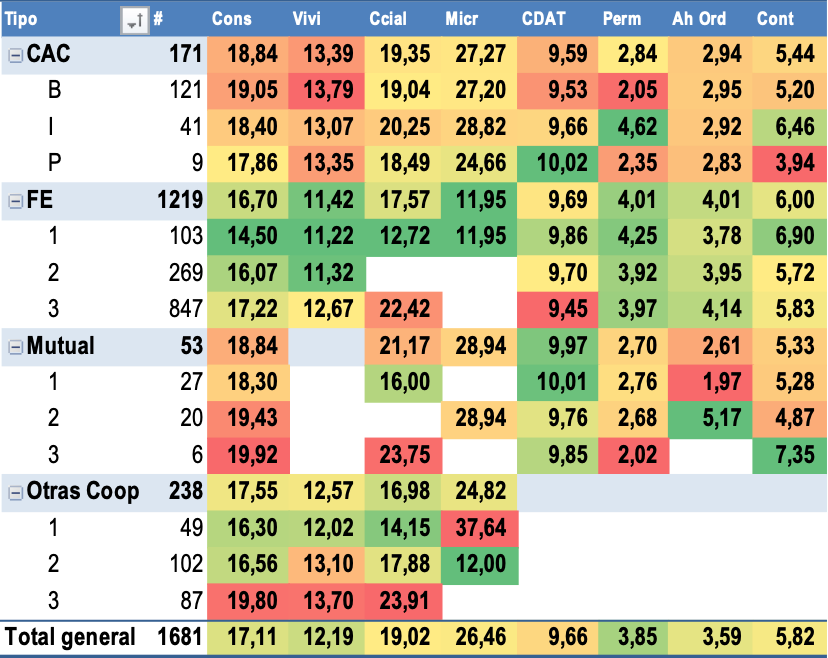
En cuanto a las tasas ponderadas, el mapa por producto y tipo de entidad muestra un sector con condiciones competitivas, especialmente en consumo y vivienda:
Tasas efectivas anuales ponderadas por producto y categoría. Fuente: reportes a la Supersolidaria, junio 2026.
Cooperativas con actividad financiera (CAC)
El consumo oscila entre 18% y 19% EA (más alto en las más pequeñas) y la vivienda entre 13% y 14% EA —ambas competitivas, lo que ayuda a explicar el buen comportamiento de la cartera—. El CDAT se acerca o supera ligeramente el 10% EA (más alto en las plenas), el ahorro a la vista ronda el 3% EA y el contractual arranca cerca de 4% en las plenas y llega a casi 6,5% EA en las de categoría intermedia.
Fondos de empleados
Son los que prestan más barato del sector: los de primer nivel promedian 14,50% en consumo y 11,22% en vivienda; los de segundo nivel, 16,07% y 11,32%. El CDAT está ligeramente por debajo del 10% y el ahorro permanente (entre los que pagan más del 1% EA) ronda el 4% EA.
Mutuales y otras cooperativas
En las mutuales la mayoría solo presta para consumo, con tasas entre 18% y 20% EA (más bajas en las grandes) y CDAT cercano al 10%. En otras cooperativas, el consumo va de 16,3% (nivel 1) a casi 20% EA (nivel 3), y la vivienda —poco frecuente— entre 12% y 14% EA.
Una lectura clave
Tasas de consumo y vivienda competitivas ayudan a explicar el buen comportamiento de la cartera. Pero las tasas tienden a subir en el segundo semestre de 2026.
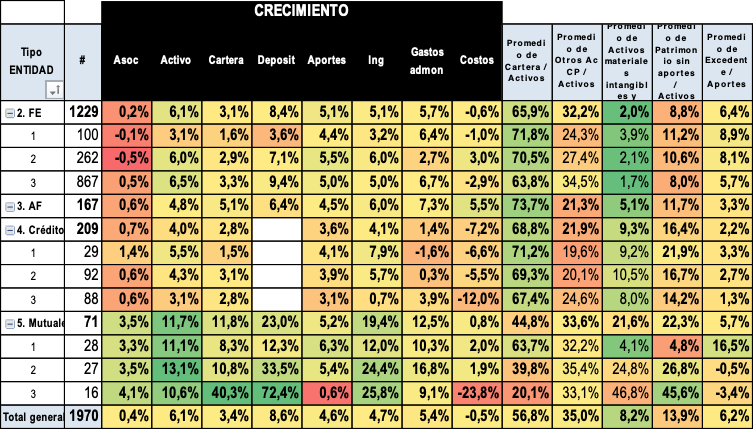
Crecimiento del primer semestre de 2026
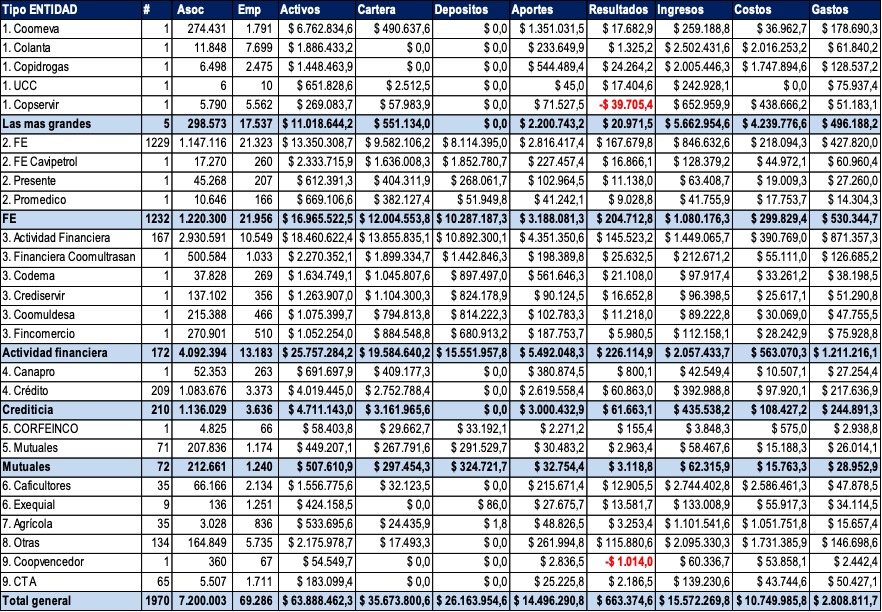
Al observar las magnitudes por tipología, se dimensiona el peso de cada grupo dentro del sector.
Magnitudes en millones de pesos por tipología. Fuente: reportes a la Supersolidaria, corte junio 2026.
Los fondos de empleados son la tipología más numerosa (1.232 entidades), con 1,2 millones de asociados, 22 mil empleos y $17 billones en activos, de los cuales $12 billones son cartera, apalancada en $10,3 billones de depósitos y $3 billones de aportes. Descontando los tres fondos más grandes, el promedio es de unos $9,5 millones por asociado. Su base social decreció en el semestre —único caso entre las entidades de crédito—, y su cartera creció apenas la mitad de sus activos: la liquidez aumenta y la cartera pierde participación (72% del activo en niveles 1 y 2).
Las cooperativas con actividad financiera (172) asocian más de 4 millones de personas —más del triple de los fondos— y sus $26 billones en activos casi duplican los de aquellos. Mostraron mayor dinamismo: la cartera creció 5,1% frente a un 4,8% de los activos, ganando participación (cierra cerca del 74% del activo). Las 210 cooperativas con actividad crediticia superior al 30% del activo, en cambio, crecieron menos en cartera que en activos (2,8% vs. 4%). Las mutuales, aunque marginales (72 entidades, 212 mil asociados), presentan los mejores indicadores de crecimiento.
Crecimiento porcentual por variable y categoría. Fuente: reportes a la Supersolidaria, primer semestre 2026.
En el agregado se observa un incremento de los gastos consistente con la inflación anual y una ligera reducción de los costos, que podría revertirse con el aumento de las tasas de interés durante el segundo semestre de 2026.
Conclusiones y recomendaciones
La señal más importante del semestre está en los fondos de empleados: tienen dificultades para crecer su base social y para convertir sus captaciones en cartera. El resultado es un aumento de los excesos de liquidez.
El matiz del entorno de tasas altas
Ese exceso de liquidez, en un entorno de tasas altas, permitirá compensar parcialmente —con rendimientos financieros— la menor generación de intereses de cartera.
Fondos de empleados: el reto es recuperar base social y colocar la liquidez disponible en cartera de calidad, aprovechando su ventaja de tasa (las más bajas del sector).
Cooperativas con actividad financiera: mantienen el dinamismo; el foco está en sostener el margen frente a la subida de las tasas de captación.
Cooperativas con actividad crediticia: deben revisar por qué la cartera crece por debajo del activo y si la liquidez está bien remunerada.
Todo el sector: vigilar el efecto del segundo semestre, cuando el alza de tasas puede presionar el costo de las captaciones y el margen financiero.
¿Cómo está su entidad frente al sector?
Comparar sus resultados con entidades similares cambia por completo la lectura de sus estados financieros. Le ayudamos a realizar un diagnóstico comparativo de crecimiento, cartera, rentabilidad, liquidez y eficiencia frente a su segmento.
El sector crece, pero el promedio esconde dinámicas opuestas: mientras unas tipologías ganan participación de cartera, otras acumulan liquidez que aún no logran colocar.
La pregunta no es solo cuánto creció el sector, sino dónde está creciendo su entidad y a qué costo.
¿Los costos de operación están afectando a todo el sector solidario?
El sector cerró 2025 con una señal positiva, pero el resultado agregado esconde realidades muy distintas. La pregunta correcta no es solo cuánto se gasta, sino si los ingresos, los asociados y los activos productivos crecen lo suficiente para sostener ese gasto.
El sector solidario colombiano cerró 2025 con una señal positiva: cooperativas, fondos de empleados y asociaciones mutuales reportaron un crecimiento en sus excedentes que superó los $420.000 millones.
+37%crecimiento de los excedentes del sector en 2025
$420.000 Mexcedentes agregados superados en el año
1,85%indicador de calidad de cartera del caso analizado
Sin embargo, el resultado agregado no significa que todas las entidades estén creciendo ni que enfrenten las mismas condiciones. Detrás de ese promedio hay organizaciones con cartera sana, pero con menos asociados, menores ingresos y una estructura operativa cada vez más difícil de sostener.
La pregunta que hoy debería hacerse la junta directiva
No es solamente cuánto está gastando la entidad, sino si sus ingresos, asociados y activos productivos están creciendo lo suficiente para soportar esos gastos.
Un mercado más costoso y competitivo
Las entidades solidarias operan en un entorno económico exigente.
12%
Tasa de política monetaria del Banco de la República (desde el 1 de julio de 2026)
6,14%
Inflación anual a junio de 2026
Este escenario afecta a la vez a las entidades y a sus asociados:
Los hogares tienen menor capacidad para ahorrar y pagar obligaciones.
Las organizaciones deben ofrecer tasas atractivas para conservar los depósitos.
Los costos laborales, tecnológicos y administrativos siguen aumentando.
Las tasas de los créditos no siempre pueden ajustarse de inmediato.
El margen entre la rentabilidad de la cartera y el costo de las captaciones puede reducirse.
Además, el asociado actual compara tasas, tiempos de respuesta y facilidad de acceso. Ya no compite únicamente otra cooperativa o fondo de empleados: también compiten bancos, fintech, billeteras digitales y plataformas de crédito.
La tecnología dejó de ser opcional
81%
de los establecimientos de crédito ya usaba IA en algún proceso (2025)
96,4%
de la población adulta con acceso a productos financieros (sep. 2025)
Este entorno eleva las expectativas de los asociados. Hoy esperan poder actualizar sus datos virtualmente, solicitar un crédito sin desplazarse, firmar documentos electrónicamente, consultar saldos y obligaciones en línea, recibir respuestas rápidas y realizar pagos y transferencias desde el celular.
El reto no es simplemente comprar tecnología. La verdadera eficiencia aparece cuando la tecnología elimina reprocesos, integra la información, automatiza controles y permite tomar mejores decisiones. Una plataforma adicional que no se conecta con los demás procesos puede terminar aumentando los gastos en lugar de reducirlos.
Entonces, ¿el problema de los costos es generalizado?
Un diagnóstico sobre una entidad del sector, comparada con organizaciones similares, encontró un resultado revelador. Durante 2025 los gastos ordinarios del segmento crecieron 9,76%, mientras que los de la entidad analizada aumentaron 10,62%: una diferencia de apenas 0,86 puntos porcentuales. El incremento del gasto no era exclusivo de la organización; había una presión generalizada por personal, tecnología, cumplimiento, auditoría, seguridad de la información y administración.
Pero el dato decisivo apareció al revisar los ingresos y la base social:
El promedio esconde la realidad: crecimiento comparado (2025)
Variación anual · entidad analizada frente a su segmento
Segmento (entidades similares)Entidad analizada
Análisis construido con información e indicadores de STARSOL®.
El problema no estaba únicamente en gastar más. La organización debía cubrir mayores costos con una menor generación de ingresos (-2,13%, frente a +6,43% del segmento) y una base social que cayó 10,79%, mientras el segmento crecía 1,14%.
Menos asociados, mayor costo por persona
Una entidad puede perder asociados, pero no puede reducir de inmediato sus obligaciones: debe seguir pagando personal, software, revisoría fiscal, administración de riesgos, seguridad de la información y reportes regulatorios. La misma estructura termina distribuyéndose entre menos personas. Por eso, aunque el gasto total no parezca excesivo, aumentan:
El costo por asociado.
El costo por crédito administrado.
El costo por transacción.
El costo de cumplimiento.
El gasto operativo frente a los ingresos.
Cuidado con la reacción automática
Recortar indiscriminadamente puede agravar el problema: si se deteriora el servicio, la entidad podría perder más asociados y reducir aún más sus ingresos.
Más cartera no siempre significa más rentabilidad
La cartera de la entidad analizada creció 11,08%, más del doble del 5,26% del segmento. Y aun así, sus ingresos disminuyeron. No basta con colocar más créditos: una cartera creciente puede generar menos rentabilidad cuando:
Se reducen las tasas de colocación.
Aumentan las líneas con condiciones preferenciales.
Los desembolsos se concentran al final del periodo.
Se amplían los plazos.
El costo de los depósitos permanece elevado.
El margen no cubre adecuadamente los gastos y los riesgos.
Incluso una cartera sana puede coexistir con una rentabilidad insuficiente: en el caso evaluado, la calidad de cartera era favorable (1,85%), pero la entidad seguía enfrentando presión sobre sus resultados.
¿Un gasto operativo cercano al 60% es necesariamente malo?
No siempre. En el primer semestre de 2026, los gastos de personal y generales de la entidad se ubicaron cerca del 60% de los ingresos financieros, un porcentaje similar al histórico de su segmento. Pero un mismo indicador admite lecturas distintas:
Es manejable cuando crecen los ingresos y los asociados.
Es una alerta cuando los ingresos disminuyen.
Puede estar distorsionado si incluye gastos sociales o extraordinarios.
No es comparable si las entidades usan cuentas y fórmulas diferentes.
Por eso, la junta directiva no debería recibir solo un porcentaje. Debe conocer qué cuentas lo componen, cómo ha cambiado y cuál es su relación con los ingresos, la cartera y la base social.
La solución no es simplemente gastar menos
La eficiencia no consiste en recortes aislados, sino en generar más valor con los recursos disponibles. Las entidades deberían concentrarse en cuatro prioridades:
1
Recuperar y fortalecer la base social.
2
Mejorar la rentabilidad de la cartera y de cada línea de crédito.
3
Automatizar procesos para reducir reprocesos y tiempos de respuesta.
4
Controlar que los gastos no crezcan por encima de los ingresos.
La meta correcta
No es únicamente disminuir los costos: es lograr que los ingresos, los asociados y los activos productivos crezcan por encima de la estructura operativa.
Autodiagnóstico
¿Su entidad se parece a este caso?
Marque las señales que reconoce hoy en su organización.
0 de 6 señales presentes
Marque las señales que reconoce en su entidad.
Con STARSOL®
Convierta los datos en decisiones
Todo este análisis se construyó con información e indicadores de STARSOL®, integrando crecimiento, cartera, rentabilidad, liquidez, estructura financiera, eficiencia y comparación con entidades similares. STARSOL® permite pasar de una lectura aislada de los estados financieros a preguntas concretas:
¿La entidad crece por encima o por debajo de su segmento? ¿El aumento de los gastos es generalizado o propio? ¿La cartera genera suficiente rentabilidad? ¿La pérdida de asociados está subiendo el costo operativo? ¿El margen financiero es suficiente? ¿Qué acciones debería priorizar la junta directiva?
Las cooperativas, fondos de empleados y mutuales que necesiten conocer su situación real pueden pedir un diagnóstico financiero integral, comparar sus resultados con entidades similares e identificar las acciones para mejorar su sostenibilidad, eficiencia y rentabilidad.
El objetivo no es gastar menos: es que los ingresos, los asociados y los activos productivos crezcan por encima de la estructura operativa.