El Decreto Legislativo 1416 del 17 de septiembre de 2026 abre una posibilidad poco habitual para las cooperativas de ahorro y crédito y las cooperativas multiactivas e integrales con sección de ahorro y crédito. De manera temporal, podrán atender a personas naturales y jurídicas que no sean asociadas, siempre que hagan parte de la población afectada por la emergencia derivada del terremoto.
La medida estará vigente hasta el 31 de diciembre de 2027 y permite realizar con estos terceros dos tipos de operaciones: captar depósitos a la vista y colocar operaciones activas de crédito. Esto representa una oportunidad importante para llegar a nuevos usuarios, competir por depósitos y ofrecer soluciones de financiación sin exigir inicialmente la vinculación como asociado.
La oportunidad, sin embargo, puede ir mucho más allá de colocar nuevos créditos. Durante este periodo, muchas personas podrán conocer por primera vez la experiencia de una cooperativa, utilizar sus productos, comparar su servicio y entender mejor el valor del modelo solidario. El reto será convertir esa relación temporal en una futura vinculación como asociado.
Para lograrlo, las organizaciones deberán actuar con estrategia. No basta con salir a ofrecer productos. Será necesario definir qué segmentos atender, qué líneas de crédito ofrecer, cómo acreditar que una persona fue afectada, cómo medir el riesgo y qué capacidad de liquidez y solvencia tiene la entidad para crecer de manera responsable.
También es importante aclarar que el beneficio no se extiende automáticamente a cualquier familiar de un asociado. La persona debe cumplir las condiciones de afectación establecidas por la norma. De igual forma, el decreto contempla medidas especiales para la entrega de determinados depósitos, participaciones o aportes a herederos, cónyuges o compañeros permanentes de personas fallecidas con ocasión del desastre, bajo las condiciones previstas.
La norma abre una ventana temporal que puede convertirse en una verdadera oportunidad de crecimiento para el sector solidario. La pregunta no es solamente cuánto crédito se puede colocar, sino cómo aprovechar esta posibilidad para atraer nuevos usuarios, demostrar el valor de la cooperativa y fortalecer posteriormente la base social.
En otras palabras, el Decreto 1416 no elimina la esencia del vínculo asociativo. Lo que hace es abrir, durante un periodo excepcional, una puerta para que las cooperativas lleguen a personas que antes no podían atender directamente.
El verdadero reto será qué harán las cooperativas con esa oportunidad.
Este viernes ampliaremos el análisis de estas novedades y sus implicaciones para las organizaciones solidarias en nuestro Seminario Taller “Cómo afrontar y gestionar los procesos ejecutivos de crédito e insolvencia”.
Nuevas funcionalidades de STARSOL® para la transformación digital de cooperativas, fondos de empleados y organizaciones solidarias, sin perder de vista la gestión integral del riesgo.
e-firma
En la edición de STARSOL AL DÍA® del 1 de septiembre presentamos nuevas funcionalidades orientadas a facilitar la transformación digital del sector solidario, conectando servicio al asociado y administración del riesgo dentro de un mismo proceso.
Novedades de STARSOL®
Alertas compartidas entre SARLAFT y SARC.
Solicitud del formulario de origen de fondos desde la bitácora.
Evaluación de cartera y modelos de preaprobados.
Formularios con campos condicionales.
Personalización de los formularios virtuales.
Codeudores dinámicos en solicitudes de crédito.
Consulta masiva y trazabilidad de consultas en listas.
Apertura digital de productos de ahorro.
Integración con firma electrónica y validación de identidad.
Firma electrónica: no basta con ver una firma
El tema central de esta edición fue la firma electrónica y la seguridad jurídica, con la participación de Néstor Javier Dávila, del equipo técnico-jurídico de ValidarT. Uno de los mensajes más importantes fue diferenciar entre que una firma pueda producir efectos jurídicos y que tenga una evidencia suficientemente robusta en caso de controversia.
Una simple imagen de una firma no permite demostrar fácilmente quién realizó el proceso. Por eso, los mecanismos más robustos pueden incorporar varias capas de evidencia:
Capas que fortalecen una firma electrónica
OTPCorreo electrónicoTeléfonoDirección IPValidación biométricaFotografía del documentoSelfieCertificado digitalEstampa de tiempoTrazabilidad
El objetivo de todo ese conjunto es poder demostrar cuatro cosas:
¿Quién?firmó
¿Qué?firmó
¿Cuándo?lo hizo
¿Cómo?se verificó su identidad
Ley 2573 de 2026: atención a la suplantación de identidad
Durante la jornada también analizamos la Ley 2573 de 2026, que refuerza la protección de las personas frente a situaciones relacionadas con suplantación de identidad, reportes negativos y cobro de obligaciones. Para las organizaciones que realizan operaciones de crédito, esto plantea una pregunta muy concreta:
La pregunta que toda entidad de crédito debe poder responder
Si mañana una persona afirma que nunca solicitó el crédito, ¿qué evidencia tiene la entidad para demostrar que realmente fue ella?
De ahí la importancia de fortalecer los procesos digitales de identificación, autenticación y conservación de evidencias.
STARSOL® + ValidarT
La integración presentada permite que determinados procesos se originen directamente desde STARSOL® y continúen con mecanismos especializados de validación de identidad y firma electrónica. Así, una organización puede gestionar digitalmente todo el proceso de principio a fin:
Un proceso digital, extremo a extremo
Solicitud de crédito
Validación de identidad
Firma
Pagaré
Evidencia digital
De esta forma, la integración conecta transformación digital, servicio al asociado y gestión del riesgo dentro de un mismo flujo.
Preguntas frecuentes
¿Una firma electrónica puede ser válida en Colombia?
Sí. Sin embargo, la fortaleza del proceso dependerá de las evidencias que permitan demostrar la identidad del firmante y su vinculación con el documento.
¿Una firma escaneada en un PDF es suficiente?
Puede tener efectos jurídicos según las circunstancias, pero ofrece una capacidad probatoria mucho menor que un proceso con autenticación, identidad y trazabilidad.
¿Qué pasa si el asociado solo dibuja una línea o una «X»?
La representación gráfica no es necesariamente el elemento determinante. Lo importante es el conjunto de evidencias que vinculan a la persona con el mensaje de datos.
¿El OTP ayuda a fortalecer la firma?
Sí. El OTP constituye una evidencia adicional y puede complementarse con biometría y validación de identidad.
¿Un pagaré electrónico debe imprimirse?
Lo recomendable es conservar el mensaje de datos original y las evidencias digitales asociadas al proceso.
Conclusión
Digitalizar no significa simplemente eliminar el papel. Una transformación digital bien implementada debe permitir que la organización pueda demostrar el proceso completo:
La evidencia que una operación digital debe dejar
Quién realizó la operación+Qué aceptó+Cuándo lo hizo+Cómo se validó su identidad+Qué evidencia quedó disponible
Con sus nuevas funcionalidades, STARSOL® continúa integrando transformación digital, gestión de riesgos y servicio al asociado para cooperativas, fondos de empleados y demás organizaciones del sector solidario.
STARSOL®
¿Quiere implementar estos procesos en su organización?
Conozca cómo STARSOL® integra firma electrónica, validación de identidad y conservación de evidencias con la gestión del riesgo del sector solidario.
El desastre nacional declarado mediante el Decreto 1171 del 11 de agosto de 2026 plantea un reto para las cooperativas, fondos de empleados y demás organizaciones solidarias: apoyar a los asociados afectados sin comprometer la estabilidad financiera y operativa de la entidad.
La Circular Externa 102 de 2026 exige tomar medidas que van mucho más allá de modificar créditos. La afectación puede reflejarse en la capacidad de pago de los asociados, los recaudos por libranza, los retiros de ahorros, la liquidez y la continuidad de los servicios.
Por eso, la respuesta debe gestionarse desde varios frentes:
SARC: identificar la cartera de los afectados y hacer seguimiento a su capacidad de pago.
SARL: medir el efecto de menores recaudos, mayores retiros y posibles nuevos desembolsos.
SARO: evaluar afectaciones en oficinas, empleados, tecnología, comunicaciones y proveedores.
Primero, identificar a los afectados
La entidad debe comenzar por construir un inventario de asociados y deudores afectados.
No basta con saber quién vive en una zona afectada. Es necesario conocer el impacto real: daños materiales, pérdida o reducción de ingresos, afectación del empleador, dificultades con la libranza, desplazamiento o necesidad de utilizar ahorros y aportes para enfrentar la emergencia.
Con esta información podrá establecerse cuántas personas están afectadas, cuánto representan dentro de la cartera y qué impacto pueden generar sobre la liquidez.
Los riesgos pueden cambiar rápidamente
Un asociado que venía pagando normalmente puede presentar dificultades como consecuencia directa del desastre. Por eso es recomendable crear una cohorte especial de seguimiento para identificar oportunamente cambios en el comportamiento de la cartera.
Al mismo tiempo, pueden presentarse menores recaudos y mayores retiros de ahorros. Incluso algunas empresas pagadoras podrían retrasar las libranzas.
La entidad debe analizar estos efectos antes de definir alivios o nuevas líneas de crédito.
De la solidaridad a la gestión
La Circular 102 no debe manejarse únicamente como un asunto de cartera. Debe llevarse al cuadro de gestión, con responsables, fechas, indicadores y evidencias. La pregunta no es solamente: ¿Cómo podemos ayudar? También debemos preguntarnos: ¿Quién realmente necesita la ayuda? ¿Qué podemos ofrecer responsablemente? ¿Qué impacto tendrá sobre la organización? ¿Cómo vamos a hacer seguimiento?
La solidaridad es parte de la esencia del sector. Gestionarla adecuadamente permite ayudar al asociado y, al mismo tiempo, proteger la sostenibilidad de la organización.
y tu endidad ya hizo este diagnostico?
☐ Se definió la aplicabilidad de la Circular 102.
☐ Se identificaron y registraron los afectados.
☐ Se aprobó el reglamento para reconocimiento y modificación de créditos.
☐ Se habilitaron canales de solicitud y atención.
☐ Se creó la cohorte de seguimiento de cartera.
☐ Se evaluó el impacto sobre la liquidez.
☐ Se revisó la continuidad operativa y los canales alternos.
☐ Se verificaron los procesos ejecutivos potencialmente elegibles.
☐ Se mantuvieron los controles SARLAFT.
☐ Se validó el calendario de reportes y se conservaron los radicados.
☐ Se presentó seguimiento a los órganos de administración y control.
El sector solidario crece, pero no todos crecen igual.
Con corte a junio de 2026, tasas competitivas impulsaron la cartera en buena parte del sector. Pero detrás del agregado aparece una señal de alerta: los fondos de empleados tienen dificultades para crecer su base social y convertir sus captaciones en cartera.
Analizamos el comportamiento del sector solidario colombiano en el primer semestre de 2026 a partir de las cifras reportadas a la Superintendencia de la Economía Solidaria, en dos frentes: las tasas de interés a junio de 2026 y el crecimiento del semestre.
Para las tasas se tomaron las entidades con más de $100 millones de activos, quedando una muestra de 1.681 entidades (promedios de tasa ponderada). Para el crecimiento se analizaron 1.970 organizaciones con saldos en ambos cortes —diciembre de 2025 y junio de 2026— y activos superiores a $100 millones.
1.970organizaciones analizadas (1S 2026)
7,2 Masociados
$63,9 Ben activos
$35,7 Ben cartera
El panorama por tipología
Cuatro grandes grupos concentran el sector, con tamaños y dinámicas muy distintas:
Fondos de empleados
1.232
Asociados1,2 millones
Activos$17 billones
Cartera$12 billones
Depósitos / aportes$10,3 B / $3 B
▼ Base social negativa
Cooperativas con actividad financiera
172
Asociados+4 millones
Activos$26 billones
Cartera / activo~74%
Cartera vs. activo+5,1% / +4,8%
▲ Gana participación la cartera
Coop. con actividad crediticia (>30%)
210
Asociados1,1 millones
Activos$4,7 billones
Cartera / activo67%
Cartera vs. activo+2,8% / +4%
▼ Pierde participación la cartera
Mutuales
72
Asociados212 mil
Activos~$0,5 billones
Cartera / activo59%
Peso en el sectorMarginal
▲ Mejores indicadores de crecimiento
Tasas de interés a junio de 2026
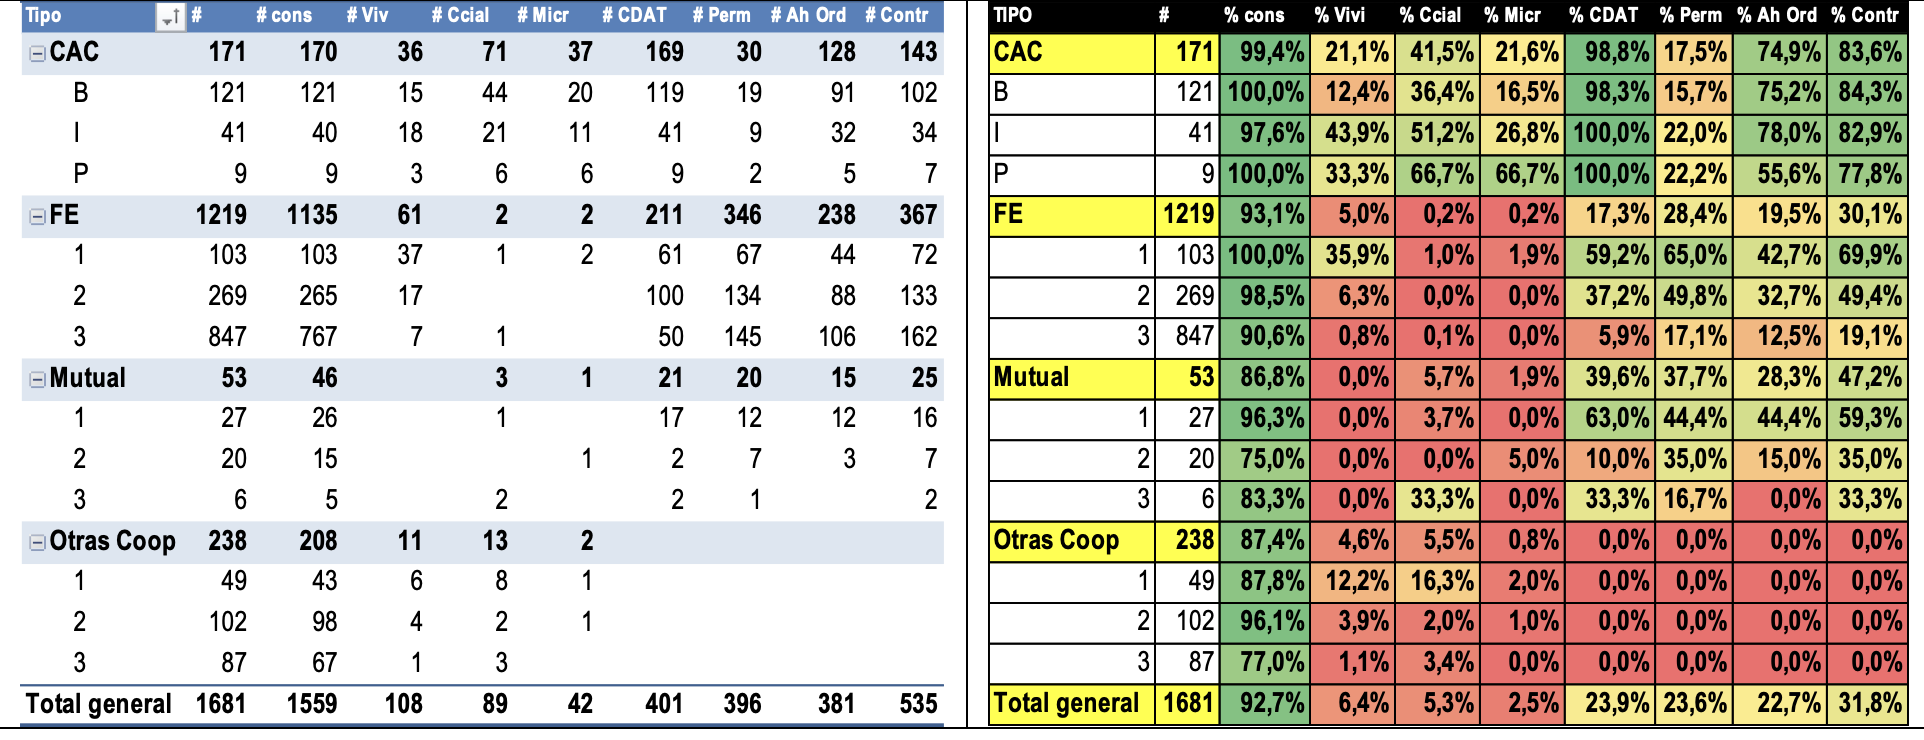
Antes de mirar las tasas, conviene ver qué productos ofrece realmente cada tipo de entidad. Casi todas prestan para consumo, pero la vivienda, el comercial y el microcrédito se concentran en las entidades de mayor categoría.
Participación de entidades por producto y categoría. Fuente: reportes a la Supersolidaria, junio 2026.
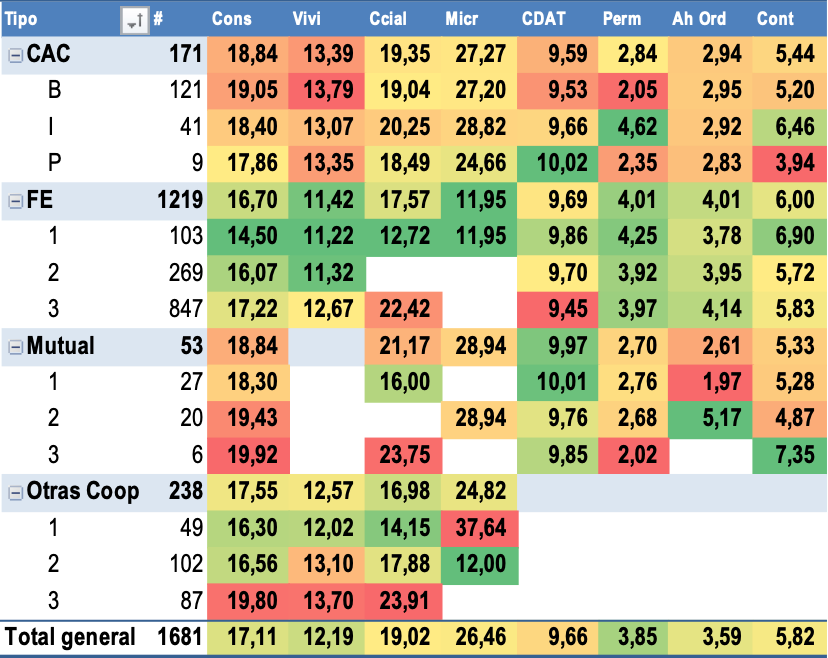
En cuanto a las tasas ponderadas, el mapa por producto y tipo de entidad muestra un sector con condiciones competitivas, especialmente en consumo y vivienda:
Tasas efectivas anuales ponderadas por producto y categoría. Fuente: reportes a la Supersolidaria, junio 2026.
Cooperativas con actividad financiera (CAC)
El consumo oscila entre 18% y 19% EA (más alto en las más pequeñas) y la vivienda entre 13% y 14% EA —ambas competitivas, lo que ayuda a explicar el buen comportamiento de la cartera—. El CDAT se acerca o supera ligeramente el 10% EA (más alto en las plenas), el ahorro a la vista ronda el 3% EA y el contractual arranca cerca de 4% en las plenas y llega a casi 6,5% EA en las de categoría intermedia.
Fondos de empleados
Son los que prestan más barato del sector: los de primer nivel promedian 14,50% en consumo y 11,22% en vivienda; los de segundo nivel, 16,07% y 11,32%. El CDAT está ligeramente por debajo del 10% y el ahorro permanente (entre los que pagan más del 1% EA) ronda el 4% EA.
Mutuales y otras cooperativas
En las mutuales la mayoría solo presta para consumo, con tasas entre 18% y 20% EA (más bajas en las grandes) y CDAT cercano al 10%. En otras cooperativas, el consumo va de 16,3% (nivel 1) a casi 20% EA (nivel 3), y la vivienda —poco frecuente— entre 12% y 14% EA.
Una lectura clave
Tasas de consumo y vivienda competitivas ayudan a explicar el buen comportamiento de la cartera. Pero las tasas tienden a subir en el segundo semestre de 2026.
Crecimiento del primer semestre de 2026
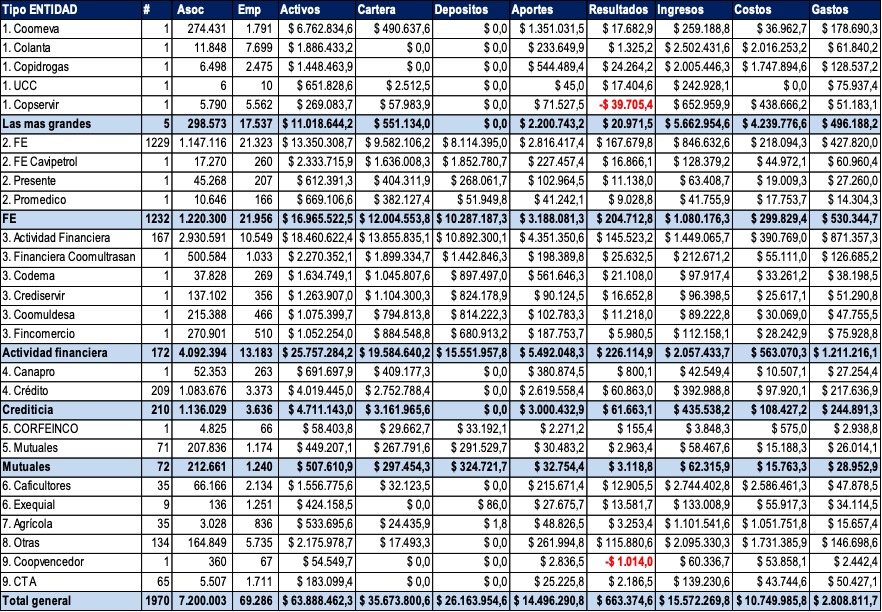
Al observar las magnitudes por tipología, se dimensiona el peso de cada grupo dentro del sector.
Magnitudes en millones de pesos por tipología. Fuente: reportes a la Supersolidaria, corte junio 2026.
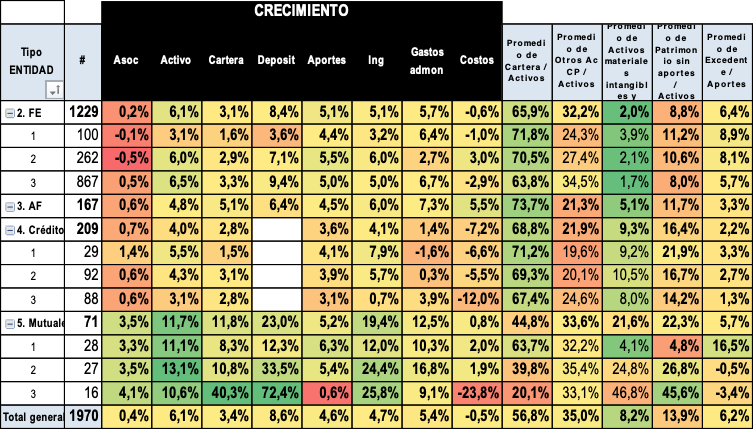
Los fondos de empleados son la tipología más numerosa (1.232 entidades), con 1,2 millones de asociados, 22 mil empleos y $17 billones en activos, de los cuales $12 billones son cartera, apalancada en $10,3 billones de depósitos y $3 billones de aportes. Descontando los tres fondos más grandes, el promedio es de unos $9,5 millones por asociado. Su base social decreció en el semestre —único caso entre las entidades de crédito—, y su cartera creció apenas la mitad de sus activos: la liquidez aumenta y la cartera pierde participación (72% del activo en niveles 1 y 2).
Las cooperativas con actividad financiera (172) asocian más de 4 millones de personas —más del triple de los fondos— y sus $26 billones en activos casi duplican los de aquellos. Mostraron mayor dinamismo: la cartera creció 5,1% frente a un 4,8% de los activos, ganando participación (cierra cerca del 74% del activo). Las 210 cooperativas con actividad crediticia superior al 30% del activo, en cambio, crecieron menos en cartera que en activos (2,8% vs. 4%). Las mutuales, aunque marginales (72 entidades, 212 mil asociados), presentan los mejores indicadores de crecimiento.
Crecimiento porcentual por variable y categoría. Fuente: reportes a la Supersolidaria, primer semestre 2026.
En el agregado se observa un incremento de los gastos consistente con la inflación anual y una ligera reducción de los costos, que podría revertirse con el aumento de las tasas de interés durante el segundo semestre de 2026.
Conclusiones y recomendaciones
La señal más importante del semestre está en los fondos de empleados: tienen dificultades para crecer su base social y para convertir sus captaciones en cartera. El resultado es un aumento de los excesos de liquidez.
El matiz del entorno de tasas altas
Ese exceso de liquidez, en un entorno de tasas altas, permitirá compensar parcialmente —con rendimientos financieros— la menor generación de intereses de cartera.
Fondos de empleados: el reto es recuperar base social y colocar la liquidez disponible en cartera de calidad, aprovechando su ventaja de tasa (las más bajas del sector).
Cooperativas con actividad financiera: mantienen el dinamismo; el foco está en sostener el margen frente a la subida de las tasas de captación.
Cooperativas con actividad crediticia: deben revisar por qué la cartera crece por debajo del activo y si la liquidez está bien remunerada.
Todo el sector: vigilar el efecto del segundo semestre, cuando el alza de tasas puede presionar el costo de las captaciones y el margen financiero.
¿Cómo está su entidad frente al sector?
Comparar sus resultados con entidades similares cambia por completo la lectura de sus estados financieros. Le ayudamos a realizar un diagnóstico comparativo de crecimiento, cartera, rentabilidad, liquidez y eficiencia frente a su segmento.
El sector crece, pero el promedio esconde dinámicas opuestas: mientras unas tipologías ganan participación de cartera, otras acumulan liquidez que aún no logran colocar.
La pregunta no es solo cuánto creció el sector, sino dónde está creciendo su entidad y a qué costo.
La Circular Externa 100 de 2026 de la Superintendencia de la Economía Solidaria modificó la aplicación de los modelos de referencia para el cálculo de la pérdida esperada.
A partir de esta modificación, determinadas organizaciones de los niveles 1 y 2 (categoria plena) que hasta antes de esta circular estaban obligadas ya no están obligadas a reconocer la pérdida esperada en sus estados financieros. Sin embargo, las entidades pueden decidir aplicarla voluntariamente o desistir de su aplicación.
Cuando se adopte cualquiera de estas decisiones, esta debe ser aprobada previamente por el órgano permanente de administración. Además, deben realizarse los estudios técnicos necesarios para determinar su impacto en los estados financieros, dejar constancia en el acta e informar formalmente a la Superintendencia, anexando la respectiva acta.
Mi recomendación profesional para hoy, 15 de julio
Las organizaciones que no continuarán aplicando el modelo de pérdida esperada deberían dejar formalizada hoy su decisión y radicar una comunicación ante la Superintendencia de la Economía Solidaria a través de la sede electrónica.
La comunicación debe tener fecha del 15 de julio y estar acompañada del acta en la que conste la decisión adoptada por el órgano permanente de administración.
La recomendación se fundamenta en que la Circular establece que la decisión debe informarse a la Superintendencia con una antelación no inferior a quince días calendario frente al reporte de información financiera del mes en el que se aplicará la decisión.
¿Qué razones pueden sustentar la decisión?
La comunicación y el estudio presentado al órgano de administración pueden considerar, entre otras, las siguientes razones:
1. Altos costos de las adecuaciones tecnológicas
La aplicación del modelo de pérdida esperada puede requerir ajustes en los sistemas de información, desarrollo o adquisición de herramientas, parametrizaciones, integraciones, validaciones y procesos adicionales de soporte tecnológico.
Estos costos pueden resultar significativos para organizaciones cuya estructura, tamaño y nivel de exposición al riesgo no justifican la permanencia obligatoria en el modelo.
2. Complejidad de la auditoría de los cálculos
El modelo exige verificar la integridad de las bases de datos, las variables utilizadas, las probabilidades de incumplimiento, la exposición del activo, las garantías, las clasificaciones y los demás elementos que intervienen en el cálculo.
Esta complejidad incrementa las actividades de revisión, control y auditoría, así como la necesidad de contar con personal o asesoría técnica especializada.
3. Mayor deterioro e impacto sobre los resultados
La aplicación del modelo puede generar un mayor deterioro de la cartera y afectar negativamente los resultados de la organización.
Este impacto adquiere especial relevancia en años en los que se espera mayor inflación, altas tasas de interés y un incremento del riesgo de insolvencia de los deudores.
Por esta razón, la decisión debe estar soportada en una evaluación que permita identificar sus efectos contables y financieros.
¿A qué organizaciones está dirigida esta recomendación?
Este análisis resulta aplicable a las organizaciones de los niveles 1 y 2 diferentes de las cooperativas con actividad de ahorro y crédito y de los fondos de empleados de categoría plena, que anteriormente debían aplicar el modelo de pérdida esperada y que, con la modificación, ya no están obligadas a hacerlo.
Las organizaciones que decidan no continuar con el modelo deben aprobar previamente el desistimiento, dejarlo consignado en un acta y comunicarlo formalmente a la Supersolidaria.
¿Qué sucede con los fondos de empleados que no eran de categoría plena?
Los fondos de empleados que no pertenecían a la categoría plena y que se encontraban en los niveles 2 y 3 ya estaban excluidos de la aplicación obligatoria del modelo de pérdida esperada antes de la modificación.
En consecuencia, para estas organizaciones no se presenta un cambio sustancial frente a la obligación que ya venían atendiendo.
Actuaciones recomendadas
Las organizaciones que decidan no aplicar la pérdida esperada deberían realizar hoy, 15 de julio, las siguientes actuaciones:
Elaborar el estudio técnico sobre el impacto de la decisión.
Presentar la decisión al órgano permanente de administración.
Dejar la aprobación y sus fundamentos consignados en un acta.
Preparar la comunicación formal dirigida a la Superintendencia de la Economía Solidaria.
Radicar la carta y el acta a través de la sede electrónica.
La decisión no debe limitarse a señalar que la organización ya no está obligada. Debe estar acompañada de una justificación técnica que explique sus efectos tecnológicos, operativos, contables, financieros y de auditoría.
Hoy, 15 de julio, es el momento de formalizar y comunicar la decisión.