El Decreto Legislativo 1416 del 17 de septiembre de 2026 abre una posibilidad poco habitual para las cooperativas de ahorro y crédito y las cooperativas multiactivas e integrales con sección de ahorro y crédito. De manera temporal, podrán atender a personas naturales y jurídicas que no sean asociadas, siempre que hagan parte de la población afectada por la emergencia derivada del terremoto.
La medida estará vigente hasta el 31 de diciembre de 2027 y permite realizar con estos terceros dos tipos de operaciones: captar depósitos a la vista y colocar operaciones activas de crédito. Esto representa una oportunidad importante para llegar a nuevos usuarios, competir por depósitos y ofrecer soluciones de financiación sin exigir inicialmente la vinculación como asociado.
La oportunidad, sin embargo, puede ir mucho más allá de colocar nuevos créditos. Durante este periodo, muchas personas podrán conocer por primera vez la experiencia de una cooperativa, utilizar sus productos, comparar su servicio y entender mejor el valor del modelo solidario. El reto será convertir esa relación temporal en una futura vinculación como asociado.
Para lograrlo, las organizaciones deberán actuar con estrategia. No basta con salir a ofrecer productos. Será necesario definir qué segmentos atender, qué líneas de crédito ofrecer, cómo acreditar que una persona fue afectada, cómo medir el riesgo y qué capacidad de liquidez y solvencia tiene la entidad para crecer de manera responsable.
También es importante aclarar que el beneficio no se extiende automáticamente a cualquier familiar de un asociado. La persona debe cumplir las condiciones de afectación establecidas por la norma. De igual forma, el decreto contempla medidas especiales para la entrega de determinados depósitos, participaciones o aportes a herederos, cónyuges o compañeros permanentes de personas fallecidas con ocasión del desastre, bajo las condiciones previstas.
La norma abre una ventana temporal que puede convertirse en una verdadera oportunidad de crecimiento para el sector solidario. La pregunta no es solamente cuánto crédito se puede colocar, sino cómo aprovechar esta posibilidad para atraer nuevos usuarios, demostrar el valor de la cooperativa y fortalecer posteriormente la base social.
En otras palabras, el Decreto 1416 no elimina la esencia del vínculo asociativo. Lo que hace es abrir, durante un periodo excepcional, una puerta para que las cooperativas lleguen a personas que antes no podían atender directamente.
El verdadero reto será qué harán las cooperativas con esa oportunidad.
Este viernes ampliaremos el análisis de estas novedades y sus implicaciones para las organizaciones solidarias en nuestro Seminario Taller “Cómo afrontar y gestionar los procesos ejecutivos de crédito e insolvencia”.
El sector solidario crece, pero no todos crecen igual.
Con corte a junio de 2026, tasas competitivas impulsaron la cartera en buena parte del sector. Pero detrás del agregado aparece una señal de alerta: los fondos de empleados tienen dificultades para crecer su base social y convertir sus captaciones en cartera.
Analizamos el comportamiento del sector solidario colombiano en el primer semestre de 2026 a partir de las cifras reportadas a la Superintendencia de la Economía Solidaria, en dos frentes: las tasas de interés a junio de 2026 y el crecimiento del semestre.
Para las tasas se tomaron las entidades con más de $100 millones de activos, quedando una muestra de 1.681 entidades (promedios de tasa ponderada). Para el crecimiento se analizaron 1.970 organizaciones con saldos en ambos cortes —diciembre de 2025 y junio de 2026— y activos superiores a $100 millones.
1.970organizaciones analizadas (1S 2026)
7,2 Masociados
$63,9 Ben activos
$35,7 Ben cartera
El panorama por tipología
Cuatro grandes grupos concentran el sector, con tamaños y dinámicas muy distintas:
Fondos de empleados
1.232
Asociados1,2 millones
Activos$17 billones
Cartera$12 billones
Depósitos / aportes$10,3 B / $3 B
▼ Base social negativa
Cooperativas con actividad financiera
172
Asociados+4 millones
Activos$26 billones
Cartera / activo~74%
Cartera vs. activo+5,1% / +4,8%
▲ Gana participación la cartera
Coop. con actividad crediticia (>30%)
210
Asociados1,1 millones
Activos$4,7 billones
Cartera / activo67%
Cartera vs. activo+2,8% / +4%
▼ Pierde participación la cartera
Mutuales
72
Asociados212 mil
Activos~$0,5 billones
Cartera / activo59%
Peso en el sectorMarginal
▲ Mejores indicadores de crecimiento
Tasas de interés a junio de 2026
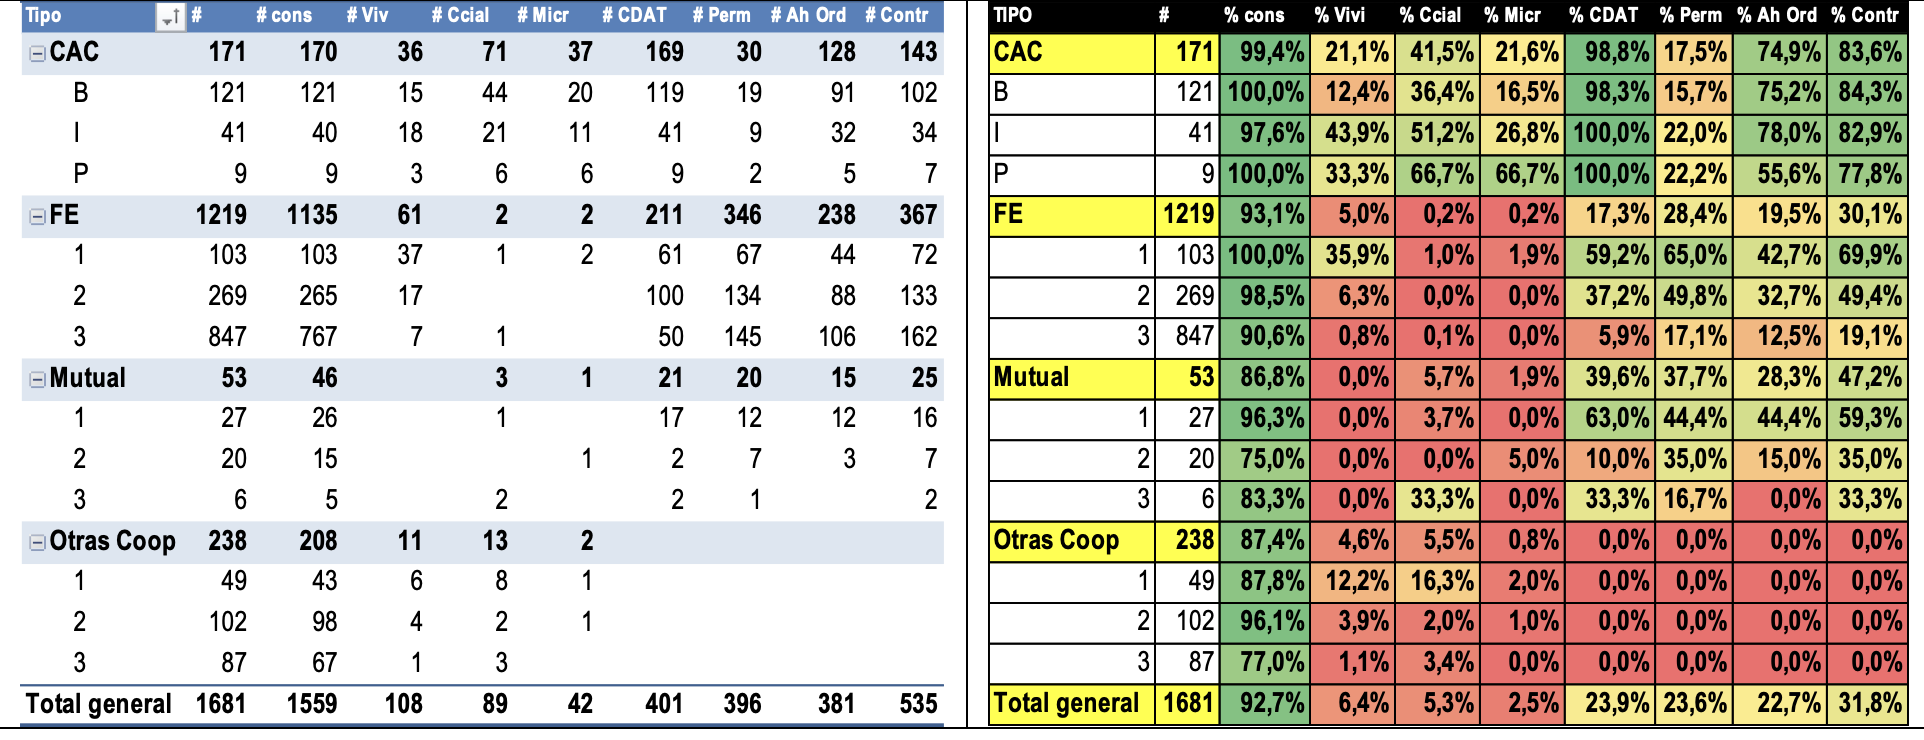
Antes de mirar las tasas, conviene ver qué productos ofrece realmente cada tipo de entidad. Casi todas prestan para consumo, pero la vivienda, el comercial y el microcrédito se concentran en las entidades de mayor categoría.
Participación de entidades por producto y categoría. Fuente: reportes a la Supersolidaria, junio 2026.
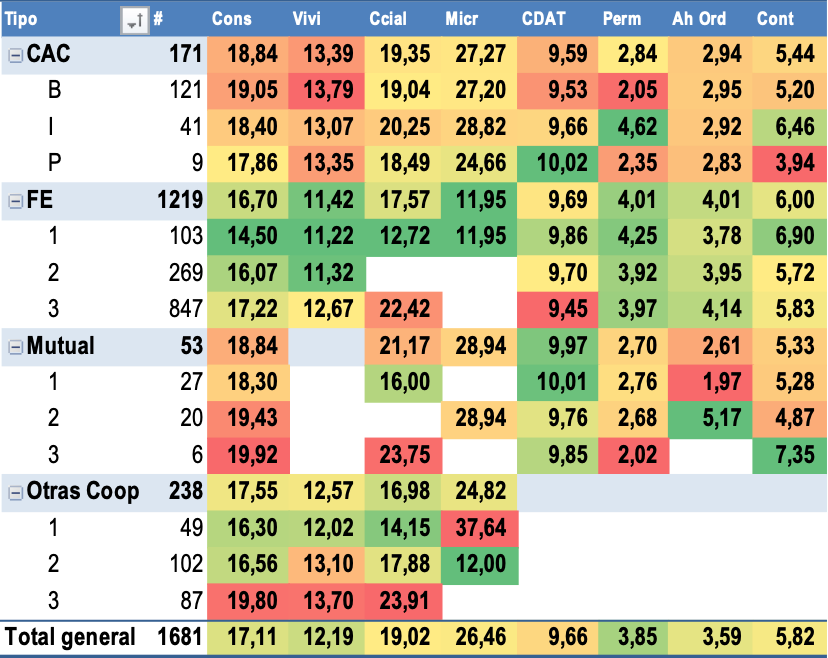
En cuanto a las tasas ponderadas, el mapa por producto y tipo de entidad muestra un sector con condiciones competitivas, especialmente en consumo y vivienda:
Tasas efectivas anuales ponderadas por producto y categoría. Fuente: reportes a la Supersolidaria, junio 2026.
Cooperativas con actividad financiera (CAC)
El consumo oscila entre 18% y 19% EA (más alto en las más pequeñas) y la vivienda entre 13% y 14% EA —ambas competitivas, lo que ayuda a explicar el buen comportamiento de la cartera—. El CDAT se acerca o supera ligeramente el 10% EA (más alto en las plenas), el ahorro a la vista ronda el 3% EA y el contractual arranca cerca de 4% en las plenas y llega a casi 6,5% EA en las de categoría intermedia.
Fondos de empleados
Son los que prestan más barato del sector: los de primer nivel promedian 14,50% en consumo y 11,22% en vivienda; los de segundo nivel, 16,07% y 11,32%. El CDAT está ligeramente por debajo del 10% y el ahorro permanente (entre los que pagan más del 1% EA) ronda el 4% EA.
Mutuales y otras cooperativas
En las mutuales la mayoría solo presta para consumo, con tasas entre 18% y 20% EA (más bajas en las grandes) y CDAT cercano al 10%. En otras cooperativas, el consumo va de 16,3% (nivel 1) a casi 20% EA (nivel 3), y la vivienda —poco frecuente— entre 12% y 14% EA.
Una lectura clave
Tasas de consumo y vivienda competitivas ayudan a explicar el buen comportamiento de la cartera. Pero las tasas tienden a subir en el segundo semestre de 2026.
Crecimiento del primer semestre de 2026
Al observar las magnitudes por tipología, se dimensiona el peso de cada grupo dentro del sector.
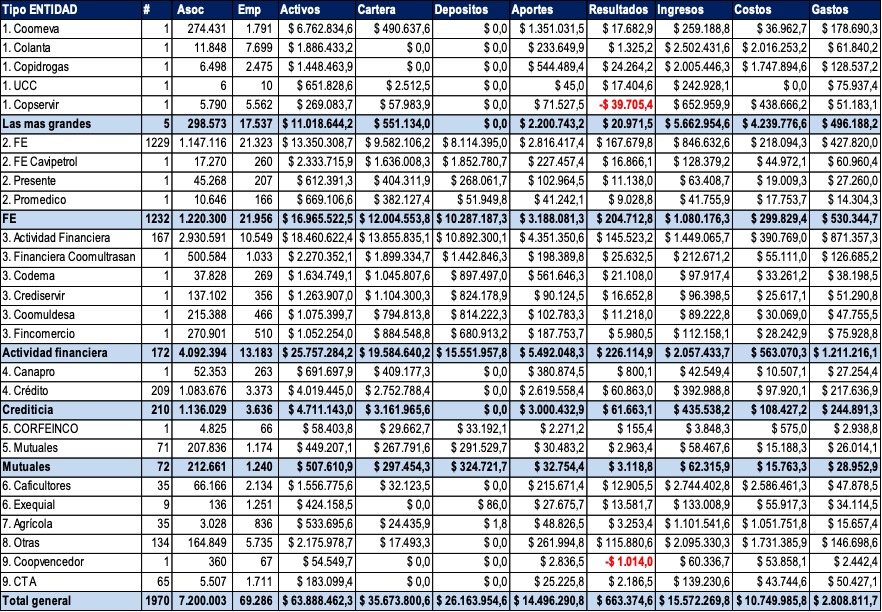
Magnitudes en millones de pesos por tipología. Fuente: reportes a la Supersolidaria, corte junio 2026.
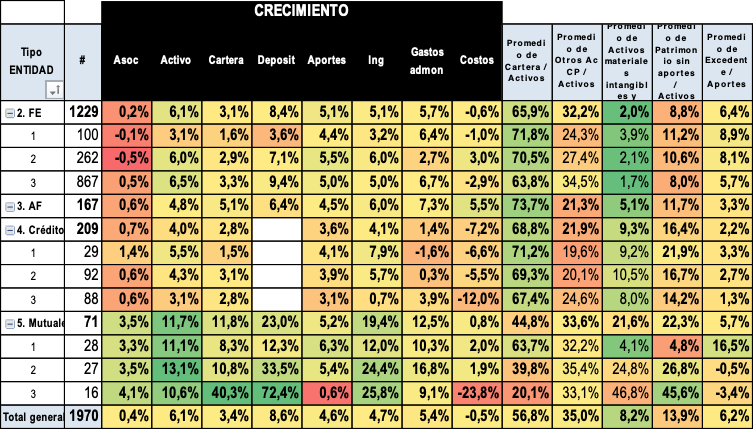
Los fondos de empleados son la tipología más numerosa (1.232 entidades), con 1,2 millones de asociados, 22 mil empleos y $17 billones en activos, de los cuales $12 billones son cartera, apalancada en $10,3 billones de depósitos y $3 billones de aportes. Descontando los tres fondos más grandes, el promedio es de unos $9,5 millones por asociado. Su base social decreció en el semestre —único caso entre las entidades de crédito—, y su cartera creció apenas la mitad de sus activos: la liquidez aumenta y la cartera pierde participación (72% del activo en niveles 1 y 2).
Las cooperativas con actividad financiera (172) asocian más de 4 millones de personas —más del triple de los fondos— y sus $26 billones en activos casi duplican los de aquellos. Mostraron mayor dinamismo: la cartera creció 5,1% frente a un 4,8% de los activos, ganando participación (cierra cerca del 74% del activo). Las 210 cooperativas con actividad crediticia superior al 30% del activo, en cambio, crecieron menos en cartera que en activos (2,8% vs. 4%). Las mutuales, aunque marginales (72 entidades, 212 mil asociados), presentan los mejores indicadores de crecimiento.
Crecimiento porcentual por variable y categoría. Fuente: reportes a la Supersolidaria, primer semestre 2026.
En el agregado se observa un incremento de los gastos consistente con la inflación anual y una ligera reducción de los costos, que podría revertirse con el aumento de las tasas de interés durante el segundo semestre de 2026.
Conclusiones y recomendaciones
La señal más importante del semestre está en los fondos de empleados: tienen dificultades para crecer su base social y para convertir sus captaciones en cartera. El resultado es un aumento de los excesos de liquidez.
El matiz del entorno de tasas altas
Ese exceso de liquidez, en un entorno de tasas altas, permitirá compensar parcialmente —con rendimientos financieros— la menor generación de intereses de cartera.
Fondos de empleados: el reto es recuperar base social y colocar la liquidez disponible en cartera de calidad, aprovechando su ventaja de tasa (las más bajas del sector).
Cooperativas con actividad financiera: mantienen el dinamismo; el foco está en sostener el margen frente a la subida de las tasas de captación.
Cooperativas con actividad crediticia: deben revisar por qué la cartera crece por debajo del activo y si la liquidez está bien remunerada.
Todo el sector: vigilar el efecto del segundo semestre, cuando el alza de tasas puede presionar el costo de las captaciones y el margen financiero.
¿Cómo está su entidad frente al sector?
Comparar sus resultados con entidades similares cambia por completo la lectura de sus estados financieros. Le ayudamos a realizar un diagnóstico comparativo de crecimiento, cartera, rentabilidad, liquidez y eficiencia frente a su segmento.
El sector crece, pero el promedio esconde dinámicas opuestas: mientras unas tipologías ganan participación de cartera, otras acumulan liquidez que aún no logran colocar.
La pregunta no es solo cuánto creció el sector, sino dónde está creciendo su entidad y a qué costo.
¿Su entidad entiende lo que dice su brecha de liquidez y su IRL, o solo los envía porque el sistema los genera?
Esa diferencia —aparentemente pequeña— separa a una entidad que gestiona el riesgo de liquidez de forma preventiva de otra que solo reacciona cuando el problema ya está encima.
IRL
El riesgo de liquidez es uno de los más sensibles para las organizaciones solidarias que captan o administran recursos de sus asociados. Aunque puede presentarse en cualquier empresa, en cooperativas con actividad financiera, fondos de empleados y asociaciones mutuales que manejan ahorros, su materialización puede ser especialmente grave.
No se trata únicamente de cumplir con un reporte, generar un archivo o validar una estructura ante la Superintendencia de la Economía Solidaria. La verdadera pregunta es más profunda y compromete la capacidad real de gestión de la entidad.
¿Qué es el riesgo de liquidez?
Es la posibilidad de que una entidad no cuente con recursos suficientes para atender oportunamente sus obligaciones. En términos sencillos: el riesgo de no tener dinero disponible en el momento en que se necesita.
En una organización solidaria, este riesgo puede afectar compromisos como:
Devolución de ahorros.
Entrega de aportes en caso de retiro.
Desembolso de créditos aprobados.
Pago a proveedores.
Cumplimiento de obligaciones financieras.
Pago de nómina y gastos operativos.
Atención normal del giro ordinario de la entidad.
Cuando una entidad no puede atender estas obligaciones de manera oportuna, el problema deja de ser solo financiero y se convierte en un problema de confianza. Y en el sector solidario, la confianza es un activo fundamental.
Liquidez y confianza: una relación crítica
Una situación grave de iliquidez puede convertirse en crisis institucional en muy corto plazo.
Una entidad solidaria puede soportar durante un tiempo indicadores de rentabilidad bajos, cartera deteriorada o dificultades operativas. Pero si no puede devolver oportunamente ahorros o aportes, realizar desembolsos o cumplir con proveedores, empleados o bancos, el mensaje se propaga rápidamente.
La percepción de iliquidez puede generar temor, retiros masivos y pérdida de confianza. En ese escenario, el problema inicial crece de forma acelerada.
La lección histórica del sector solidario
El sector solidario colombiano ya vivió una lección dolorosa a finales de los años noventa, cuando varias cooperativas comprometieron los ahorros de sus asociados. La pérdida de confianza generó efectos en cadena y afectó no solo a entidades con problemas, sino también a organizaciones con mejores indicadores financieros.
Esa crisis fortaleció el papel de la Superintendencia de la Economía Solidaria e impulsó la evolución de la regulación en administración de riesgos. De ahí nació la necesidad de medir, monitorear y controlar el riesgo de liquidez con herramientas como:
La brecha de liquidez.
El fondo de liquidez.
El IRL o Indicador de Riesgo de Liquidez.
Los flujos de caja.
Las pruebas de estrés.
Los planes de contingencia.
Las pruebas de desempeño o backtesting.
Los comités internos de riesgo de liquidez.
Sin embargo, tras más de dos décadas de desarrollo normativo, todavía existe una brecha importante entre el cumplimiento formal y la gestión real del riesgo.
El problema: reportes que se generan, pero no se interpretan
En muchas entidades, la brecha de liquidez se ha convertido en un formato que se produce periódicamente para cumplir con la supervisión. El sistema genera el reporte, se valida, se remite… y la entidad descansa.
Pero el verdadero valor de la brecha de liquidez no está en enviarla. Está en entenderla. Bien interpretada, debería permitir responder preguntas como:
¿En qué bandas de tiempo se concentra la mayor presión de liquidez?
¿La entidad tiene recursos suficientes para atender sus vencimientos?
¿Qué pasaría si los principales ahorradores retiran sus recursos?
¿Qué ocurre si aumenta la mora de los principales deudores?
¿Qué pasa si se retrasa el recaudo por descuentos de nómina?
¿La entidad puede resistir un aumento inesperado en la demanda de crédito?
¿Qué tan vulnerable es frente a cambios en tasas de interés?
¿Cuánto tiempo podría soportar un choque de liquidez?
Si la gerencia, el contador, el tesorero, el revisor fiscal, el comité de riesgos, la junta directiva o el consejo de administración no pueden interpretar estos resultados, la entidad está desaprovechando una herramienta clave de gestión.
La pregunta de fondo
La brecha de liquidez debe servir para decidir, no solo para reportar.
La brecha de liquidez no es un cuadro: es una alerta temprana
Su propósito es mostrar los descalces entre entradas y salidas de recursos en distintos horizontes de tiempo. Bien interpretada, permite identificar si la entidad puede enfrentar sus obligaciones futuras con los recursos disponibles o esperados.
Una brecha bien interpretada ayuda a decidir sobre:
Políticas de captación · límites de concentración · plazos de colocación · tasas activas y pasivas · estrategias de fondeo · uso del fondo de liquidez · restricciones temporales de crédito · planes de contingencia · seguimiento a flujos de caja · políticas de liquidez mínima.
IRL: una herramienta que necesita mayor apropiación
El Indicador de Riesgo de Liquidez se incorporó para fortalecer la medición del riesgo en el corto plazo. Pero, igual que la brecha, pierde valor si se calcula sin comprensión técnica. La pregunta no es solo si el sistema lo generó, sino si refleja adecuadamente la situación de liquidez y si la administración está tomando decisiones con base en ese resultado.
Un indicador sin análisis puede convertirse en una falsa sensación de control: la entidad cree que gestiona el riesgo porque cumple con el envío, cuando en realidad no usa la información para anticipar escenarios críticos.
El riesgo de tasa de interés también afecta la liquidez
Un error frecuente es analizar la liquidez de forma aislada. En la práctica se conecta con el riesgo de mercado y el de tasa de interés. Si las tasas del mercado suben y la entidad reconoce rendimientos bajos sobre ahorros o CDAT, algunos asociados podrían retirar sus recursos hacia alternativas externas más rentables, generando salidas inesperadas de liquidez.
Por eso el comité interno de riesgo de liquidez debería monitorear también el entorno: tasas de interés, inflación, competencia por captaciones, costo del fondeo, comportamiento de la cartera, concentración de ahorradores y deudores, flujos de caja, liquidez del mercado y cambios económicos que afecten los ingresos de los asociados.
En síntesis
El riesgo de liquidez no se gestiona mirando el formato. Se gestiona entendiendo el contexto.
Pruebas de estrés: anticiparse antes de la crisis
Una gestión seria debe incluir pruebas de estrés para simular escenarios adversos y evaluar la capacidad de resistencia de la entidad. Algunos escenarios que deberían analizarse:
Retiro inesperado de los principales ahorradores.
Aumento de la mora en los principales deudores.
Retraso en los descuentos de nómina y caída del recaudo esperado.
Incremento en la demanda de créditos.
Salida masiva de recursos de ahorro a la vista.
Deterioro de la confianza de los asociados.
Tasas externas que hagan menos atractiva la captación interna.
Necesidad simultánea de atender retiros, créditos y obligaciones operativas.
Todo apunta a responder una pregunta central que no debería improvisarse cuando el problema ya ocurrió: ¿cuánto tiempo podría resistir la entidad un choque de liquidez?
Plan de contingencia: no se diseña durante el incendio
🚨
Es similar a un plan de evacuación: nadie debería diseñar las rutas de salida cuando el edificio ya está en emergencia. En materia de liquidez, las decisiones deben estar definidas antes de que se materialice la crisis.
Un plan de contingencia de liquidez debería establecer, como mínimo:
Señales de alerta temprana y niveles de criticidad.
Responsables de activación.
Medidas preventivas y correctivas.
Fuentes alternativas de liquidez y uso permitido del fondo de liquidez.
Restricciones temporales de colocación y priorización de pagos.
Estrategias de comunicación.
Escalamiento a órganos de administración y control.
Seguimiento posterior a la contingencia.
Sin un plan claro, la entidad queda expuesta a decisiones improvisadas, reactivas y, en algunos casos, contraproducentes.
El papel del comité interno de riesgo de liquidez
El comité no debería limitarse a revisar informes: su función debe ser estratégica. Debe ayudar a la administración y a los órganos de dirección a identificar señales de alerta, evaluar escenarios, recomendar políticas y anticipar decisiones —revisando periódicamente la brecha, el IRL, los flujos de caja, las concentraciones, las pruebas de estrés y la suficiencia del fondo de liquidez—. Cuando funciona bien, agrega valor; cuando se limita a cumplir un requisito, pierde su razón de ser.
Errores frecuentes en la gestión del riesgo de liquidez
1
Creer que validar el reporte equivale a gestionar el riesgo
Que un sistema genere un archivo no significa que la entidad entienda su exposición.
2
No interpretar la brecha de liquidez
Si los órganos de administración y control no la comprenden, su valor es limitado.
3
No hacer pruebas de estrés
Sin escenarios adversos no se sabe cómo reaccionaría la entidad ante retiros, mora o choques externos.
4
No realizar pruebas de desempeño (backtesting)
Las metodologías deben revisarse para evaluar si reflejan el comportamiento real de la entidad.
5
No conectar liquidez con tasas de interés
Las decisiones de tasas pueden incentivar entradas o salidas de recursos y afectar la liquidez.
6
No actualizar planes de contingencia
Un plan desactualizado o genérico no sirve cuando se necesita actuar rápido.
7
No involucrar a los órganos de dirección
La liquidez no es solo un tema contable o de riesgos: es un asunto de gobierno corporativo.
8
Depender excesivamente del software
El software calcula, pero la administración debe analizar, interpretar y decidir.
Autodiagnóstico
¿Qué debería revisar su entidad?
Marque los puntos que su entidad ya cubre con solvencia. Los que queden sin marcar son su mapa de trabajo.
0 de 12 puntos cubiertos
Comience a marcar para conocer el estado de su gestión de liquidez.
Conclusión: la brecha y el IRL deben servir para decidir
El riesgo de liquidez no puede reducirse a un reporte ni delegarse por completo al software o al cumplimiento formal. La brecha de liquidez, el IRL, los flujos de caja, las pruebas de estrés y el plan de contingencia deben convertirse en herramientas vivas de gestión.
Cuando una entidad entiende su brecha y su IRL, puede anticiparse. Cuando solo los reporta, puede estar ignorando señales que algún día podrían materializarse de forma crítica. En materia de liquidez, reaccionar tarde puede ser demasiado costoso.
Fortalezca la gestión real de su riesgo de liquidez
En nuestro seminario de SARL (Sistema de Administración de Riesgo de Liquidez) aprenderá a interpretar la brecha, leer el IRL, diseñar pruebas de estrés y construir un plan de contingencia que funcione antes del incendio.
Durante años, muchas organizaciones de economía solidaria han contado con Juntas de Vigilancia o Comités de Control Social. Sin embargo, la sola existencia de estos órganos no ha resuelto una dificultad que sigue siendo frecuente: no siempre hay claridad sobre qué deben hacer, hasta dónde llega su función y cuáles son los límites que no deberían cruzar. Ese desconocimiento produce dos efectos igual de problemáticos. Por un lado, hay órganos de control social que terminan reduciendo su labor a una presencia formal en reuniones o a la revisión aislada de algunos asuntos. Por otro, también existen casos en los que se exceden, interfiriendo en decisiones administrativas o entrando en terrenos que corresponden a la Revisoría Fiscal o a los órganos de administración.
Un órgano necesario, pero muchas veces mal entendido
Aunque el control social tiene una larga trayectoria en el sector solidario, su alcance sigue generando dudas. El problema no es menor. Cuando no se entiende bien su papel, el órgano de control social puede caer en la inacción o en la coadministración, dos errores que afectan el equilibrio institucional de la organización. Esa confusión sobre el alcance de sus labores y el riesgo de intromisión en asuntos administrativos aparece de forma expresa en el texto base del artículo
Precisamente por eso, la regulación ha venido insistiendo en que el control social debe ejercerse con autonomía, independencia y criterio técnico. La idea no es convertir a la Junta de Vigilancia o al Comité de Control Social en un segundo consejo de administración, ni en una auditoría paralela, sino en un verdadero órgano de autocontrol social.
¿Qué es realmente el control social?
El control social no se llama “social” porque se limite a revisar actividades sociales, auxilios o fondos sociales. Su alcance es mucho más amplio.
En esencia, el control social está vinculado al elemento asociativo de estas organizaciones. Busca verificar si la entidad está cumpliendo el propósito para el cual fue creada, si sus resultados son coherentes con su objeto social y si los procedimientos utilizados para alcanzarlos respetan la ley, los estatutos, los reglamentos, los principios y los valores de la economía solidaria. El artículo base resalta justamente que el control social se relaciona con los resultados sociales, los procedimientos para lograrlos y los derechos y deberes de los asociados
Dicho de otra manera: el órgano de control social no está llamado a administrar, sino a evaluar si la gestión de la organización se desarrolla de forma coherente con su misión, con su filosofía y con las reglas que la gobiernan.
Un órgano del mismo nivel jerárquico, pero con funciones distintas
Uno de los puntos más importantes para entender estas “líneas grises” es que los órganos de administración y de control social tienen el mismo nivel jerárquico dentro de la estructura interna, con excepción de la asamblea general. Eso significa que no hay subordinación entre uno y otro, pero tampoco identidad de funciones. El texto base enfatiza que ambos son elegidos por la asamblea y deben actuar de forma autónoma e independiente
Aquí aparece una precisión clave: tener el mismo nivel jerárquico no significa hacer lo mismo.
Los integrantes del órgano de control social no son administradores. Su función no es dirigir la entidad, reglamentar su operación ni sustituir las decisiones del consejo de administración o de la junta directiva. Lo suyo es vigilar, evaluar, documentar observaciones y hacer seguimiento.
El control social debe ser interno, pero también técnico
Otro error común es pensar que, por estar en cabeza de asociados elegidos por la asamblea, el control social puede ejercerse de manera informal o intuitiva. No es así.
La norma ha insistido en que el control social debe revestir características técnicas. Es decir, no basta con opinar, advertir o inconformarse. El órgano de control social debe actuar con criterios de investigación y valoración, y sus observaciones o requerimientos deben quedar debidamente documentados. Esa exigencia técnica y documental está expresamente recogida en el texto adjunto
Esto cambia completamente la perspectiva del cargo. Ya no se trata solo de “estar pendiente” de lo que ocurre, sino de desarrollar una labor organizada, verificable y sustentada.
¿Qué sí le corresponde al órgano de control social?
Dentro de sus funciones se encuentran, entre otras, las siguientes:
Velar porque la organización y sus órganos cumplan la ley, los estatutos y los reglamentos.
Hacer seguimiento al respeto de los derechos y obligaciones de los asociados.
Revisar que se atiendan adecuadamente las quejas y, cuando corresponda, conocerlas en primera instancia.
Verificar el listado de asociados hábiles e inhábiles.
Hacer seguimiento a decisiones, procedimientos y actuaciones que tengan impacto sobre la vida asociativa y el cumplimiento del objeto social.
Adelantar o solicitar investigaciones cuando existan presuntas irregularidades, respetando el marco estatutario y competencial.
Llevar actas, expedir su reglamento y dejar evidencia del trabajo realizado.
Estos elementos también están desarrollados en el texto base, que insiste en la necesidad de reglamento propio, libro de actas, seguimiento a quejas, verificación de asociados hábiles e inhábiles, revisión de actos de administración y documentación de observaciones
¿Dónde empieza la coadministración?
La línea se cruza cuando el órgano de control social deja de vigilar y comienza a decidir lo que corresponde a la administración.
Hay coadministración cuando, por ejemplo, el órgano pretende reemplazar al consejo o a la junta directiva en la toma de decisiones, dirigir directamente procesos internos, ordenar actuaciones administrativas como si fuera un órgano ejecutivo o interferir en competencias ajenas bajo el argumento de estar “haciendo control”.
También se cruza la línea cuando pretende asumir funciones propias de la Revisoría Fiscal, especialmente en materias donde el enfoque ya no es de control social sino de auditoría técnica, contable o financiera.
Por eso la norma es clara al señalar que el ejercicio de estas funciones debe referirse únicamente al control social y no desarrollarse sobre materias propias de los órganos de administración. Ese límite está recogido de forma expresa en el artículo original
El problema práctico no es solo jurídico: es metodológico
Una vez se entiende el alcance del órgano, aparece otra dificultad igual de importante: la falta de metodología.
Muchas Juntas de Vigilancia y Comités de Control Social saben que deben vigilar, pero no tienen claro qué revisar, con qué periodicidad, con qué criterios, con qué soportes y cómo dejar evidencia de su labor. Ese vacío metodológico es señalado de manera directa en el texto adjunto, que identifica como dificultad práctica la ausencia de planeación del trabajo, documentación y guías de control social
Y allí está una de las mayores debilidades del sector: órganos que tienen responsabilidades relevantes, pero no cuentan con un plan de trabajo estructurado ni con papeles de trabajo que les permitan ejercer su labor con orden, consistencia y trazabilidad.
Sin método, el control social pierde fuerza
Cuando no existe un plan de trabajo, el órgano de control social corre varios riesgos:
actúa de manera reactiva y no preventiva;
se concentra en temas marginales y deja por fuera asuntos críticos;
formula observaciones sin soporte suficiente;
no puede demostrar lo que hizo;
y termina debilitando su autoridad dentro de la organización.
En cambio, cuando existe una metodología clara, el control social gana profundidad, legitimidad y utilidad. Deja de ser un ejercicio improvisado y se convierte en una herramienta real de fortalecimiento institucional.
El verdadero reto del control social en las organizaciones de economía solidaria no es su existencia formal, sino su ejercicio efectivo.
La Junta de Vigilancia o el Comité de Control Social no están llamados a administrar ni a reemplazar otros órganos. Tampoco deben limitarse a asistir a reuniones o a observar de manera superficial lo que ocurre. Su papel es mucho más importante: evaluar, con autonomía, criterio técnico y evidencia, si la organización está cumpliendo su propósito, respetando las reglas y protegiendo adecuadamente los derechos de los asociados.
Por eso, hablar hoy de control social es hablar de límites, de competencias, de método y de documentación. Allí están, precisamente, las líneas grises que deben aclararse si se quiere que este órgano aporte verdadero valor a la organización.
Si su Junta de Vigilancia o Comité de Control Social necesita mayor claridad sobre sus funciones, sus límites y la manera correcta de estructurar su labor, hemos diseñado un espacio práctico orientado precisamente a ese propósito: la elaboración del Plan de Control Social y el uso de papeles de trabajo técnicos para documentar adecuadamente la función de vigilancia. El texto adjunto también remata en esa necesidad de metodología, planeación y guías técnicas para ejercer bien el control social
Plan de Control Social
Papeles de Trabajo o GUIAS de Control Social: En total se entregarán y explicarán más de 15 guías técnicas para el ejercicio del CONTROL SOCIAL. Veamos algunos ejemplos: