Nuevas funcionalidades de STARSOL® para la transformación digital de cooperativas, fondos de empleados y organizaciones solidarias, sin perder de vista la gestión integral del riesgo.
e-firma
En la edición de STARSOL AL DÍA® del 1 de septiembre presentamos nuevas funcionalidades orientadas a facilitar la transformación digital del sector solidario, conectando servicio al asociado y administración del riesgo dentro de un mismo proceso.
Novedades de STARSOL®
Alertas compartidas entre SARLAFT y SARC.
Solicitud del formulario de origen de fondos desde la bitácora.
Evaluación de cartera y modelos de preaprobados.
Formularios con campos condicionales.
Personalización de los formularios virtuales.
Codeudores dinámicos en solicitudes de crédito.
Consulta masiva y trazabilidad de consultas en listas.
Apertura digital de productos de ahorro.
Integración con firma electrónica y validación de identidad.
Firma electrónica: no basta con ver una firma
El tema central de esta edición fue la firma electrónica y la seguridad jurídica, con la participación de Néstor Javier Dávila, del equipo técnico-jurídico de ValidarT. Uno de los mensajes más importantes fue diferenciar entre que una firma pueda producir efectos jurídicos y que tenga una evidencia suficientemente robusta en caso de controversia.
Una simple imagen de una firma no permite demostrar fácilmente quién realizó el proceso. Por eso, los mecanismos más robustos pueden incorporar varias capas de evidencia:
Capas que fortalecen una firma electrónica
OTPCorreo electrónicoTeléfonoDirección IPValidación biométricaFotografía del documentoSelfieCertificado digitalEstampa de tiempoTrazabilidad
El objetivo de todo ese conjunto es poder demostrar cuatro cosas:
¿Quién?firmó
¿Qué?firmó
¿Cuándo?lo hizo
¿Cómo?se verificó su identidad
Ley 2573 de 2026: atención a la suplantación de identidad
Durante la jornada también analizamos la Ley 2573 de 2026, que refuerza la protección de las personas frente a situaciones relacionadas con suplantación de identidad, reportes negativos y cobro de obligaciones. Para las organizaciones que realizan operaciones de crédito, esto plantea una pregunta muy concreta:
La pregunta que toda entidad de crédito debe poder responder
Si mañana una persona afirma que nunca solicitó el crédito, ¿qué evidencia tiene la entidad para demostrar que realmente fue ella?
De ahí la importancia de fortalecer los procesos digitales de identificación, autenticación y conservación de evidencias.
STARSOL® + ValidarT
La integración presentada permite que determinados procesos se originen directamente desde STARSOL® y continúen con mecanismos especializados de validación de identidad y firma electrónica. Así, una organización puede gestionar digitalmente todo el proceso de principio a fin:
Un proceso digital, extremo a extremo
Solicitud de crédito
Validación de identidad
Firma
Pagaré
Evidencia digital
De esta forma, la integración conecta transformación digital, servicio al asociado y gestión del riesgo dentro de un mismo flujo.
Preguntas frecuentes
¿Una firma electrónica puede ser válida en Colombia?
Sí. Sin embargo, la fortaleza del proceso dependerá de las evidencias que permitan demostrar la identidad del firmante y su vinculación con el documento.
¿Una firma escaneada en un PDF es suficiente?
Puede tener efectos jurídicos según las circunstancias, pero ofrece una capacidad probatoria mucho menor que un proceso con autenticación, identidad y trazabilidad.
¿Qué pasa si el asociado solo dibuja una línea o una «X»?
La representación gráfica no es necesariamente el elemento determinante. Lo importante es el conjunto de evidencias que vinculan a la persona con el mensaje de datos.
¿El OTP ayuda a fortalecer la firma?
Sí. El OTP constituye una evidencia adicional y puede complementarse con biometría y validación de identidad.
¿Un pagaré electrónico debe imprimirse?
Lo recomendable es conservar el mensaje de datos original y las evidencias digitales asociadas al proceso.
Conclusión
Digitalizar no significa simplemente eliminar el papel. Una transformación digital bien implementada debe permitir que la organización pueda demostrar el proceso completo:
La evidencia que una operación digital debe dejar
Quién realizó la operación+Qué aceptó+Cuándo lo hizo+Cómo se validó su identidad+Qué evidencia quedó disponible
Con sus nuevas funcionalidades, STARSOL® continúa integrando transformación digital, gestión de riesgos y servicio al asociado para cooperativas, fondos de empleados y demás organizaciones del sector solidario.
STARSOL®
¿Quiere implementar estos procesos en su organización?
Conozca cómo STARSOL® integra firma electrónica, validación de identidad y conservación de evidencias con la gestión del riesgo del sector solidario.
Amigos del sector solidario: lo que nos trajo hasta aquí no es necesariamente lo que garantizará nuestro futuro. Por eso la planeación estratégica empieza por una pregunta —y por un buen diagnóstico.
2030
Un plan debe comenzar por un diagnóstico: saber dónde estamos y de dónde venimos. A partir de ese análisis debemos revisar las expectativas, necesidades, capacidades y potencialidades de nuestra base social y de la propia organización. Con esa realidad podremos construir una nueva visión, reafirmar la que ya tenemos o actualizarla.
Hoy deberíamos estar pensando en el año 2030. ¿Cómo queremos que la organización sea percibida, vista y evaluada? Esa visión no puede construirse de manera aislada por un gerente o un pequeño equipo: requiere la participación de quienes lideran la organización.
DelegadosConsejo de administraciónJunta directivaComité de control socialComités de riesgos, crédito y bienestarLíderes de procesosColaboradoresGerencia
El punto de partida
Se necesita una construcción colectiva de la visión. Todos necesitamos saber hacia dónde va la organización.
El bienestar del asociado es nuestra razón de ser
La misión de las organizaciones de economía solidaria está contenida, en buena parte, en su objeto social: contribuir al bienestar y a la calidad de vida integral del asociado, de su familia, de la comunidad y de nuestros colaboradores. Esa misión se desarrolla mediante productos, servicios y actividades concretas.
Por eso conviene revisar el portafolio actual y preguntarnos si lo que ofrecemos es realmente lo que el asociado de hoy requiere, demanda o espera. Si nuestros servicios no responden a sus expectativas, el asociado potencial no encontrará motivos para ingresar y el actual tampoco encontrará razones para permanecer.
La planeación estratégica debe ayudarnos a mirar no solo cuál es nuestro asociado de hoy, sino cuál será el del futuro:
¿Qué van a demandar los asociados en los próximos años?
¿Cómo querrán relacionarse con la organización?
¿Qué productos, servicios y canales van a necesitar?
¿Cómo queremos que nos evalúen en 2030?
Las expectativas y las formas de ver la vida están cambiando. La organización del futuro no se comienza a construir dentro de diez años: tenemos que empezar a prepararla desde ahora.
Tecnología sin perder la calidez humana
Muchas organizaciones todavía se apoyan en procesos manuales y posiblemente están dejando de aprovechar herramientas que han evolucionado rápidamente. La inteligencia artificial, la virtualidad, la automatización y la gestión documental permiten tener presencia los siete días de la semana, las 24 horas del día, llegar a distintos lugares del territorio y atender de forma simultánea más operaciones y solicitudes.
En eso debemos invertir: en conocer estas herramientas, entender cómo pueden servirle a la organización y desarrollar productos y canales que nos acerquen mejor al asociado.
Un equilibrio, no una renuncia
Podemos ser más ágiles y digitales sin dejar de ser cercanos. La tecnología y el trato humano pueden convivir.
No podemos seguir apagando incendios
La coyuntura es compleja: cambios en el entorno mundial, tensiones geopolíticas que pueden afectar el petróleo, el gas y la economía, y transformaciones nacionales relacionadas con el Gobierno, la seguridad, el empleo, el crecimiento, la institucionalidad y el tamaño del Estado.
Todo esto puede irradiarse hacia nuestro sector: los ingresos y el empleo de los asociados, el crecimiento de las organizaciones, la regulación aplicable y las obligaciones ante la Supersolidaria. No podemos permanecer todo el tiempo apagando incendios y reaccionando ante lo que va llegando. Tenemos que contar con un plan.
Planear es como organizar un viaje. Si queremos llegar a la costa, debemos sentarnos a pensar en los recursos, los tiempos, los responsables, los líderes y las estrategias que nos permitirán llegar de forma segura. Dar un paso en una dirección no es lo mismo que darlo en otra.
Un plan sencillo que todos puedan comprender
Además de definir las estrategias, necesitamos indicadores que nos permitan evaluar los resultados: aquello que no se mide no se puede controlar. Los indicadores muestran cuánto hemos avanzado y si las estrategias producen los resultados esperados; y necesitamos un mecanismo para evaluar el plan periódicamente y ajustarlo.
Existen muchas técnicas y metodologías, pero lo que queremos poner al alcance de las organizaciones solidarias es algo sencillo, práctico y comprensible. Si alguien pregunta cuál es la planeación estratégica de la entidad, deberíamos poder mostrar un documento corto y claro:
La anatomía de un plan estratégico claro
1
Misiónnuestra razón de ser
2
Visióna dónde vamos en 2030
3
Objetivosqué queremos lograr
4
Estrategiascómo lo lograremos
5
Indicadorescómo mediremos
6
Responsablesquién lidera cada frente
7
Presupuestoscon qué recursos
8
Plan de acciónqué hacer y cuándo
Debe ser un documento al alcance de todos, que pueda difundirse entre los asociados y permita que cada persona comprenda hacia dónde se dirige la organización.
28Agosto
Encuentro del sector solidario
Construyamos juntos el Plan Estratégico 2027–2030
Acompáñenos en esta reflexión. Entre más personas de la organización participen, mayor será la capacidad institucional para abordar el proceso, aportar ideas y construir colectivamente la visión. Están invitados:
Consejos de administraciónJuntas directivasGerentesContadoresRevisores fiscalesJefes de procesosComités de crédito, riesgos, control y bienestar social
Tener una visión es el primer punto de partida. Aunque 2030 parezca lejano, desde el principio debemos tener claro hacia dónde encaminamos la organización.
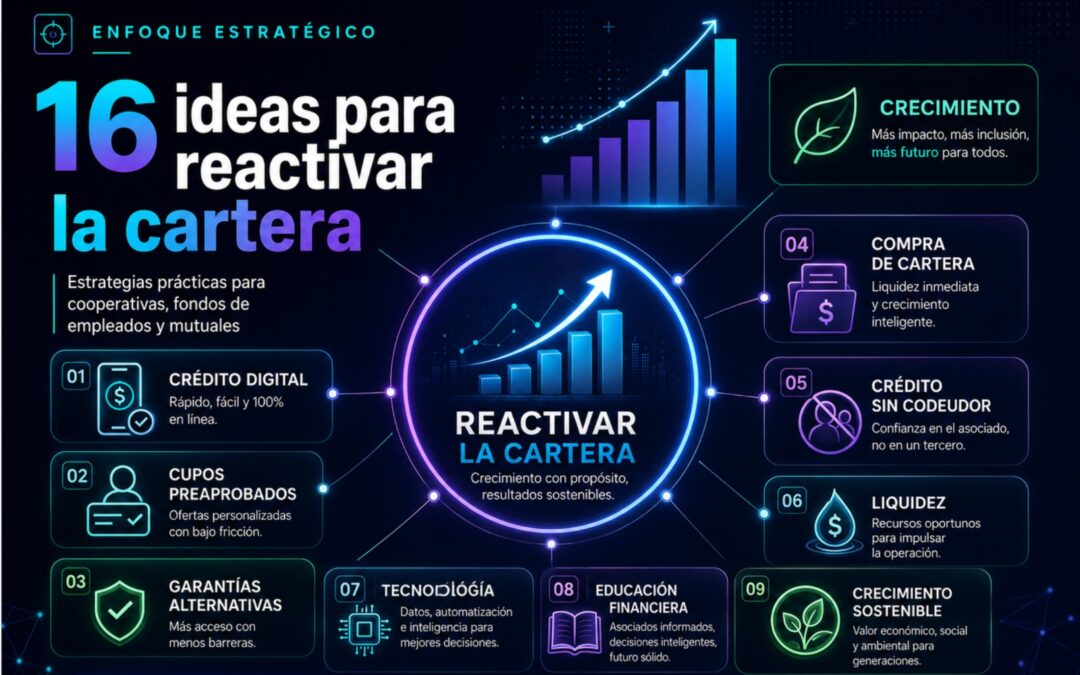
16 ideas para reactivar la cartera en cooperativas, fondos de empleados y mutuales
No se trata de prestar más, sino de prestar mejor: reducir cargas operativas, eliminar barreras innecesarias, usar mejor la información y diseñar crédito que responda a las necesidades reales del asociado, sin deteriorar el perfil de riesgo de la entidad.
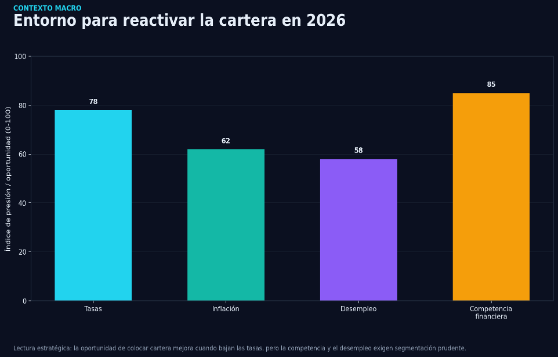
Uno de los grandes retos actuales para cooperativas, fondos de empleados y mutuales es reactivar la cartera de crédito en un entorno de menor demanda, alta competencia financiera, mayor sensibilidad frente al endeudamiento y necesidad de cuidar muy bien la liquidez.
Existen ideas prácticas que pueden ayudar a dinamizar la cartera, especialmente cuando la entidad tiene excesos de liquidez o cuando observa que una parte importante de su base social no está usando el servicio de crédito.
Mapa de las 16 ideas
Una vista rápida de todas las iniciativas. Toca cada idea para saltar a su desarrollo y a su gráfico de soporte.
Mejorar el uso responsable del crédito y reducir el deterioro.
Veámoslas una a una
1
Simplificar y automatizar los créditos pequeños
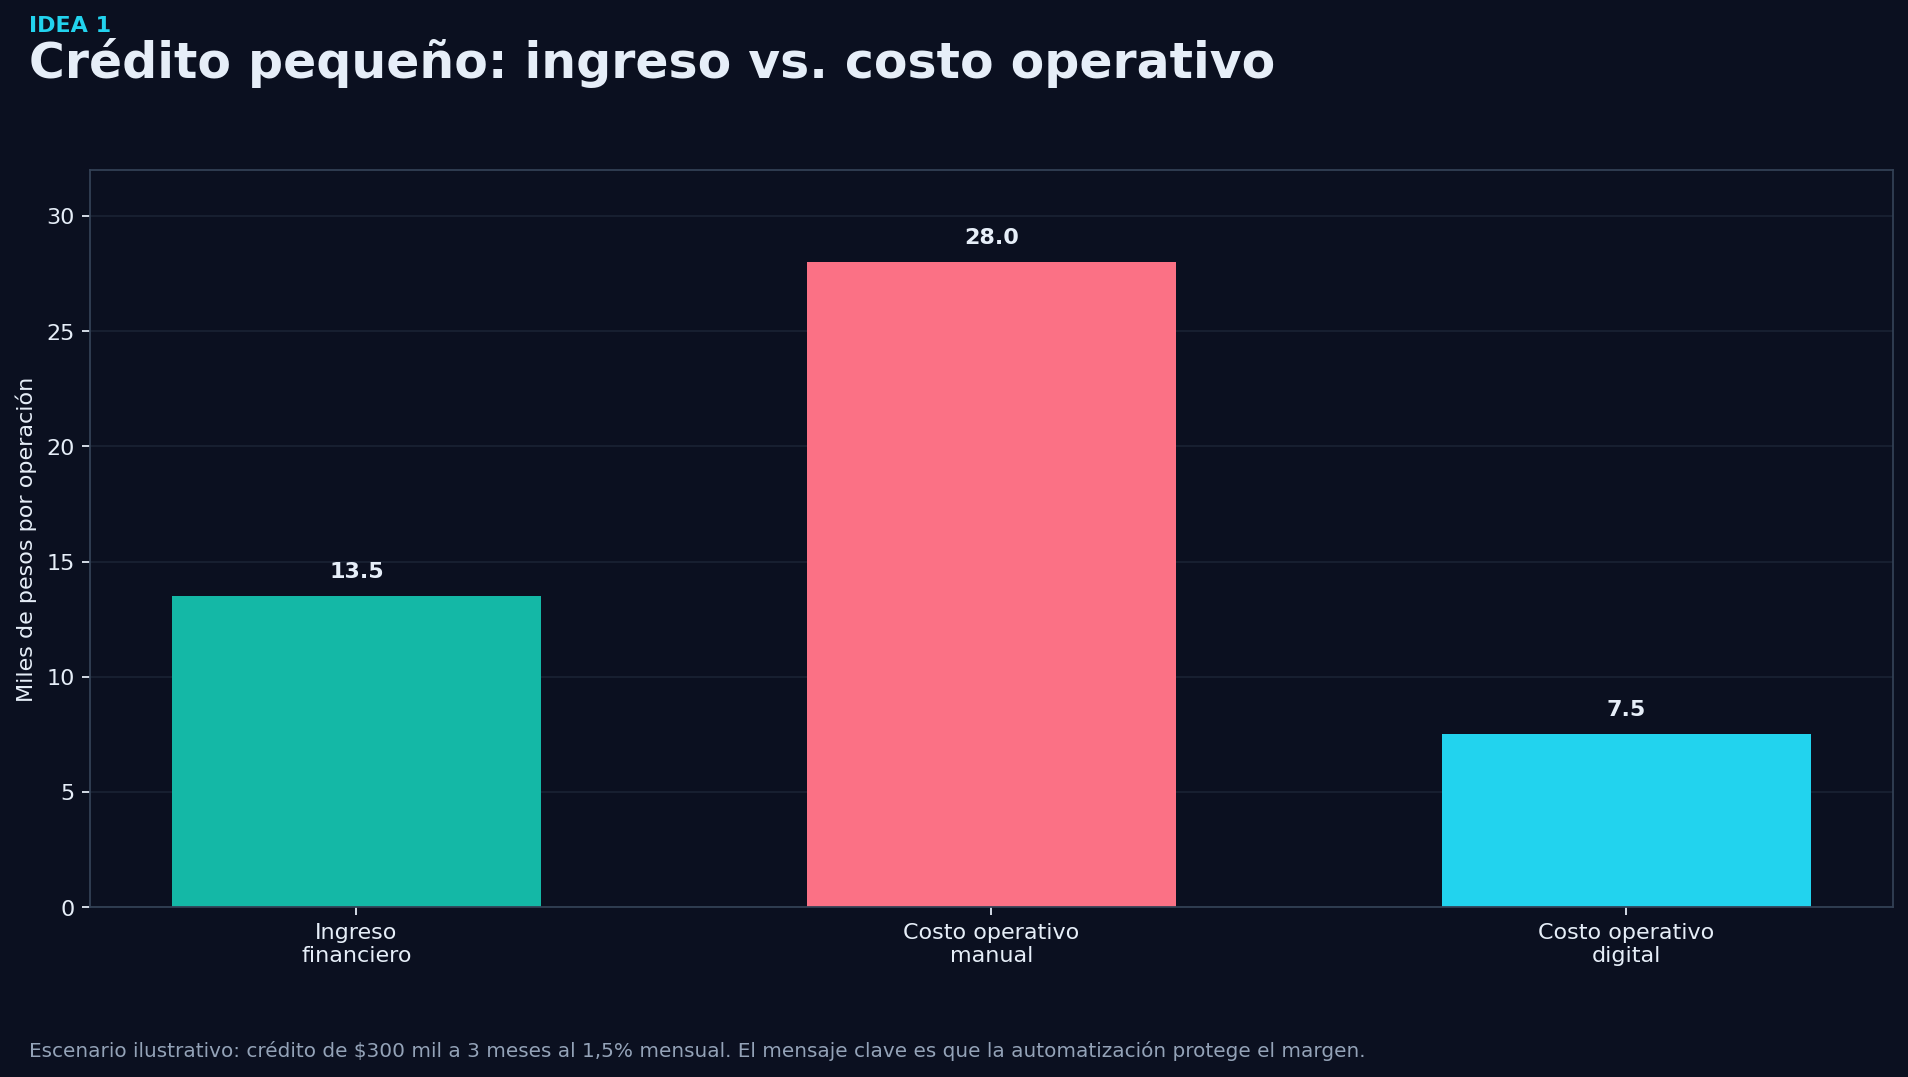
En muchas entidades se tramita un crédito de bajo monto con el mismo nivel de papelería, análisis y archivo que una operación grande. Ese modelo puede destruir la rentabilidad operativa: cuando el crédito es de $300.000, $500.000 o $700.000, el ingreso por intereses puede ser menor que el costo de originarlo manualmente.
En un crédito de $300.000 a tres meses al 1,5% mensual, el ingreso financiero estimado es de $13.500. Si el trámite manual cuesta cerca de $28.000 entre consulta, papelería, análisis, grabación y archivo, la operación nace con pérdida. La digitalización puede llevar ese costo a un nivel mucho más razonable.
Decisión práctica
Crear una política de créditos pequeños de trámite abreviado: formulario digital, reglas de validación automática, pagaré único, desembolso rápido, montos controlados y seguimiento por cosechas.
2
Crear cupos multilineales rotatorios preaprobados
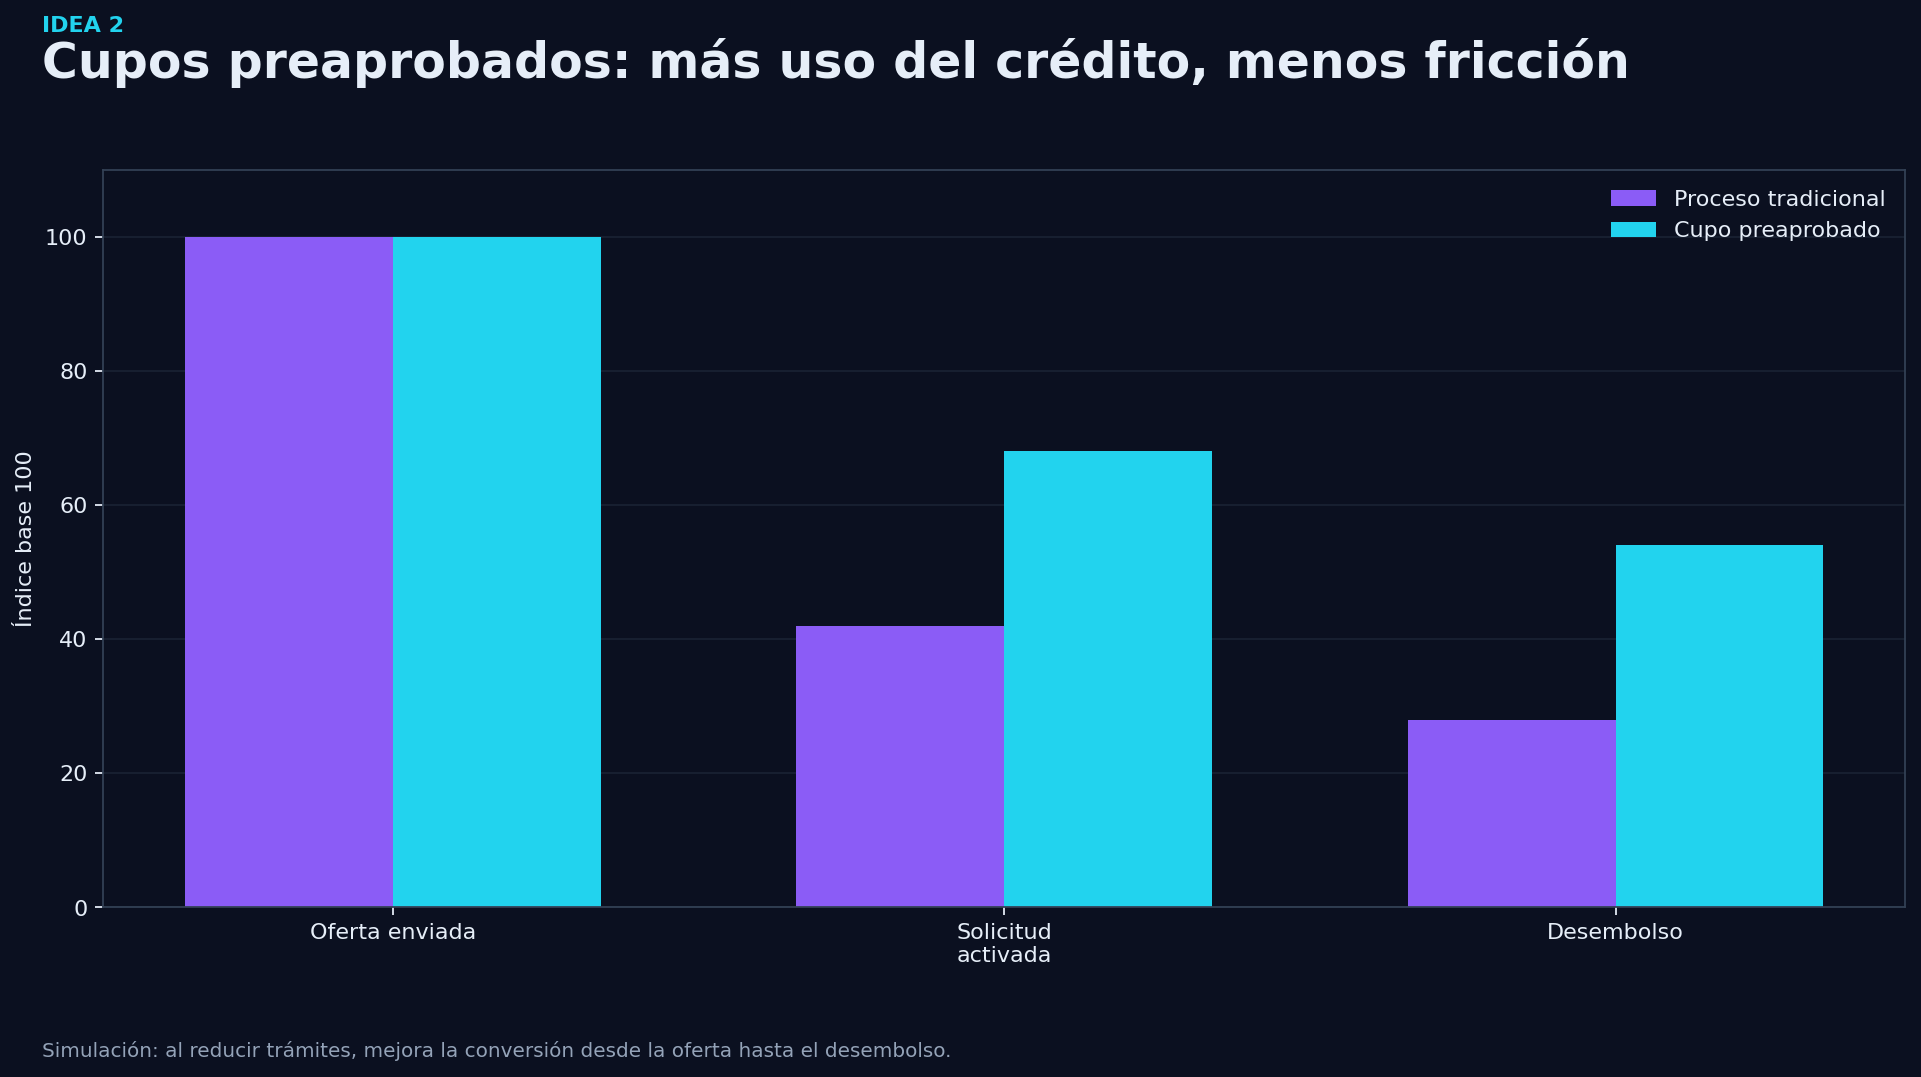
El asociado no debería repetir todo el proceso cada vez que necesita un crédito pequeño para educación, calamidad, salud, SOAT o temporada. La entidad puede analizar una sola vez la capacidad de pago y entregar un cupo disponible para varias líneas.
Un trámite tradicional puede tomar cinco días hábiles; uno semidigital, dos días; y un cupo preaprobado puede operar en horas, porque la evaluación principal ya se hizo. Eso se traduce en más conversión desde la oferta hasta el desembolso.
Decisión práctica
Aprobar un reglamento de cupo rotatorio con recalificación periódica, límites por perfil de riesgo, reglas de uso, causales de bloqueo y trazabilidad digital.
3
Impulsar la financiación de vivienda para cartera de largo plazo
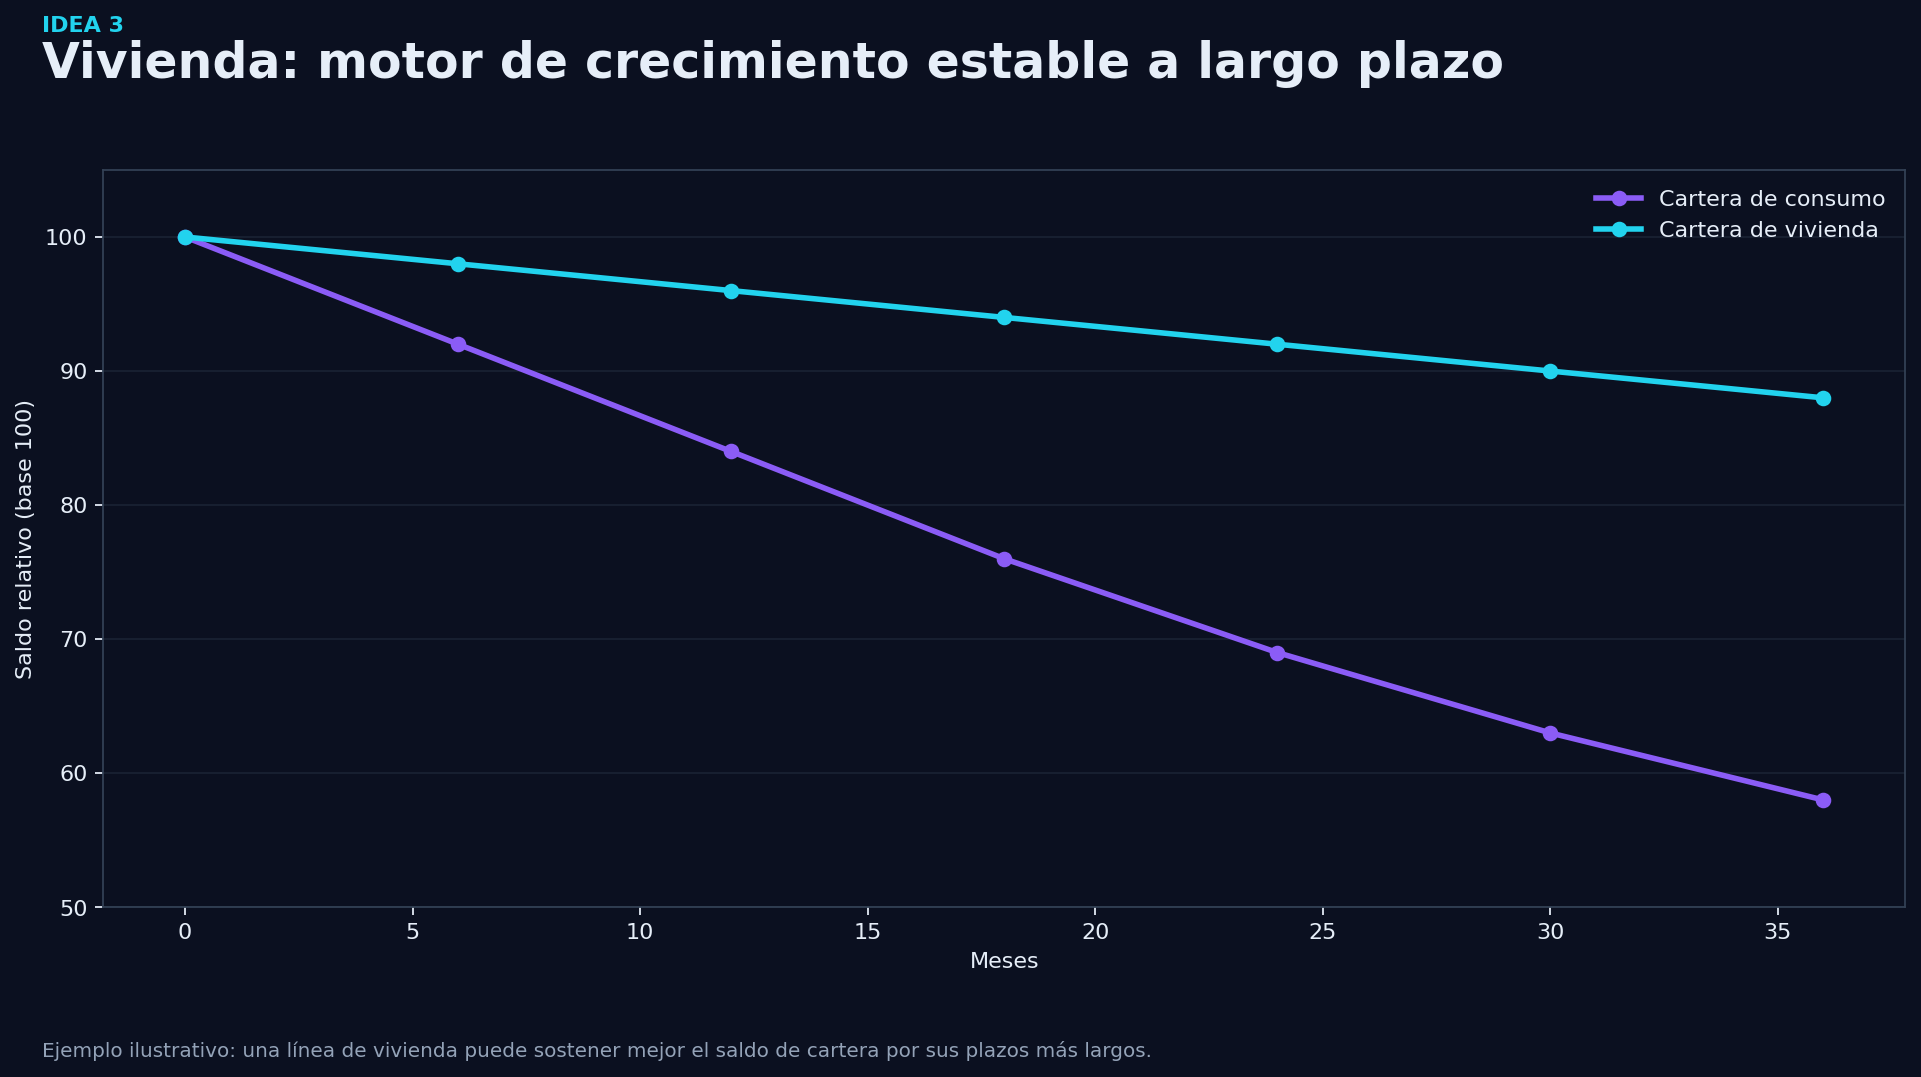
La vivienda puede ser una estrategia relevante para entidades con liquidez que necesitan crecer cartera de forma más estable. A diferencia del consumo de corto plazo, una línea de vivienda conserva saldo por más tiempo y mejora la duración promedio del portafolio.
En el consumo, el saldo baja rápidamente y obliga a recolocar cartera todo el tiempo. En vivienda, el saldo permanece y estabiliza el activo productivo.
Decisión práctica
Diseñar una línea de vivienda con avalúo, seguro, análisis de capacidad, garantía, límites de concentración, plazo máximo y seguimiento al comportamiento de pago.
4
Crear líneas verdes o de reconversión energética
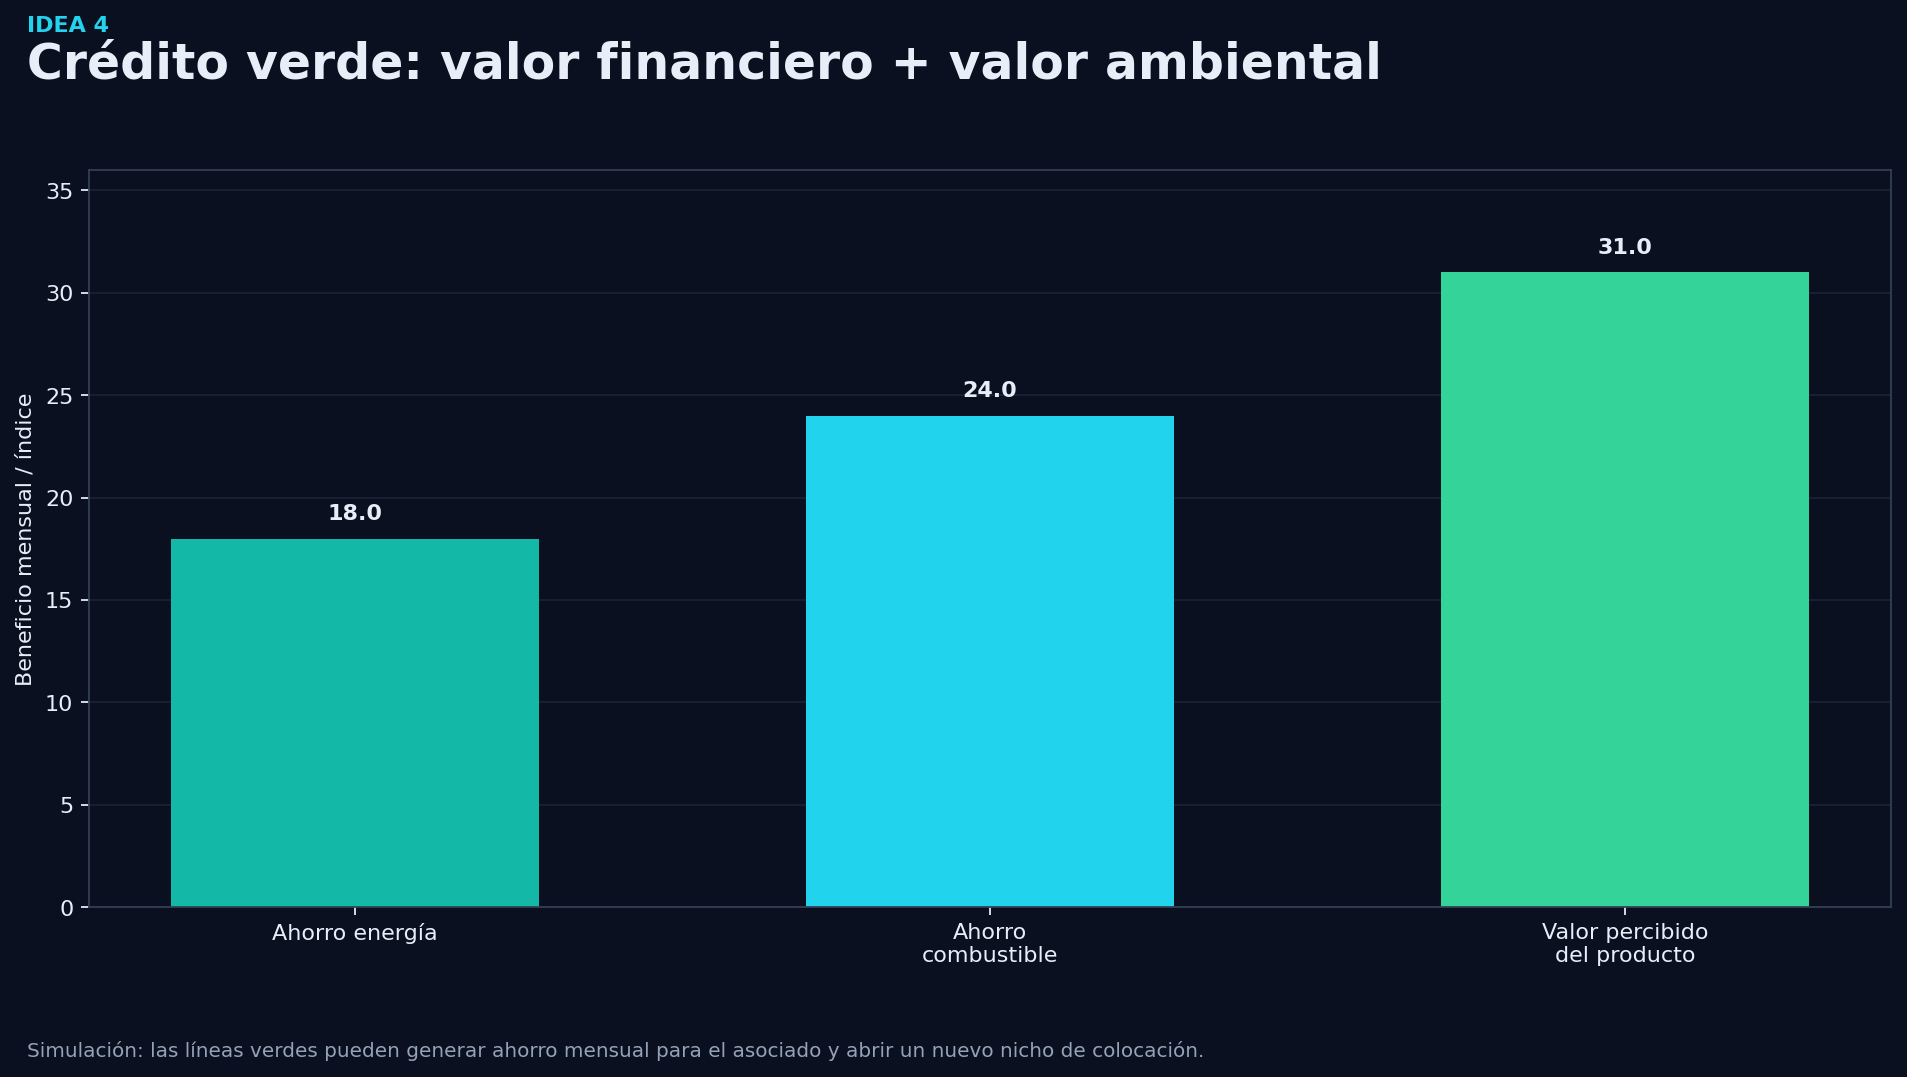
Una línea verde permite financiar inversiones que mejoran el flujo de caja del asociado: paneles solares, movilidad eléctrica, motos, bicicletas o adecuaciones energéticas. No es solo una línea ambiental: puede ser una línea con sustento financiero.
Un hogar que reduce su gasto mensual de energía y combustible de $650.000 a $320.000 libera cerca de $330.000, que pueden cubrir o compensar una cuota estimada de $280.000, siempre que el ahorro sea técnicamente verificable.
Decisión práctica
Trabajar con proveedores aliados, validar los ahorros esperados, desembolsar preferiblemente al proveedor y hacer seguimiento al comportamiento de la línea.
5
Unificar obligaciones y refinanciar a largo plazo
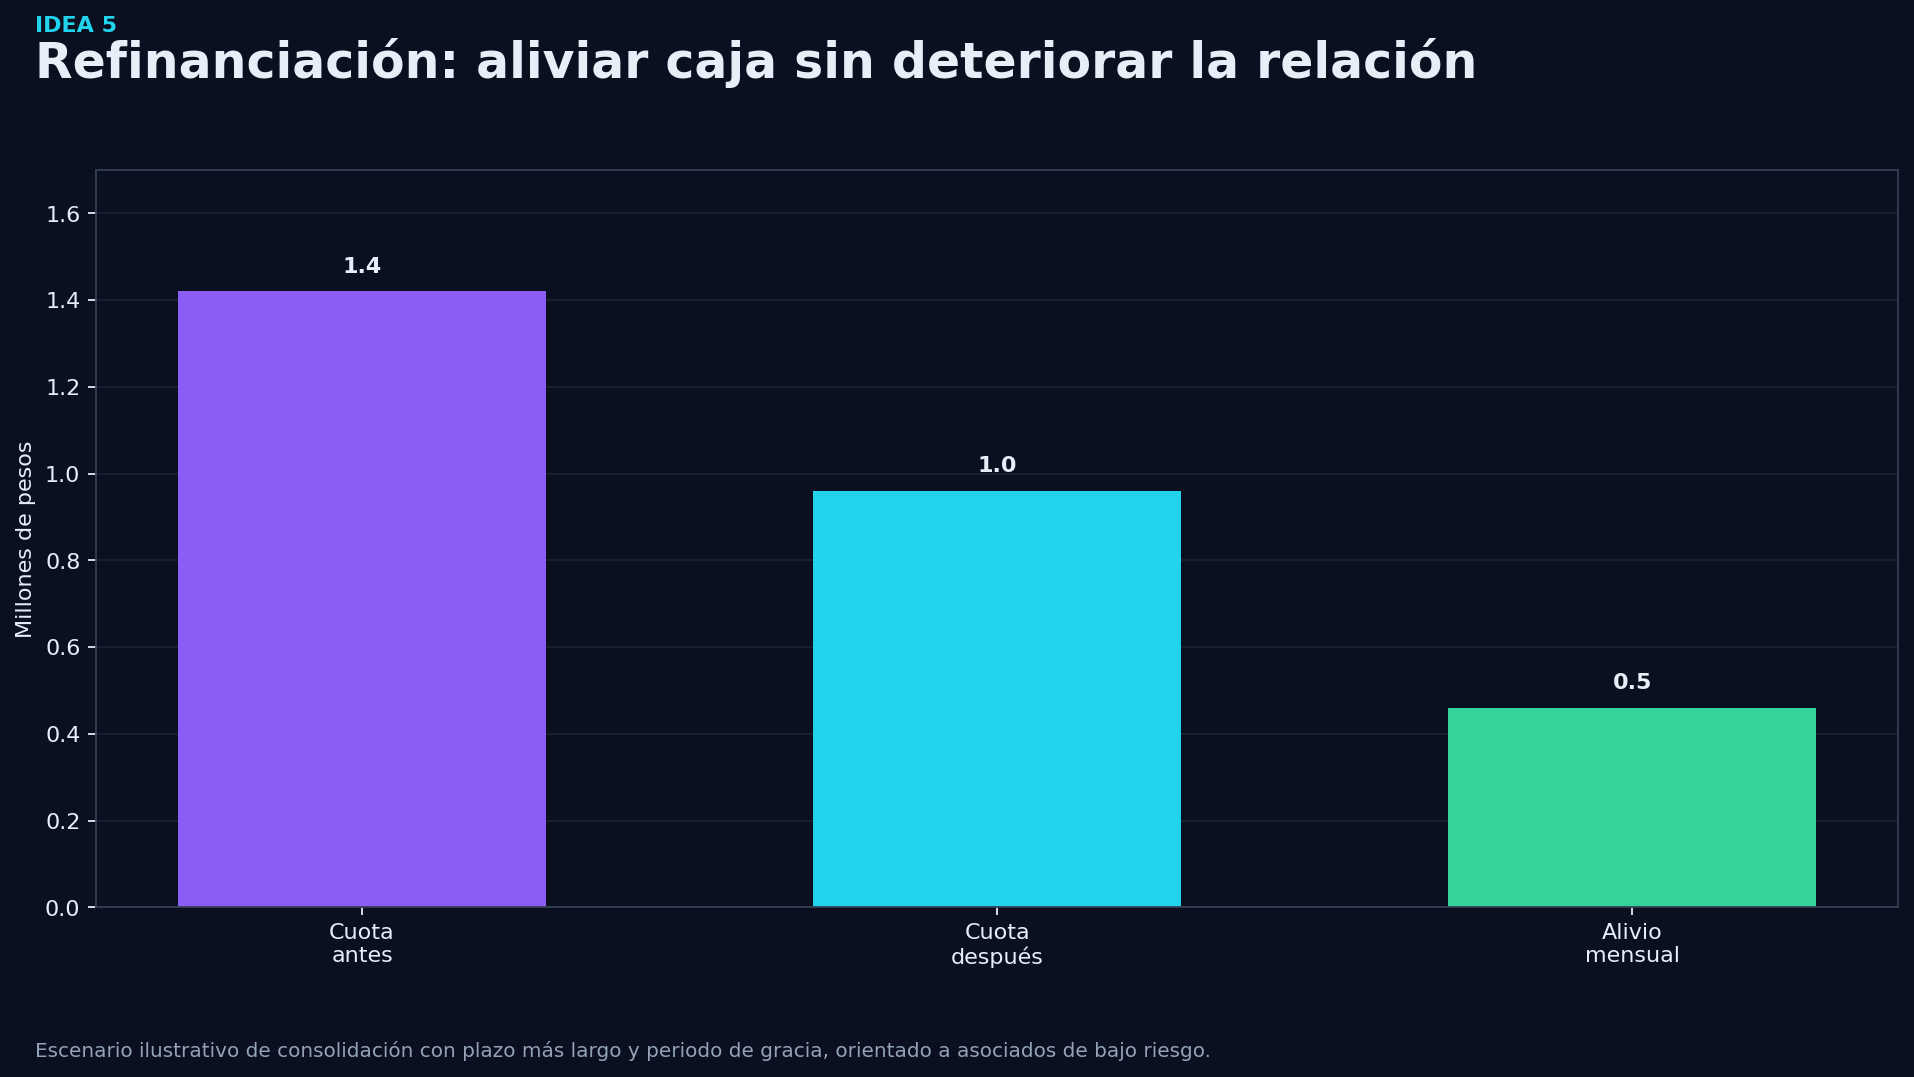
Hay asociados con alto endeudamiento pero buen comportamiento. En esos casos, una consolidación preventiva puede aliviar la caja antes de que aparezca la mora. No se trata de refinanciar malos hábitos, sino de ordenar obligaciones de buenos perfiles.
Al consolidar, la cuota mensual puede pasar de $1,4 millones a $1,0 millón, con un alivio cercano a $0,5 millones; incluso puede incluirse un periodo inicial de gracia que dé espacio de caja durante los primeros meses.
Decisión práctica
Crear una política de consolidación preventiva para asociados sanos, con score mínimo, buen hábito de pago, límites de plazo, trazabilidad del destino y seguimiento a seis y doce meses.
6
Comprar cartera únicamente en segmentos de bajo riesgo
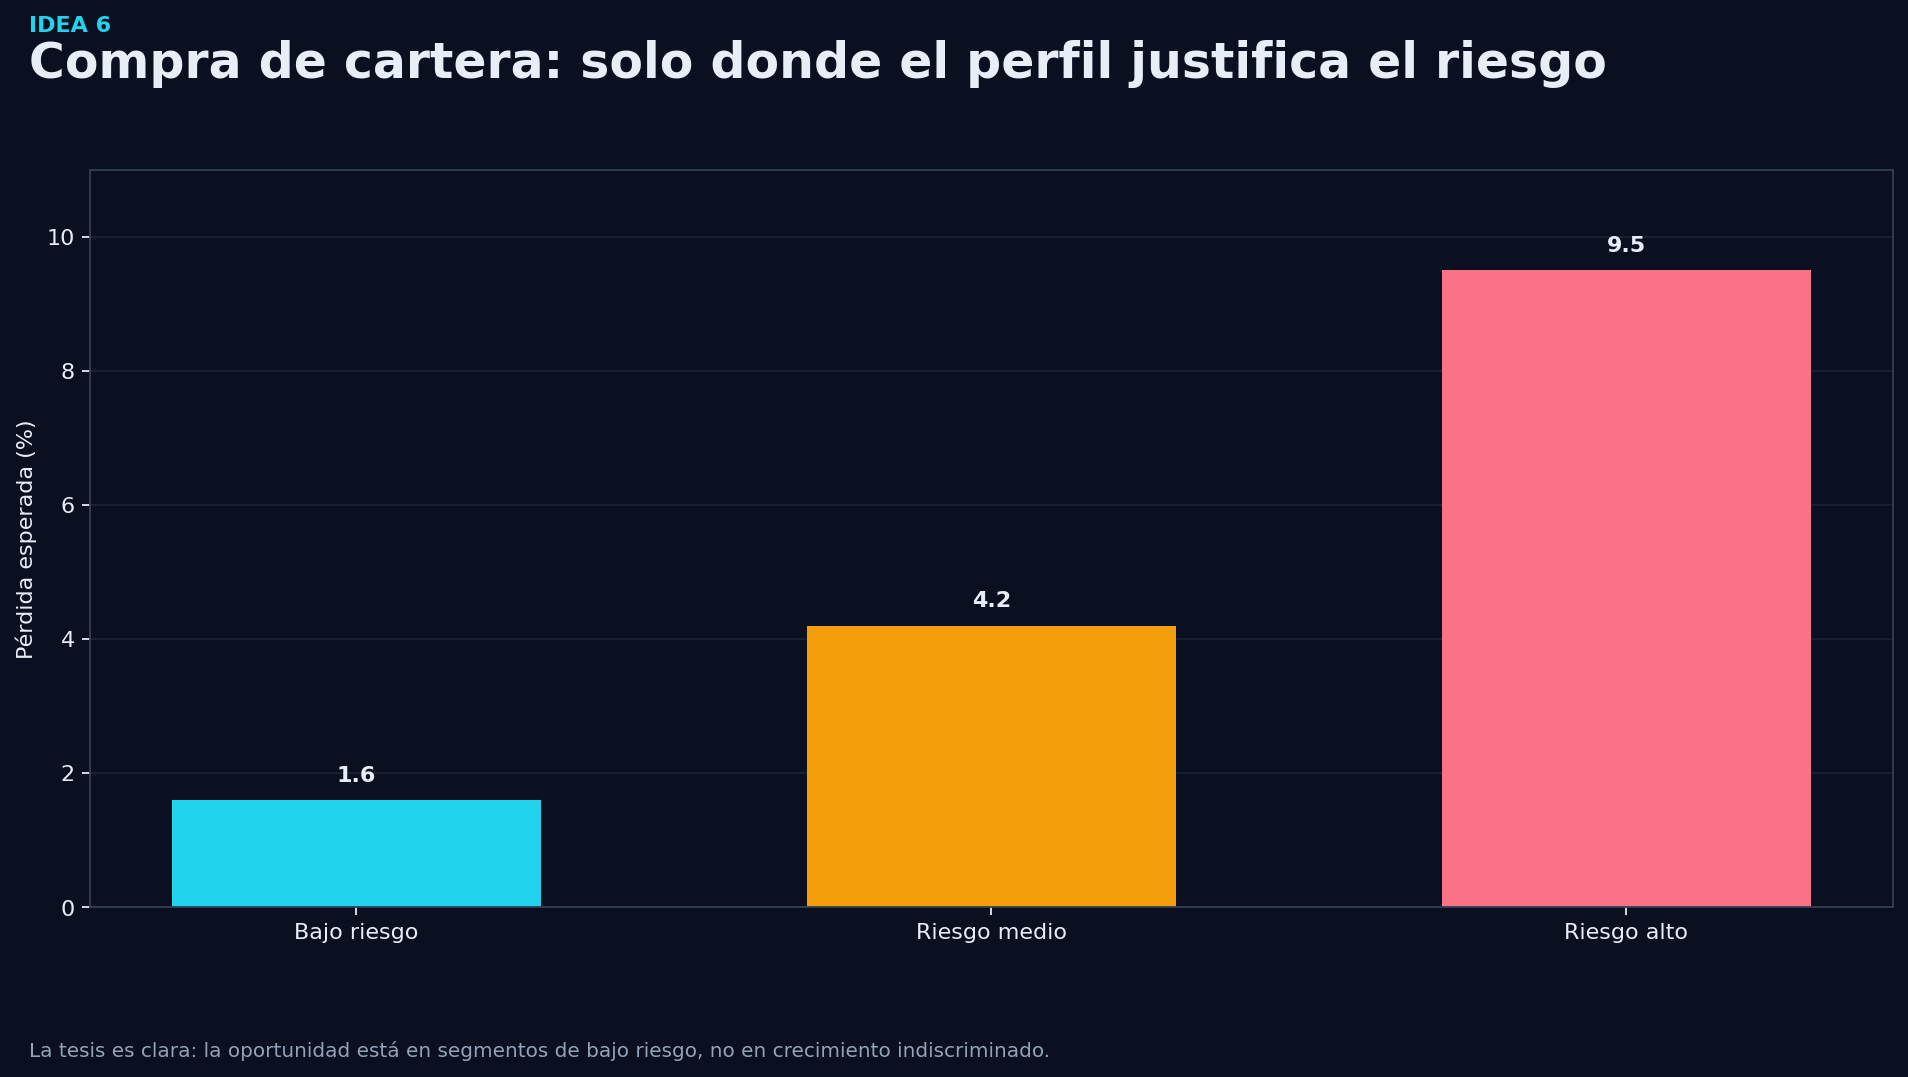
La compra de cartera puede reactivar la colocación, pero solo conviene cuando el margen ajustado por riesgo sigue siendo positivo. Comprar cartera de perfiles deteriorados puede inflar el saldo hoy y generar mora mañana.
El perfil de bajo riesgo deja un margen neto positivo; el de riesgo medio todavía puede ser viable; el de riesgo alto destruye valor después de pérdida esperada, costo operativo y costo de fondeo.
Decisión práctica
Cruzar centrales de riesgo, comportamiento interno, estabilidad de ingreso y nivel de endeudamiento. La oferta debe hacerse solo a perfiles con alta probabilidad de pago.
7
Flexibilizar la reciprocidad de aportes en líneas estratégicas
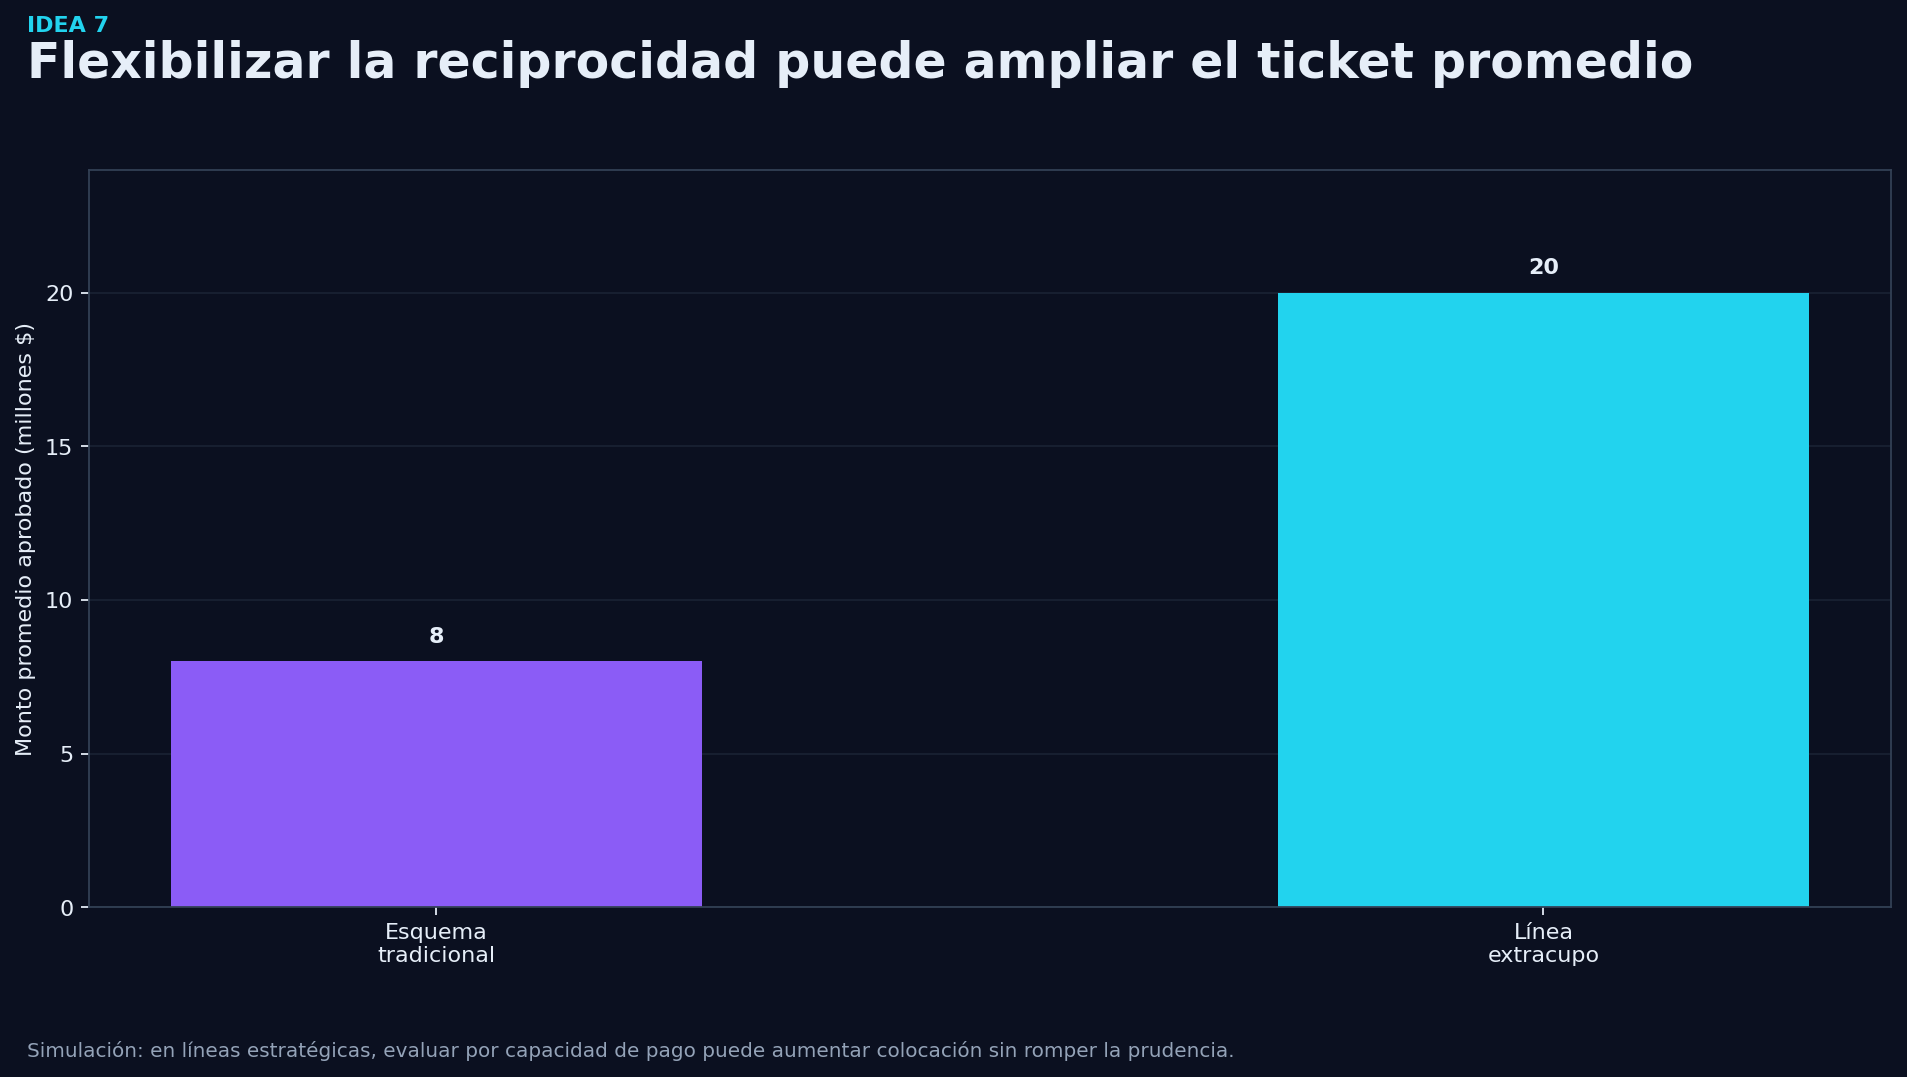
Muchas entidades limitan el crédito a tres, cuatro o cinco veces los aportes. Esa regla sirve como control, pero también puede impedir prestar a asociados con excelente capacidad de pago y bajo riesgo.
Un asociado con $2 millones en aportes, bajo una regla de cuatro veces, solo recibiría $8 millones. Si su capacidad validada soporta $30 millones, una línea extracupo prudencial de $25 millones aprovecha mejor el potencial sin ignorar el riesgo.
Decisión práctica
Crear líneas extracupo sujetas a capacidad de pago, score, garantías y límites máximos, sin eliminar la reciprocidad para todo el portafolio.
8
Ofrecer crédito sin codeudor a perfiles de bajo riesgo
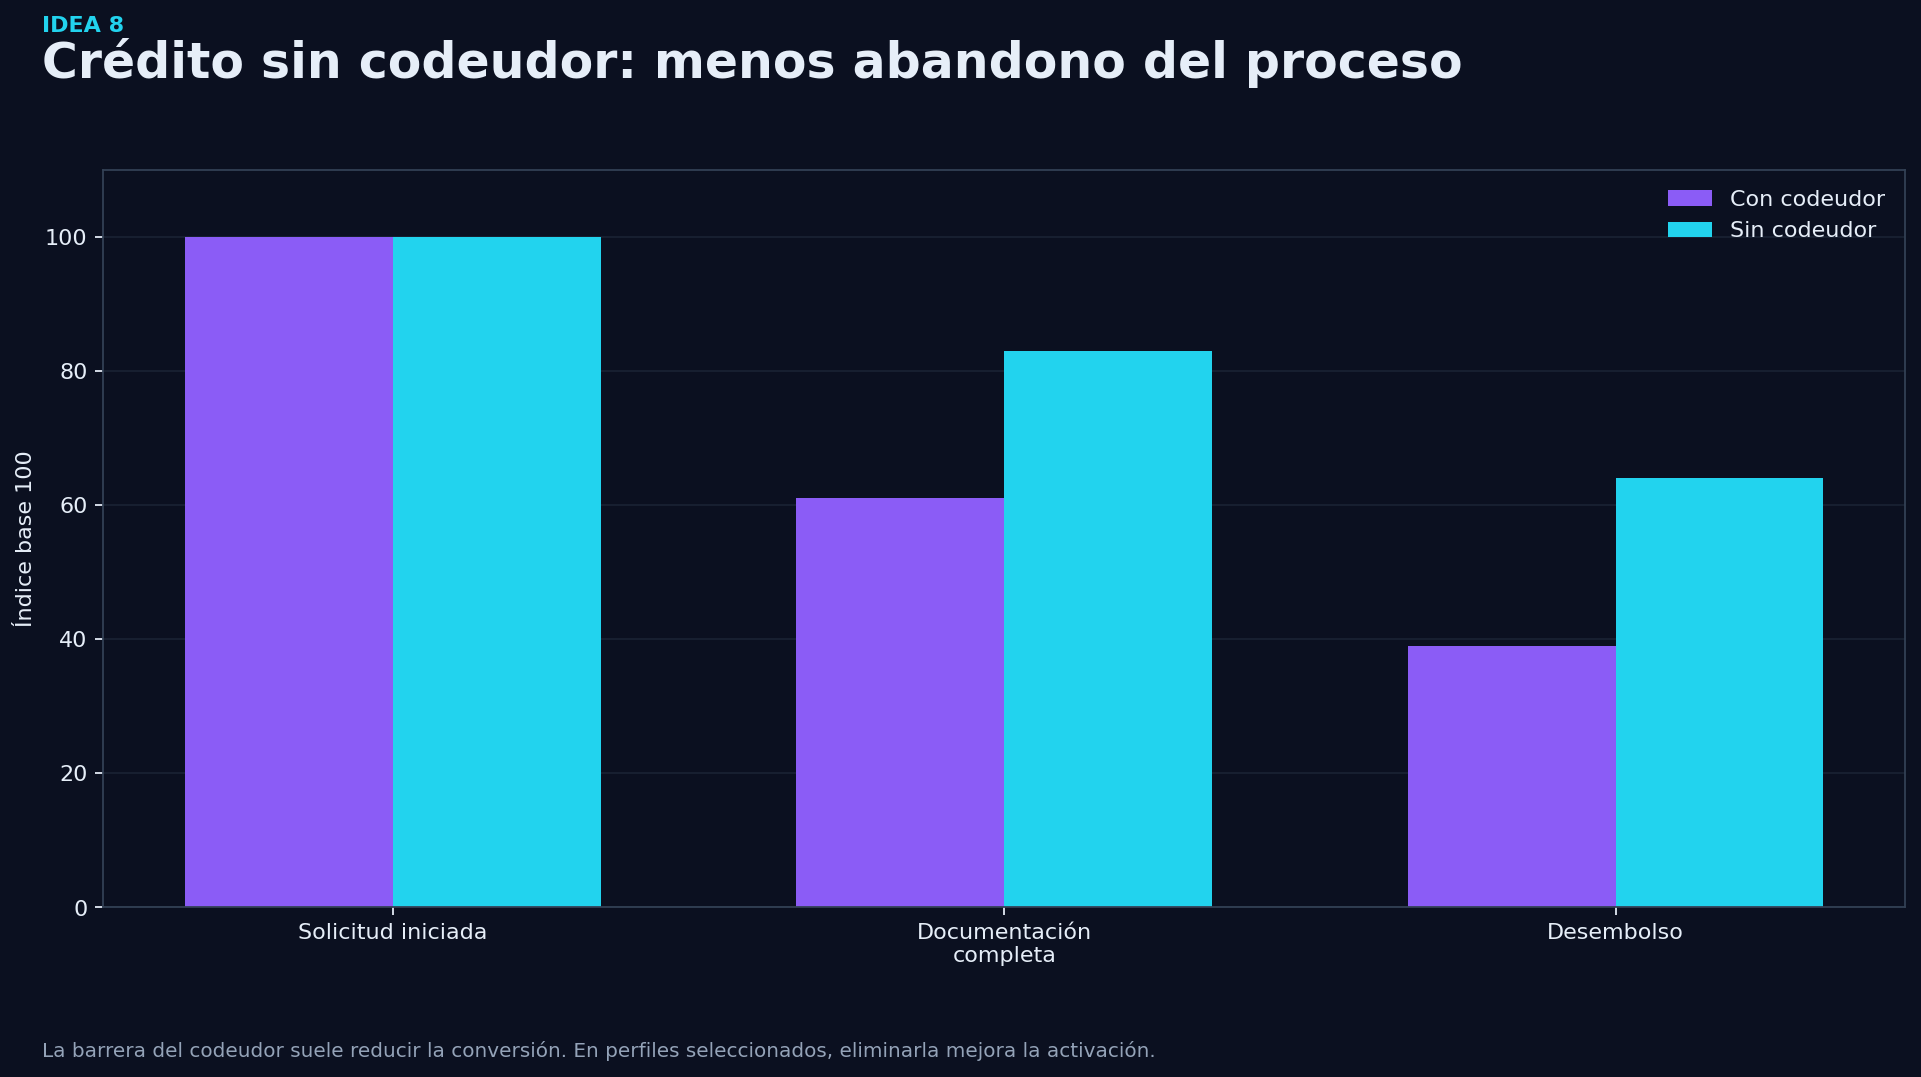
El codeudor es una de las barreras comerciales más fuertes del sector solidario. Muchos asociados prefieren un banco o una fintech porque no quieren pedirle a otra persona que firme. Para perfiles de bajo riesgo, exigir siempre codeudor puede ser una pérdida de competitividad.
La exigencia de codeudor eleva el abandono de solicitudes. En un segmento seleccionado, con score alto y libranza, eliminar el codeudor mejora notablemente la conversión hasta el desembolso.
Decisión práctica
Crear una política de crédito sin codeudor para perfiles de bajo riesgo, con topes prudenciales, mayor seguimiento y reglas claras de exclusión del beneficio.
9
Usar garantías alternativas: fianza, aval, cesantías y fondos mutuales
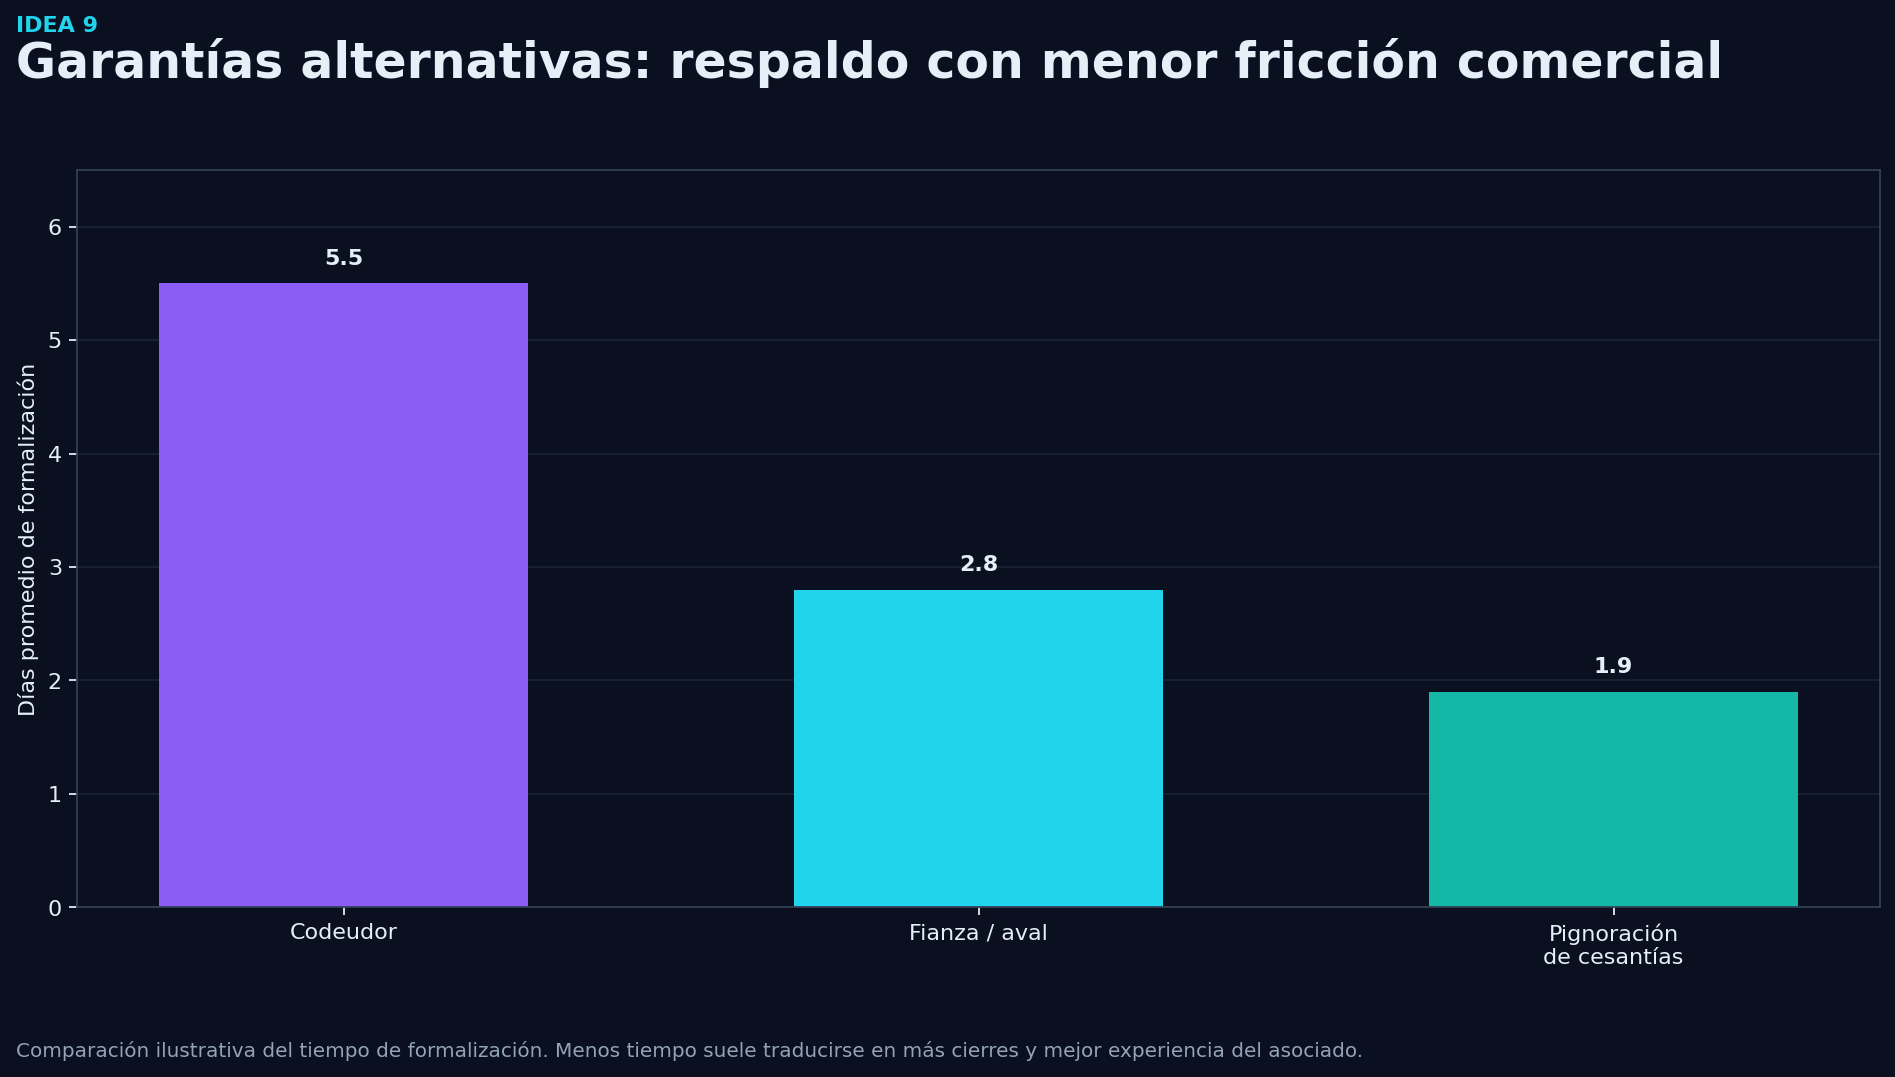
La garantía no debe reducirse al codeudor. Existen alternativas que facilitan la colocación y mejoran la experiencia del asociado: fianza, aval, pignoración de cesantías y fondos mutuales de desempleo.
Menos tiempo de formalización suele traducirse en más cierres y mejor experiencia. Las cesantías pignoradas ofrecen cobertura fuerte cuando el trámite está bien documentado; la fianza y el aval agilizan la venta.
Decisión práctica
Diseñar una matriz de garantías por perfil, monto, plazo y fuente de pago. No todas las garantías sirven para todos los casos.
10
Usar tasa diferenciada para financiar mayor provisión interna
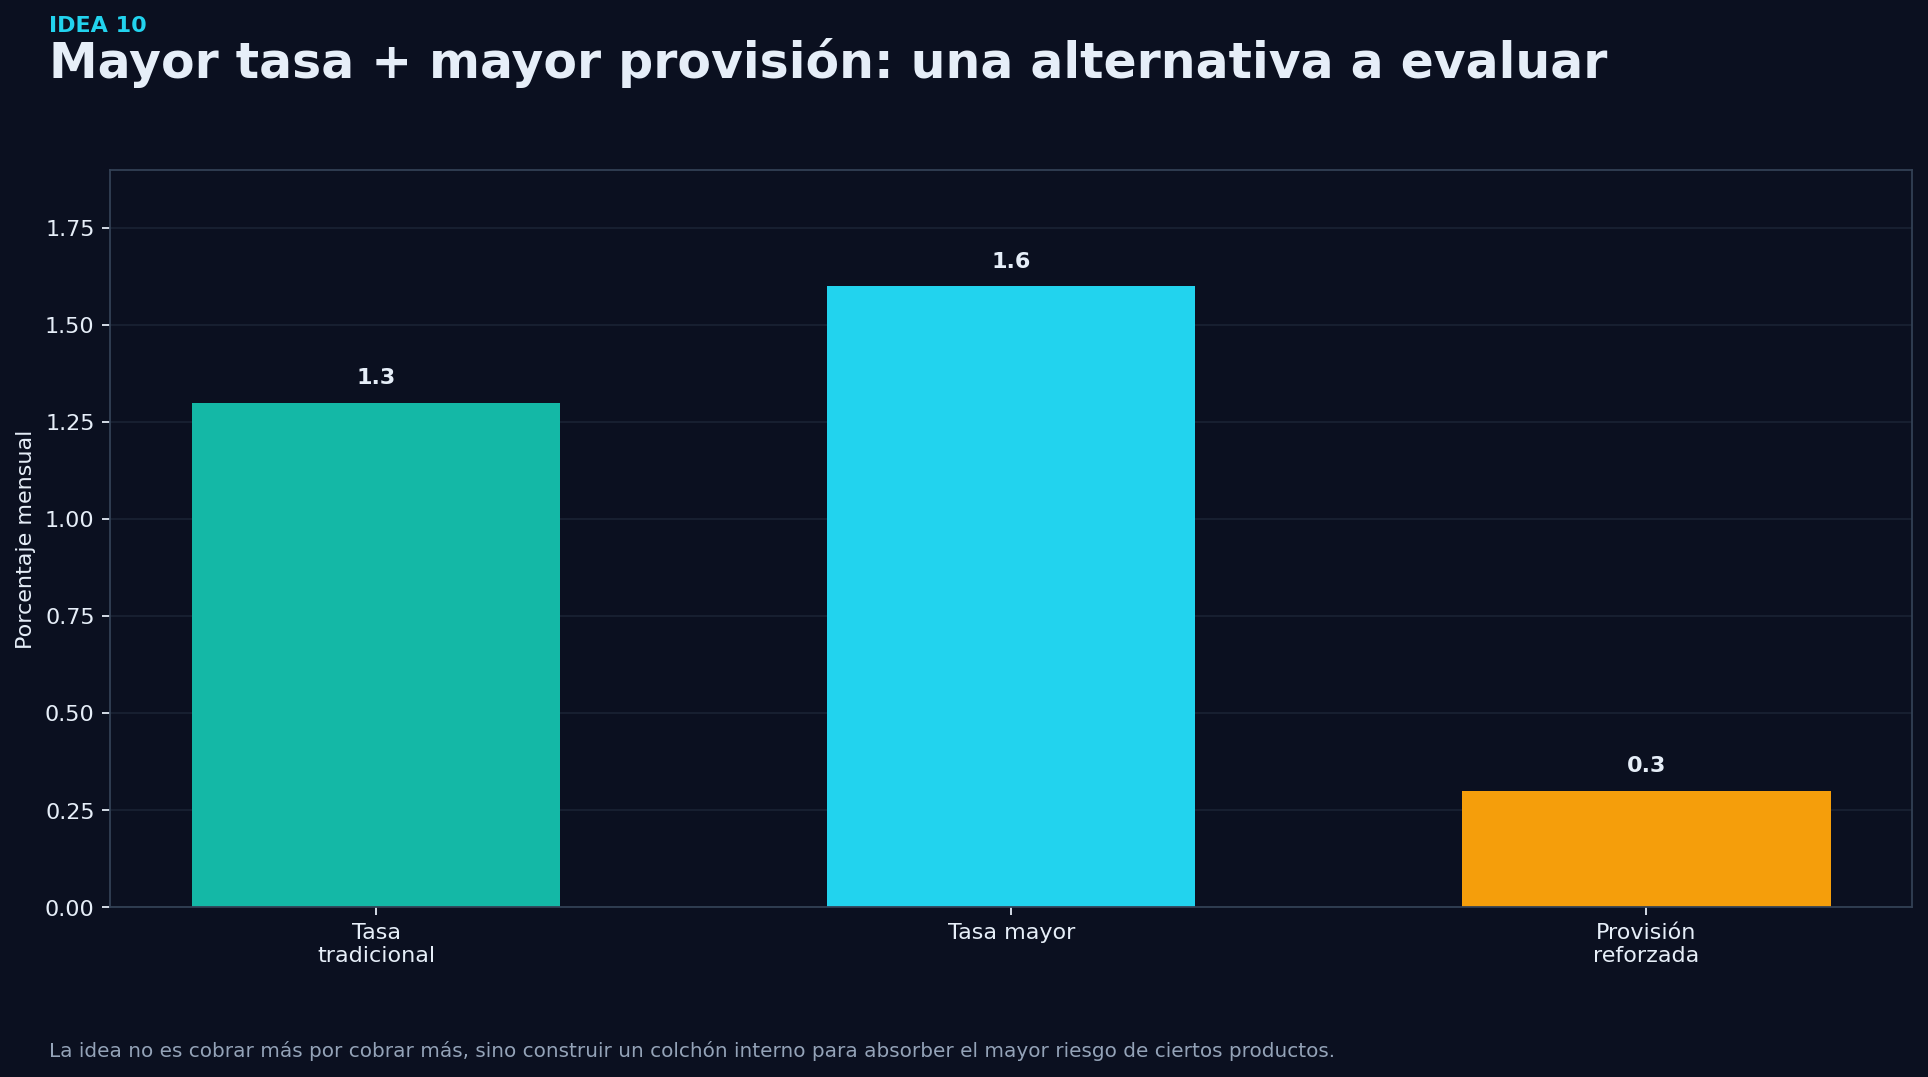
Si el asociado está dispuesto a pagar un poco más por no conseguir codeudor o por evitar una fianza externa, la entidad puede evaluar una tasa diferenciada. La clave es que el ingreso adicional no se convierta en margen, sino en cobertura del mayor riesgo.
Frente a una tasa tradicional de 1,2% mensual, una tasa mayor de 1,4% genera un diferencial cercano a 0,3% que puede destinarse a provisión reforzada, según viabilidad normativa y contable.
Decisión práctica
Aprobar técnicamente la línea, documentar el mayor riesgo, definir la política de provisión y validar el tratamiento con contabilidad, revisoría fiscal y reglamentos internos.
11
Reglamentar el uso del ahorro permanente
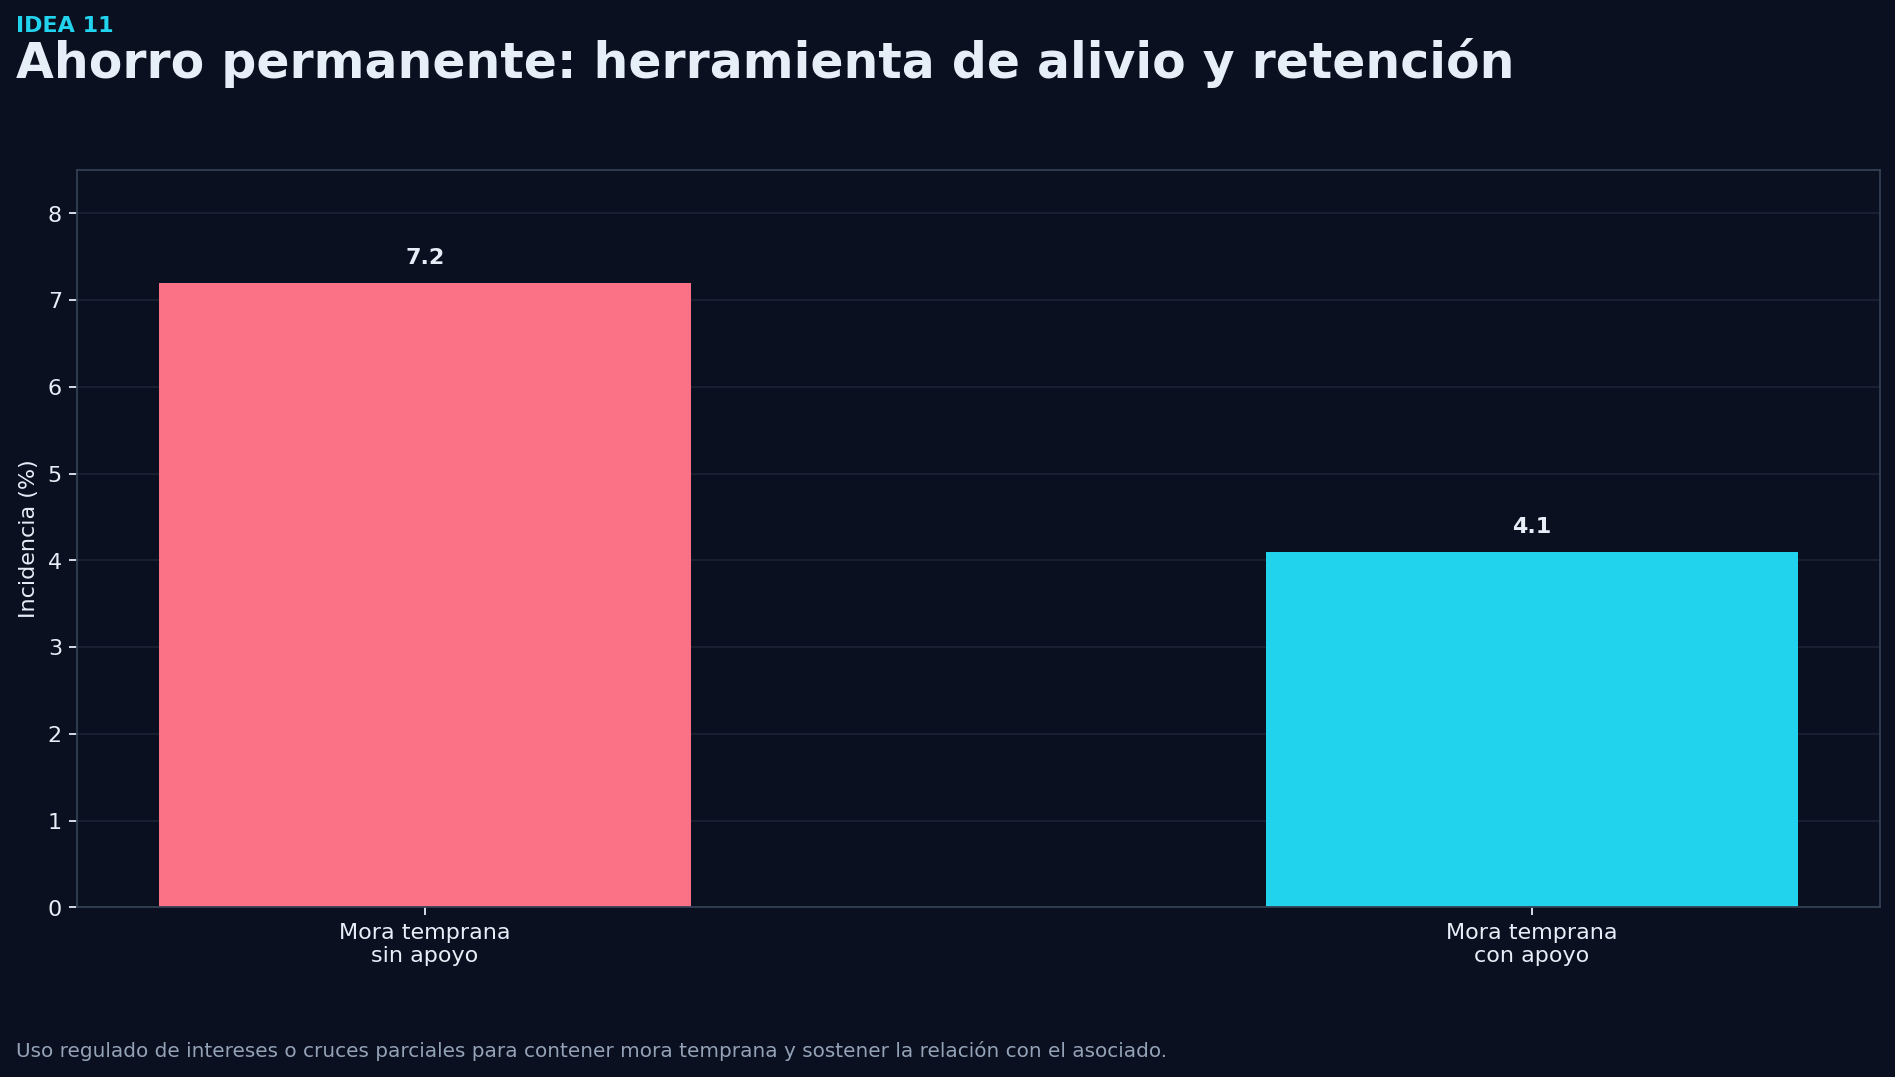
El ahorro permanente puede ser una herramienta de alivio si se usa con reglas claras. No es lo mismo usar intereses causados que permitir retiros de capital: el primero tiene menor impacto; el segundo puede afectar la liquidez y exige rediseño estructural.
Usar solo intereses implica una complejidad baja; retirar capital tiene un impacto mucho mayor sobre la liquidez; y operar sin una regla definida es el escenario más riesgoso de todos.
Decisión práctica
Reglamentar casos específicos (vacaciones, calamidad, mora temprana o alivios temporales). Si se toca capital, preparar gradualmente la estructura de aportes y ahorro permanente.
12
Ampliar el vínculo común o promover integraciones
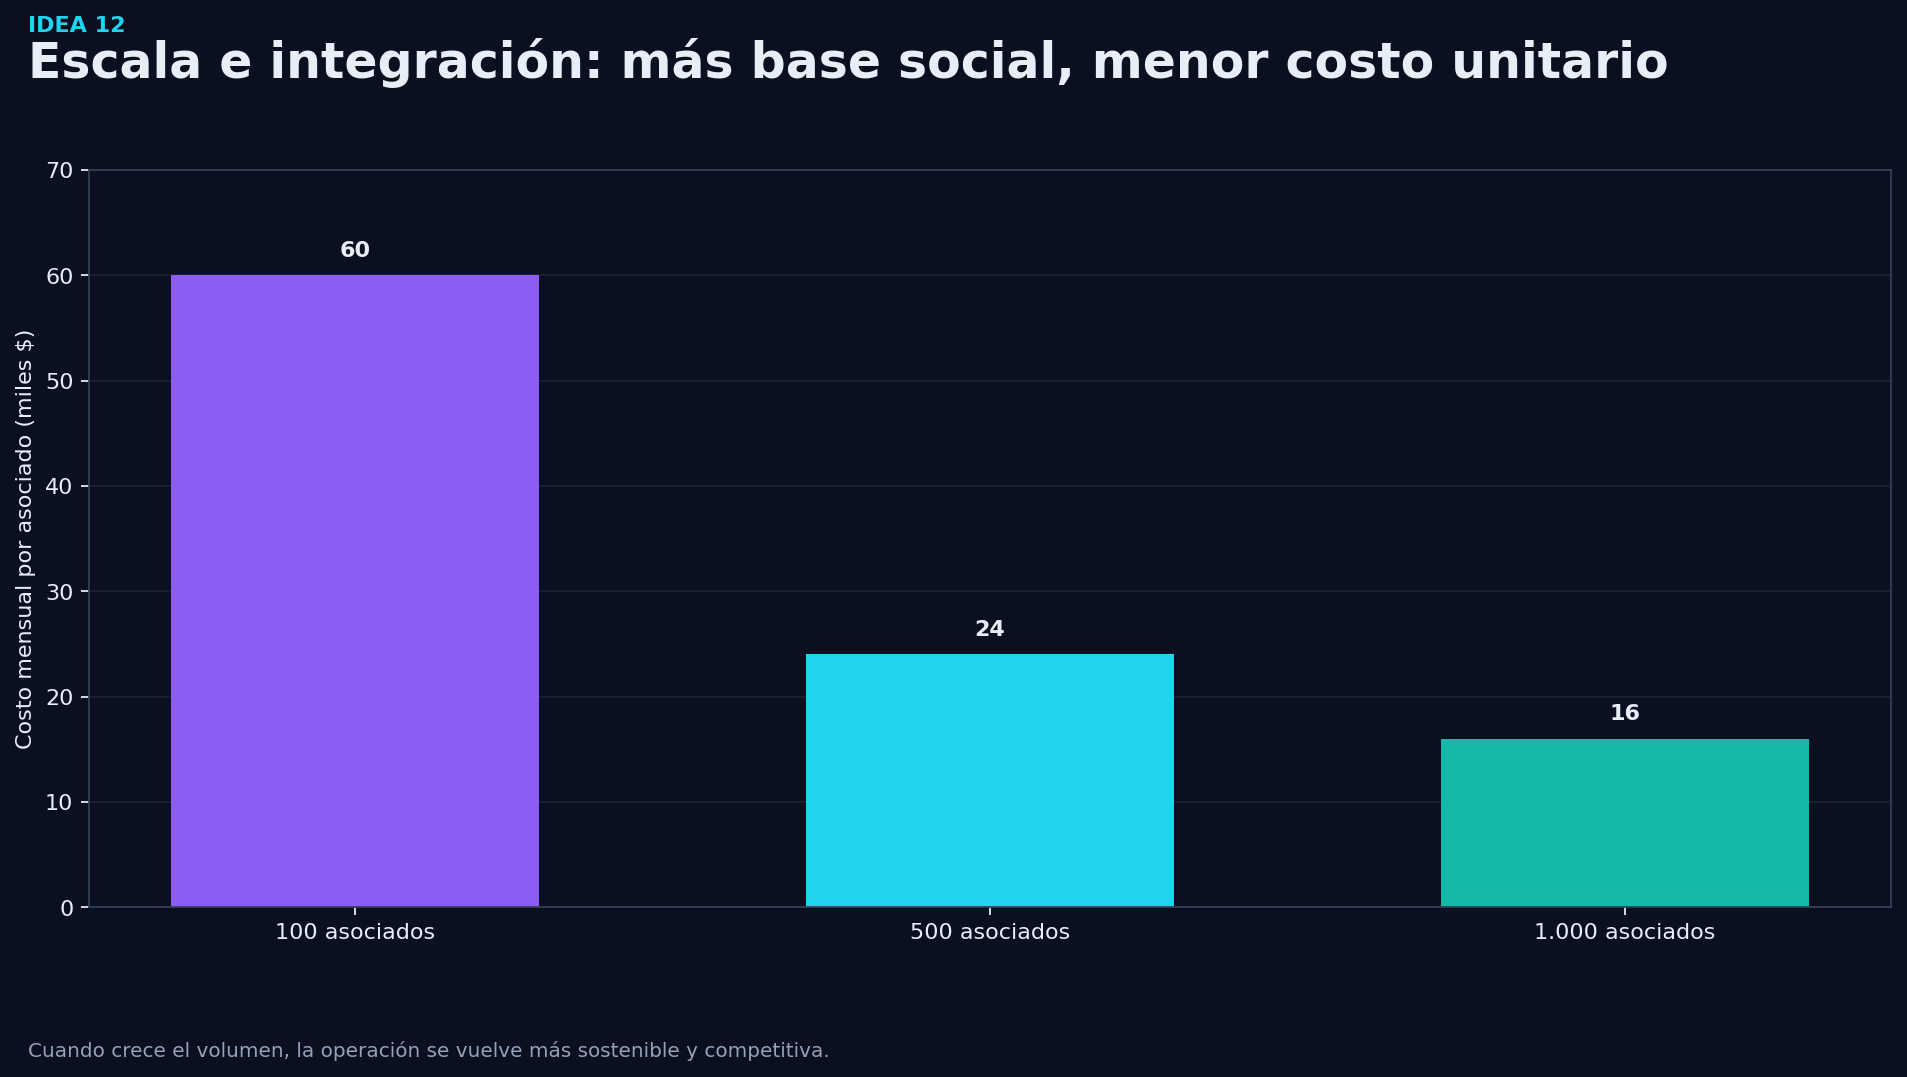
Muchas entidades pequeñas no tienen escala suficiente para sostener tecnología, riesgos, revisoría, contabilidad, formación y gobierno corporativo. La reactivación de cartera también depende de escala.
El gasto fijo puede absorber una proporción muy alta del ingreso financiero en entidades pequeñas. A medida que crece la base social, el costo unitario por asociado disminuye y mejora la capacidad de competir.
Decisión práctica
Evaluar la ampliación del vínculo común, convenios con empresas pequeñas, fusiones, absorciones o centros de servicios compartidos.
13
Evaluar la transformación jurídica cuando la figura actual limite el crecimiento
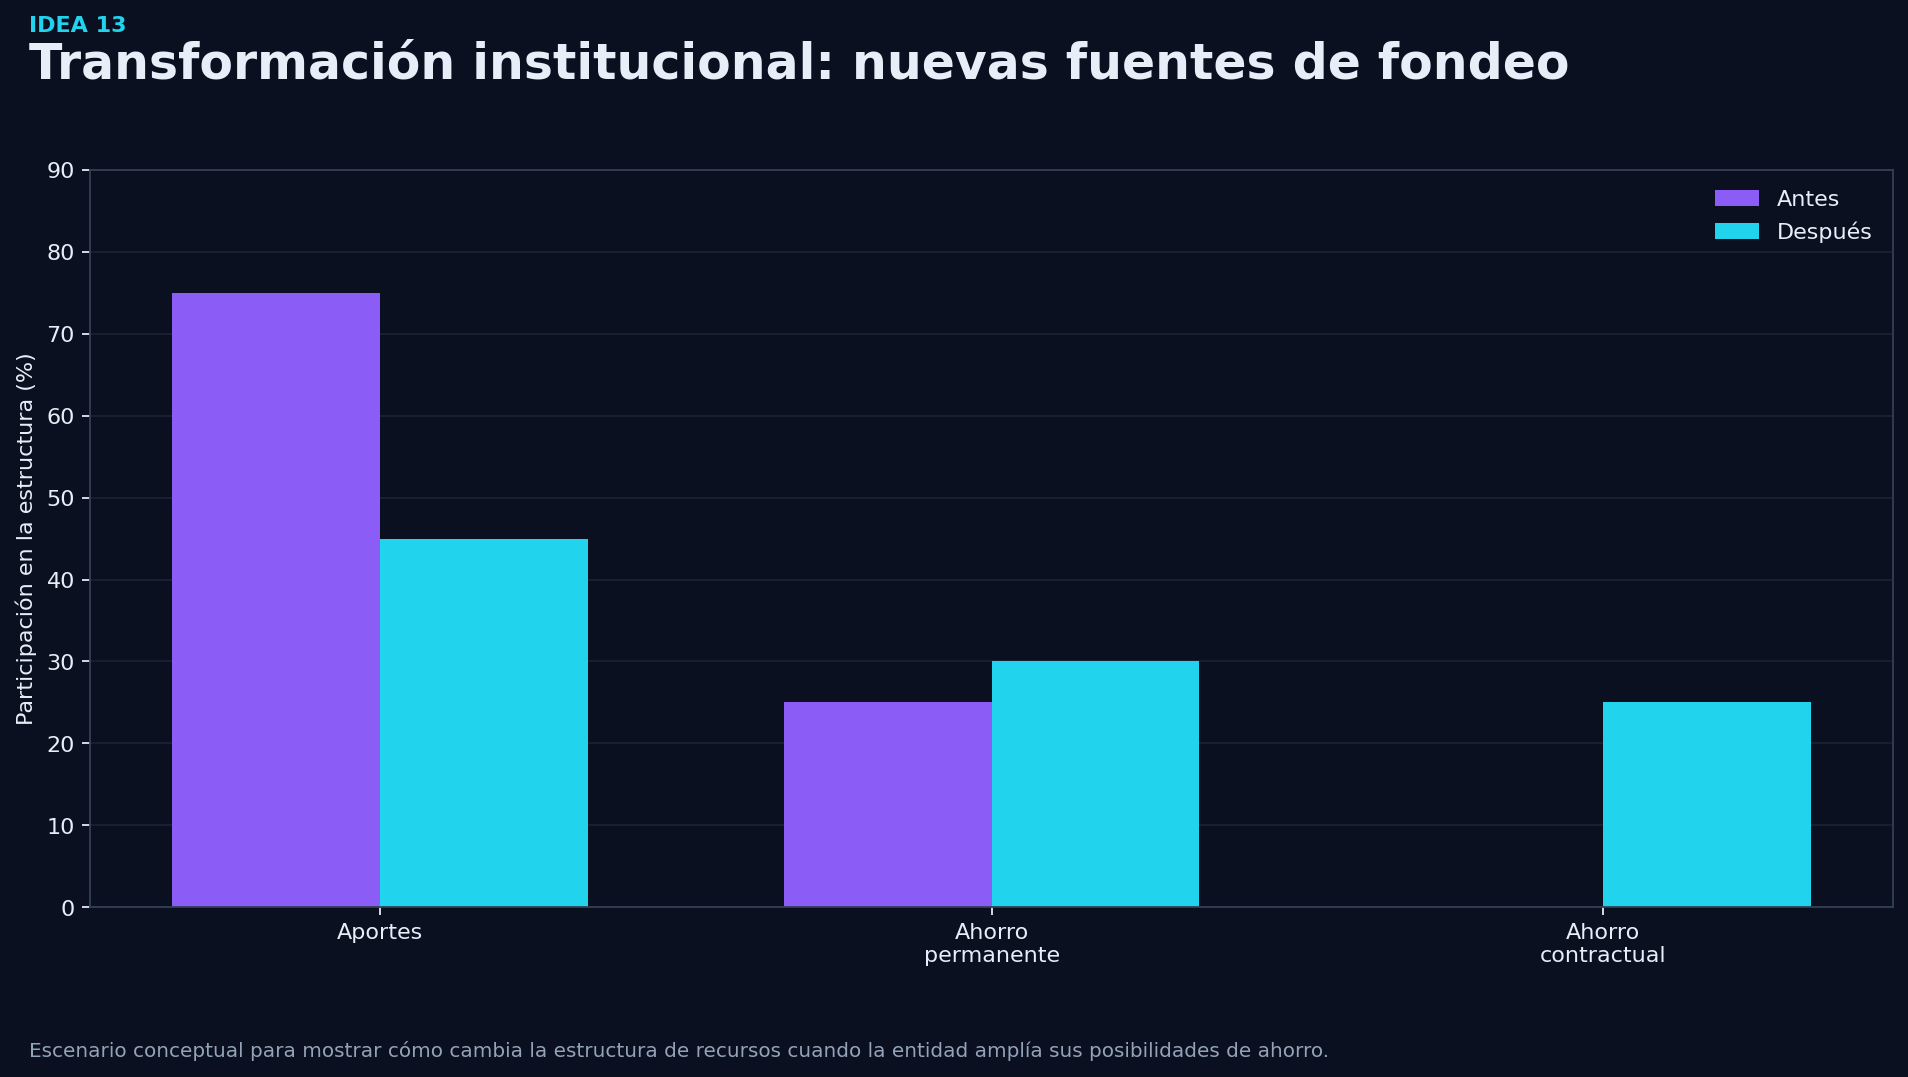
Algunas cooperativas cerradas de aporte y crédito podrían estudiar transformarse en fondos de empleados; otras entidades abiertas podrían evaluar figuras mutuales, según su estructura y objetivos. No es una receta general, pero sí una pregunta estratégica.
Diversificar las fuentes de fondeo —combinando aportes, ahorro permanente y ahorro contractual— fortalece la estabilidad y potencia el crecimiento sostenible de la institución.
Decisión práctica
Realizar un diagnóstico jurídico, tributario, financiero y de gobierno antes de proponer cualquier transformación.
14
Vender activos improductivos y convertirlos en capital de trabajo
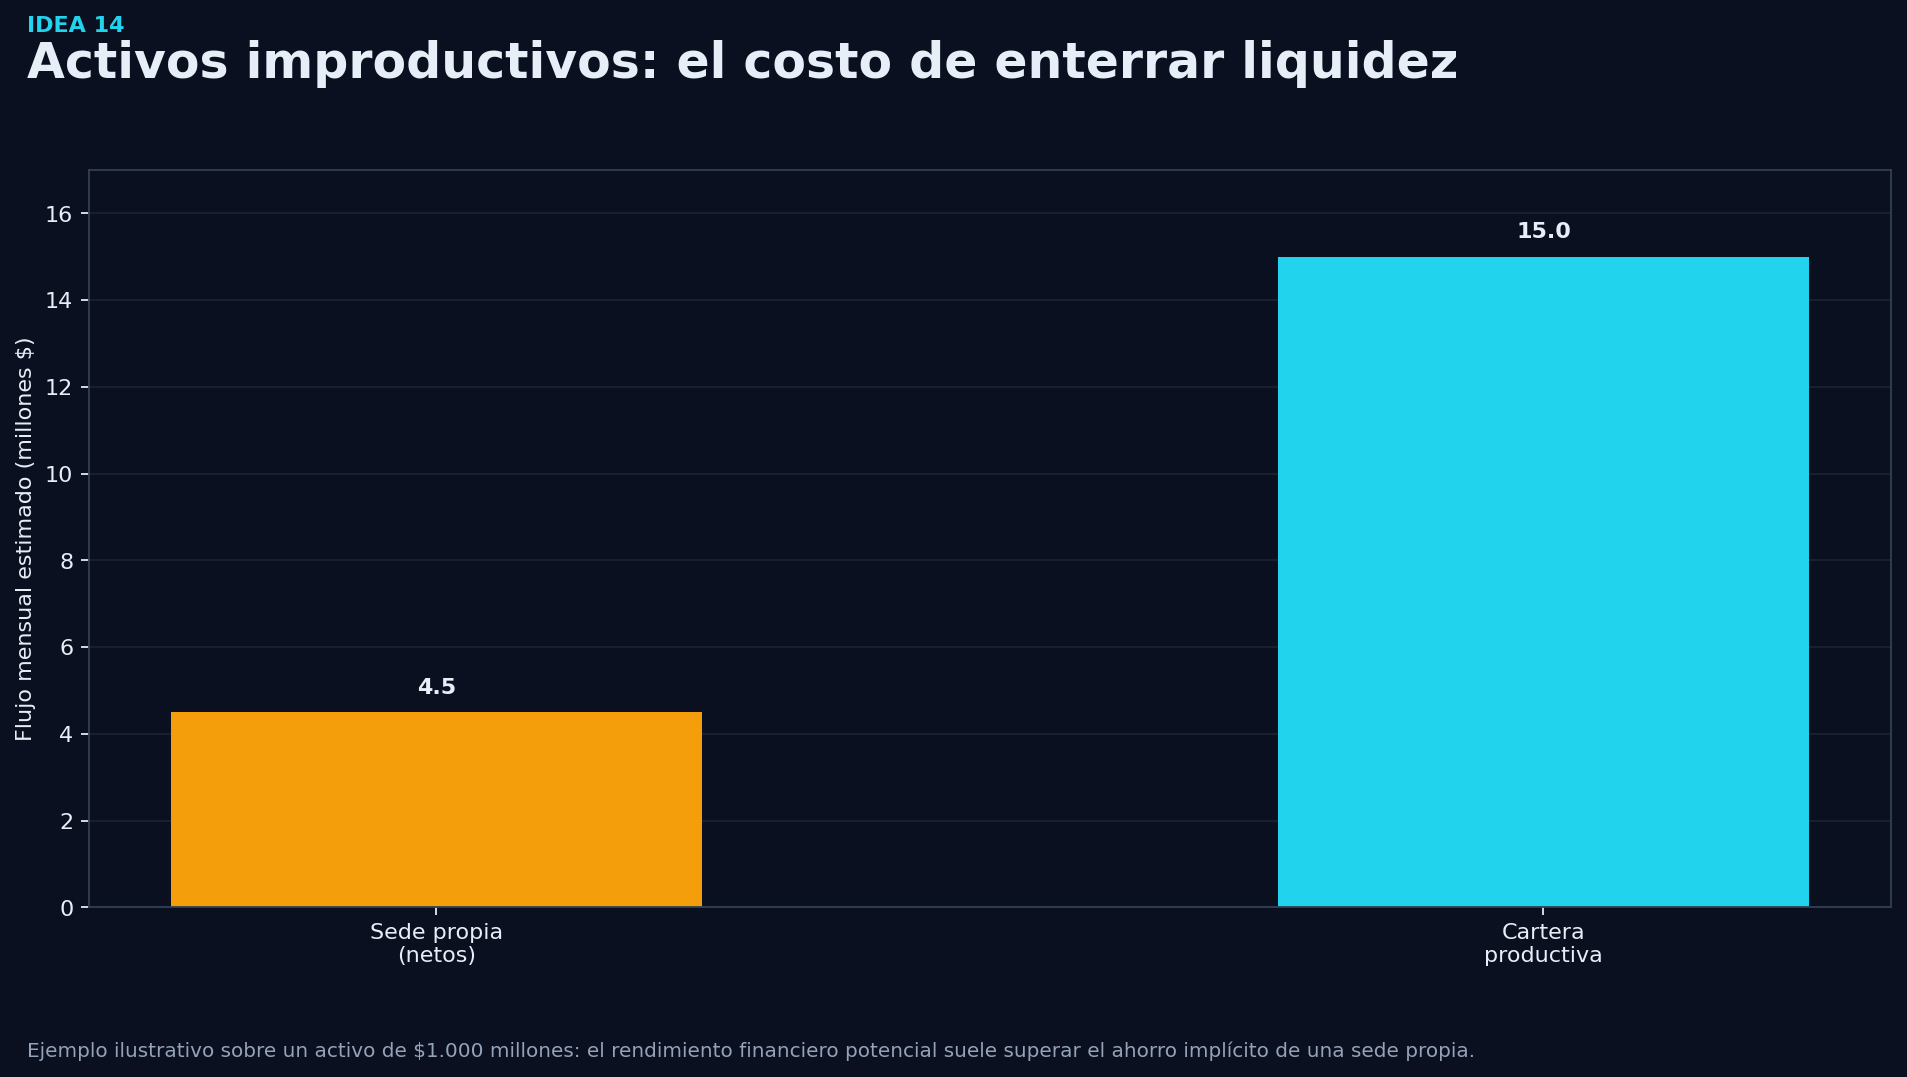
Una entidad de crédito no debería evaluar una sede física solo por el ahorro del arriendo. Debe medir depreciación, mantenimiento, seguros, impuestos, vigilancia y, sobre todo, el costo de oportunidad de no tener esos recursos colocados en cartera.
Comparando $1.000 millones invertidos en una sede frente al mismo valor colocado en cartera al 1,5% mensual, la diferencia de flujo mensual es muy significativa. El inmueble puede valorizarse, pero no necesariamente produce liquidez para prestar.
Decisión práctica
Hacer un inventario de activos improductivos, calcular su rentabilidad real y el costo de oportunidad, y decidir si conviene vender, arrendar o reconvertir.
15
Invertir en tecnología, no en papeles ni en ladrillo
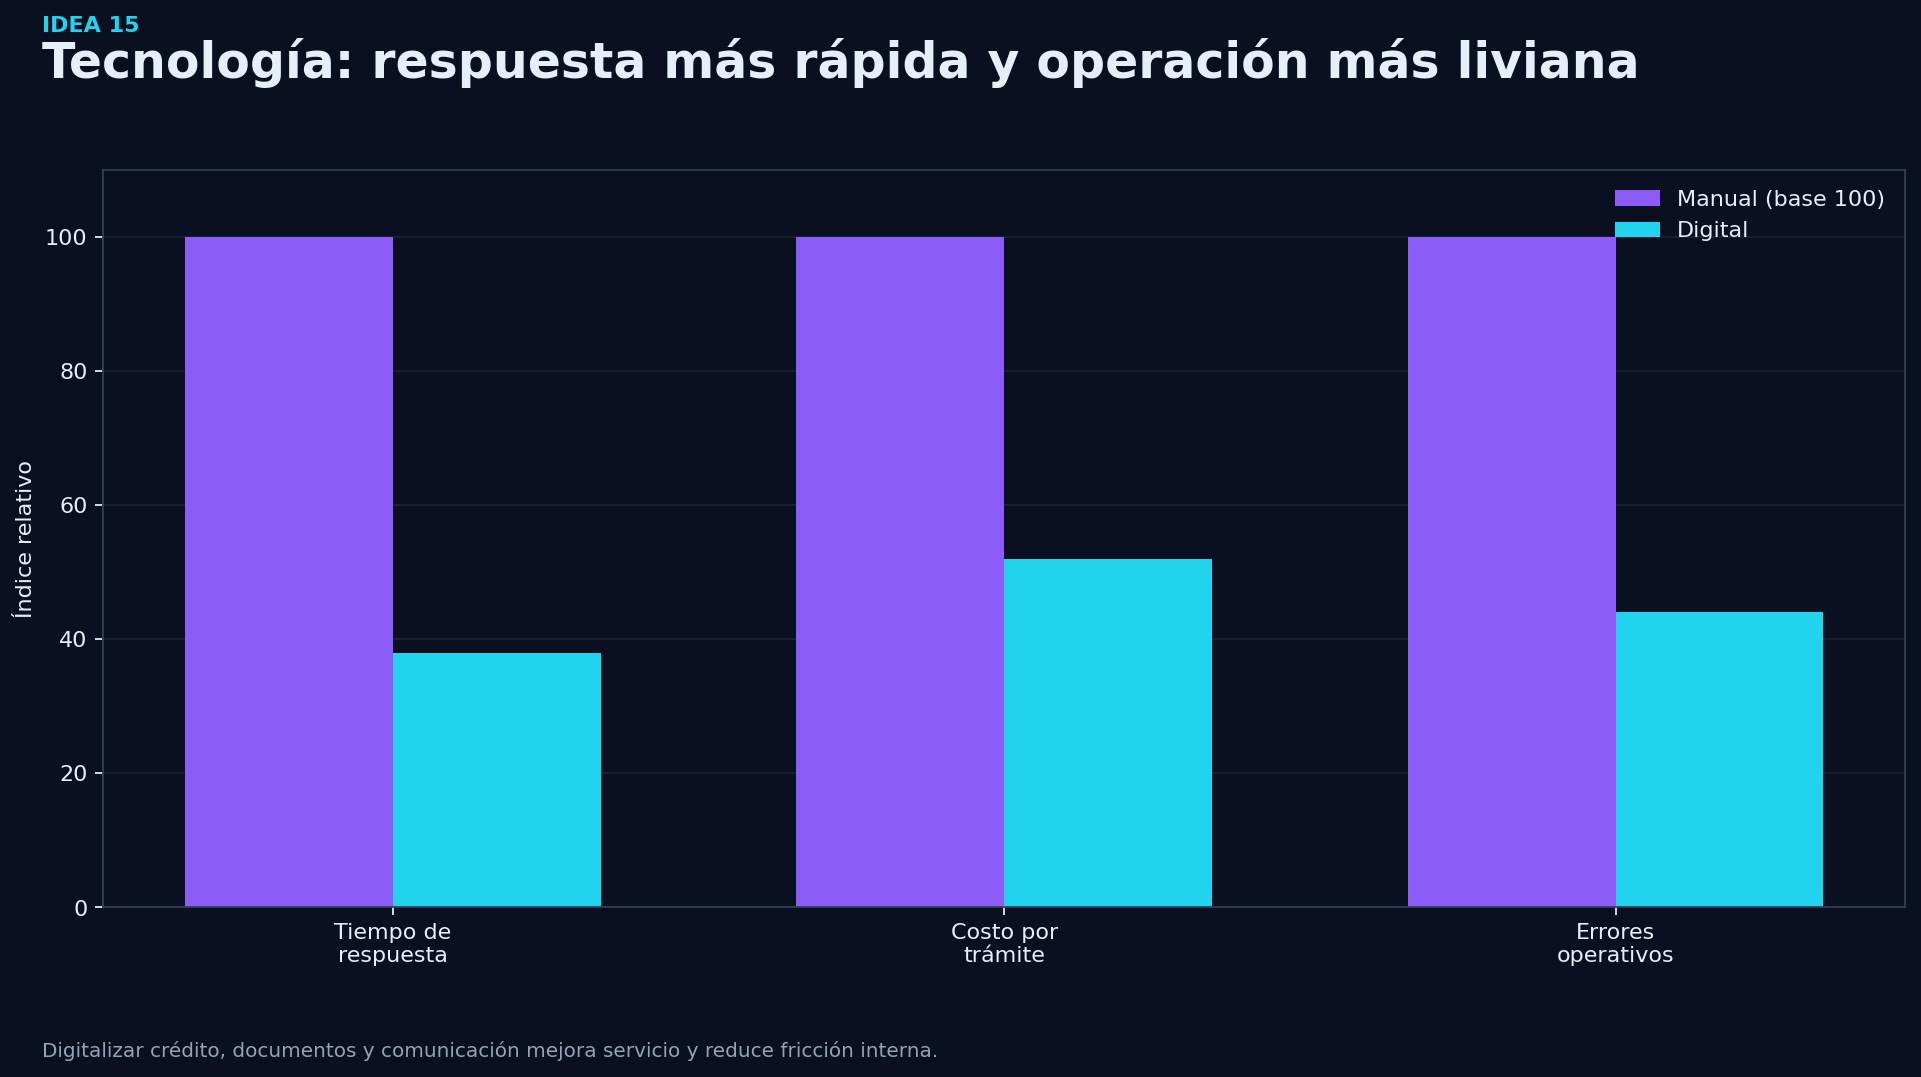
La competencia no vendrá solo de los bancos. También de cajas de compensación, fintech, aplicaciones de crédito y plataformas de originación rápida. La respuesta del sector solidario debe ser digital, ágil y con control.
Un proceso manual puede representar un costo relativo de 100. La gestión documental digital lo reduce a poco más de la mitad, y la automatización con scoring puede llevarlo a menos de la mitad. No todo debe automatizarse, pero sí todo debe medirse.
Decisión práctica
Priorizar formularios digitales, firma electrónica, pagaré desmaterializado, gestión documental, consultas masivas, scoring, alertas y canales no presenciales.
16
Fortalecer la educación financiera como motor de cartera sana
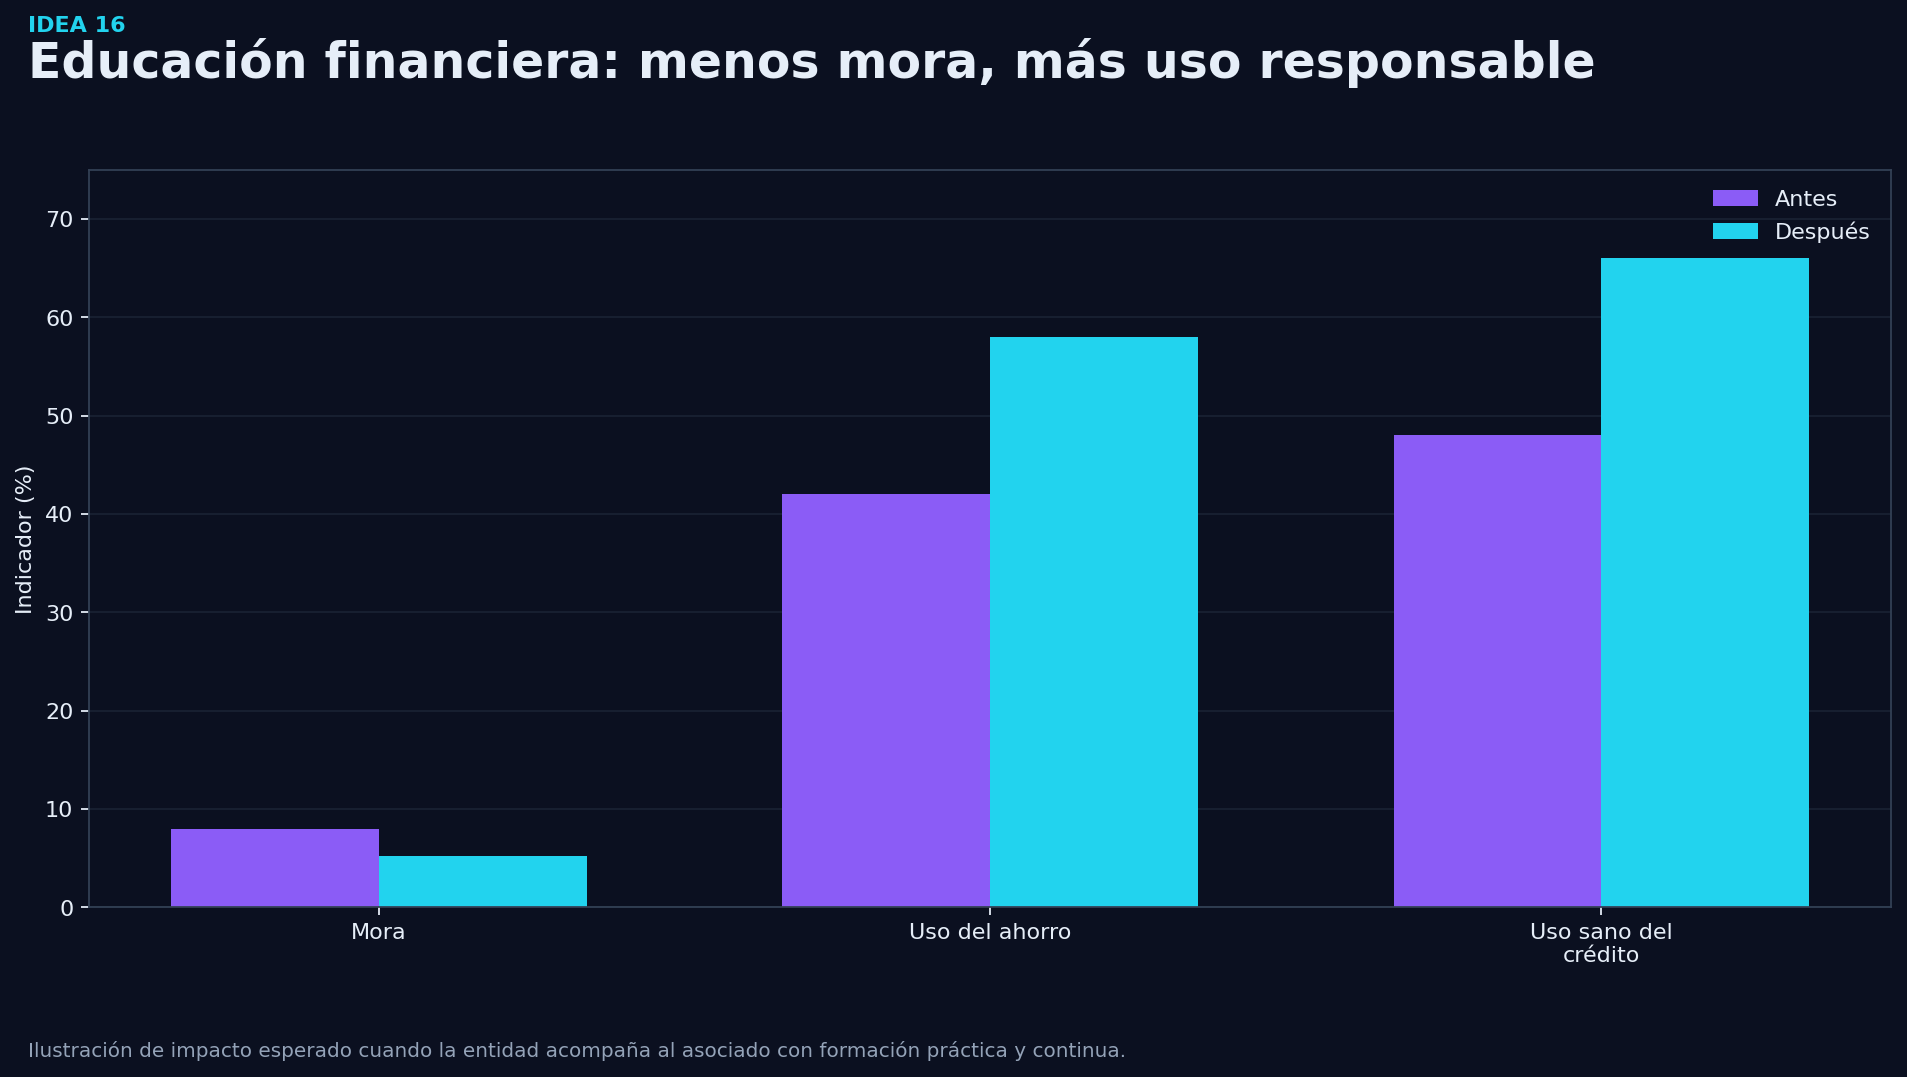
La educación financiera no es un gasto accesorio: es una estrategia de cartera. Un asociado que entiende presupuesto, endeudamiento, ahorro y uso responsable del crédito toma mejores decisiones y puede convertirse en un mejor deudor.
Cuando la educación se combina con ofertas preaprobadas, la entidad puede crecer cartera con mayor calidad: baja la mora y suben el uso del ahorro y el uso responsable del crédito.
Decisión práctica
Integrar cursos virtuales de finanzas personales, simuladores, diagnósticos de endeudamiento, alertas tempranas y acompañamiento a asociados con alto nivel de deuda.
Cómo priorizar las ideas
No todas las iniciativas deben implementarse al mismo tiempo. Una forma sencilla de priorizar es cruzar impacto esperado, complejidad operativa y riesgo de ejecución.
Horizonte
Iniciativas
Criterio de decisión
Corto plazo
Créditos pequeños digitales · cupos preaprobados · crédito sin codeudor selectivo · compra de cartera de bajo riesgo.
Alto impacto comercial y baja o media complejidad si ya existe información del asociado.
Mediano plazo
Líneas verdes · consolidación preventiva · garantías alternativas · uso reglamentado del ahorro permanente.
Requieren política, aliados, análisis jurídico y seguimiento especial.
Largo plazo
Vivienda · ampliación de vínculo · integración · transformación jurídica · venta de activos improductivos.
Pueden cambiar estructuralmente la entidad y necesitan decisión de gobierno corporativo.
Más agilidad no significa menos control: significa mejor diseño del proceso, mejor información, mejor seguimiento y decisiones comerciales alineadas con la gestión del riesgo.
La reactivación de cartera no depende de una sola medida. Es una combinación de simplificación operativa, segmentación de riesgo, garantías inteligentes, productos más competitivos, mejor uso de la liquidez y tecnología. La entidad que siga tramitando créditos pequeños con papeles, exigiendo codeudor a todo el mundo y enterrando recursos en activos improductivos tendrá cada vez más dificultad para competir.
Diseñemos juntos su estrategia de reactivación de cartera
Diego Betancour Consultores acompaña a las entidades del sector solidario en el diseño de políticas, reglamentos y modelos de crédito que crecen la cartera sin perder el control del riesgo.
Revise tres datos: el costo real de originación, la rentabilidad ajustada por riesgo y el porcentaje de asociados de buen perfil que hoy tienen crédito por fuera de la entidad.
Allí suele estar la oportunidad. El sector solidario sí puede crecer cartera: con mejor diseño, mejor información y mejor seguimiento.
En un mundo donde las necesidades de los asociados y la exigencia normativa crecen sin freno, en nuestras organizaciones tenemos siempre una disyuntiva fundamental: seguir los métodos tradicionales, que van quedando obsoletos, o abrirse a las oportunidades que trae la digitalización. La pregunta no es si adoptar la tecnología, sino cómo y cuándo. Aquí exploraremos cómo la gestión de crédito puede ser el motor que impulse a nuestras organizaciones hacia un futuro más eficiente, seguro y sostenible.
La Brecha Tecnológica en el Sector Solidario: Un Problema Cada Vez Más Notorio
Imaginemos el escenario típico de una solicitud de crédito en una organización solidaria: formularios extensos, documentos físicos, aprobaciones que dependen de múltiples personas y un sinfín de correos y llamadas de seguimiento. Este proceso, lejos de ser ágil, termina convirtiéndose en una barrera para los propios asociados, quienes ven cómo su experiencia y necesidades quedan relegadas al papeleo. En contraste, los consumidores de otros sectores, como el bancario, acceden a créditos en minutos desde su teléfono móvil. Esta disparidad en tiempos de respuesta y accesibilidad es cada vez más difícil de justificar.
¿Y qué sucede cuando se tiene que hacer frente a requerimientos de auditorías y a la Superintendencia de la Economía Solidaria?
Mantener la información del crédito organizada y cumplir con normativas puede ser un dolor de cabeza si los procesos son manuales. La realidad es que, en pleno 2024, confiar en sistemas de archivo físicos y en un seguimiento de riesgo sin herramientas digitales resulta insostenible. Si el sector solidario quiere mantenerse competitivo, debe pensar en una nueva forma de gestionar sus créditos.
La Eficiencia Digital como Clave para el Crecimiento
La digitalización no es solo un tema de eficiencia; es un cambio estructural que permite a las organizaciones no solo optimizar su tiempo, sino también reducir el uso de papel, ser más transparentes y mejorar la precisión en la toma de decisiones de riesgo crediticio. Hoy, los sistemas digitales permiten analizar la capacidad de pago de un asociado en cuestión de minutos, evaluando factores como su historial crediticio, el monto solicitado, y su relación con otros créditos vigentes, todo sin necesidad de levantar el teléfono o esperar una semana para obtener un documento impreso.
En este contexto, las organizaciones que adoptan soluciones digitales pueden generar flujos de trabajo automatizados, ahorrando tiempo y reduciendo el margen de error humano. Ya no se trata de hacer las cosas «más rápido», sino de hacerlo de manera más precisa y conforme a la normativa.
Criterios de Análisis Modernos: ¿Está su Organización Evaluando el Riesgo de Forma Correcta?
La normativa de la Superintendencia no solo exige cumplir con ciertos requisitos básicos de evaluación de riesgo, sino que invita a las organizaciones a dar un paso adelante en la gestión del crédito. Esto implica tener en cuenta criterios de capacidad de pago, solvencia y comportamiento en centrales de riesgo. Sin embargo, ¿cómo medir estos elementos de manera fiable y rápida?
La tecnología permite no solo verificar los datos del asociado, sino correlacionarlos con información financiera relevante, hacer comparaciones y hasta medir la probabilidad de incumplimiento con base en los ingresos y compromisos de la persona. Además, con un sistema digital, no solo se reduce la necesidad de archivo físico, sino que también se crean registros organizados y centralizados que cumplen con la normativa, lo que facilita el trabajo durante auditorías o revisiones de la Superintendencia.
Una Experiencia para el Asociado: Menos Barreras, Más Confianza
Hoy en día, la experiencia del asociado y/o cliente en cualquier servicio, y el crédito no es la excepción. La facilidad con la que un asociado puede solicitar y gestionar su crédito influye directamente en su percepción de la organización. Cuando una solicitud de crédito puede hacerse desde la comodidad del hogar, con una respuesta en cuestión de minutos, no solo se genera una percepción positiva, sino que también se aumenta la probabilidad de recurrencia y fidelización del asociado.
En cambio, cuando el proceso es lento y lleno de requisitos manuales, es fácil perder la confianza y buscar alternativas. Aquí, la digitalización se convierte en una ventaja competitiva: el asociado puede hacer simulaciones de crédito en línea, verificar sus requisitos y presentar sus documentos sin esfuerzo.
Más Allá de los Beneficios: La Realidad de la Seguridad y la Sostenibilidad
Además de la eficiencia y la experiencia del usuario, hay un beneficio adicional en la digitalización de los créditos que muchas veces pasa desapercibido: la seguridad. Hoy en día, confiar en archivos físicos y en pagarés impresos representa un riesgo no solo operativo, sino legal. Estos documentos están expuestos a pérdidas, daños o incluso fraudes. Con un sistema de créditos digital, cada paso queda registrado y los documentos pueden ser desmaterializados, lo que garantiza un respaldo seguro y en línea, disminuyendo los riesgos de pérdida de información.
La sostenibilidad es otro punto clave. En el mundo actual, reducir el uso de papel ya no es solo una cuestión de ahorro, sino de responsabilidad ambiental. Las organizaciones solidarias, que se enorgullecen de sus principios éticos y solidarios, pueden alinearse con prácticas responsables para con el medio ambiente al optar por un sistema digital para la gestión de créditos. Al reducir el papel y los desplazamientos innecesarios, no solo protegen al medio ambiente, sino que también muestran su compromiso con un futuro más sostenible.
Conclusión: La Transformación Digital es una Necesidad, No una Opción
La gestión de crédito digital representa más que una tendencia, es una necesidad imperante para las organizaciones solidarias que desean crecer y cumplir con los estándares normativos. Una plataforma digital para créditos no solo agiliza el proceso, sino que aporta precisión, seguridad y sostenibilidad, convirtiéndose en el aliado ideal para enfrentar los desafíos de hoy y del futuro.
Es hora de dejar atrás las barreras y de adoptar un modelo que empodere a los asociados, cumpla con las normativas y refuerce los valores del sector solidario. La revolución digital está aquí, y el momento de transformarse es ahora.
¿Estas list@?
Aprovecha la revolución digital en el crédito solidario. Adquiere STARSOL y lleva a tu organización al siguiente nivel: más agilidad, más precisión, menos papel. Si ya tienes STARSOL, apróvechalo al máximo
En la era digital actual, las organizaciones solidarias enfrentan desafíos sin precedentes en su camino hacia la eficiencia modernización, cumplimiento de la norma y gestión del riesgo. Para sobresalir en un entorno competitivo y en constante cambio, es fundamental que nuestras organizaciones adopten soluciones tecnológicas innovadoras que mejoren su funcionamiento interno y la experiencia de sus asociados. En este contexto, la implementación de formularios virtuales se convierte en una estrategia no solo necesaria, sino transformadora y STARSOL® se posiciona como el aliado ideal para hacer de esta transición una realidad exitosa.
¿Por Qué ahora son muy necesarios los Formularios Virtuales?
Transformación Digital: Los formularios virtuales son un componente esencial de la transformación digital. Al digitalizar los procesos de recolección de datos, las organizaciones solidarias pueden integrarse en la economía digital y aprovechar las oportunidades que ofrece, desde la mejora en la gestión de recursos hasta el cumplimiento de la normatividad sin desgastarse con procesos dispendiosos.
Experiencia del Usuario: En un mundo donde la inmediatez es clave, los formularios virtuales brindan una experiencia fluida y amigable para los asociados. Al eliminar las barreras del papel y los procesos manuales, las organizaciones pueden ofrecer una experiencia más ágil y accesible, aumentando así la satisfacción y fidelización de los asociados.
Cumplimiento Normativo de Manera Ágil: La normativa en el sector solidario puede ser compleja y cambiante. Con el uso de formularios virtuales, STARSOL® permite a las organizaciones cumplir de manera eficiente con requerimientos como el numeral 3.2.2.3.1 de «Conocimiento del asociado o cliente». Esto no solo asegura la conformidad, sino que también construye una buena imagen con los asociados demostrando el crecimiento tecnológico de la organización.
Inteligencia de Datos: La recopilación de datos de manera digital permite no solo almacenar información, sino también analizarla inclusive realizar las consultas en listas vinculantes, restrictivas e informativas.
Agilidad en la Adaptación: Las organizaciones solidarias operan en un entorno dinámico. Los formularios virtuales permiten realizar cambios y adaptaciones rápidamente en respuesta a las necesidades de los asociados o a cambios regulatorios. Esta agilidad es clave para mantenerse relevantes y competitivos.
Sostenibilidad: Al reducir el uso de papel, las organizaciones contribuyen a la sostenibilidad ambiental. Este compromiso con el medio ambiente puede mejorar la imagen pública de la organización y atraer a asociados que valoran la responsabilidad social y ecológica.
STARSOL®: La Herramienta que Necesitas
STARSOL® no solo ofrece formularios virtuales, sino que proporciona una solución integral para la gestión de riesgos y el fortalecimiento de las organizaciones solidarias. Con su interfaz intuitiva y funcionalidades avanzadas, STARSOL® permite a las entidades crear formularios personalizados que se adaptan a sus necesidades específicas, optimizando así sus recursos y mejorando su operatividad.
👉 Descubre cómo usar el Formulario Virtual de STARSOL® en nuestro video tutorial:
No pierdas la oportunidad de ser parte de la revolución digital en tu organización. Implementando el módulo SARLAFT que ofrece formularios virtuales para el cumplimiento de la normatividad, sino que también fortalece tu conexión con los asociados, asegurando que tu entidad no solo sobreviva, sino que prospere en la economía solidaria del futuro. QUIERO UNA COTIZACIÓN