El sector solidario crece, pero no todos crecen igual.
Con corte a junio de 2026, tasas competitivas impulsaron la cartera en buena parte del sector. Pero detrás del agregado aparece una señal de alerta: los fondos de empleados tienen dificultades para crecer su base social y convertir sus captaciones en cartera.
Analizamos el comportamiento del sector solidario colombiano en el primer semestre de 2026 a partir de las cifras reportadas a la Superintendencia de la Economía Solidaria, en dos frentes: las tasas de interés a junio de 2026 y el crecimiento del semestre.
Para las tasas se tomaron las entidades con más de $100 millones de activos, quedando una muestra de 1.681 entidades (promedios de tasa ponderada). Para el crecimiento se analizaron 1.970 organizaciones con saldos en ambos cortes —diciembre de 2025 y junio de 2026— y activos superiores a $100 millones.
1.970organizaciones analizadas (1S 2026)
7,2 Masociados
$63,9 Ben activos
$35,7 Ben cartera
El panorama por tipología
Cuatro grandes grupos concentran el sector, con tamaños y dinámicas muy distintas:
Fondos de empleados
1.232
Asociados1,2 millones
Activos$17 billones
Cartera$12 billones
Depósitos / aportes$10,3 B / $3 B
▼ Base social negativa
Cooperativas con actividad financiera
172
Asociados+4 millones
Activos$26 billones
Cartera / activo~74%
Cartera vs. activo+5,1% / +4,8%
▲ Gana participación la cartera
Coop. con actividad crediticia (>30%)
210
Asociados1,1 millones
Activos$4,7 billones
Cartera / activo67%
Cartera vs. activo+2,8% / +4%
▼ Pierde participación la cartera
Mutuales
72
Asociados212 mil
Activos~$0,5 billones
Cartera / activo59%
Peso en el sectorMarginal
▲ Mejores indicadores de crecimiento
Tasas de interés a junio de 2026
Antes de mirar las tasas, conviene ver qué productos ofrece realmente cada tipo de entidad. Casi todas prestan para consumo, pero la vivienda, el comercial y el microcrédito se concentran en las entidades de mayor categoría.
Participación de entidades por producto y categoría. Fuente: reportes a la Supersolidaria, junio 2026.
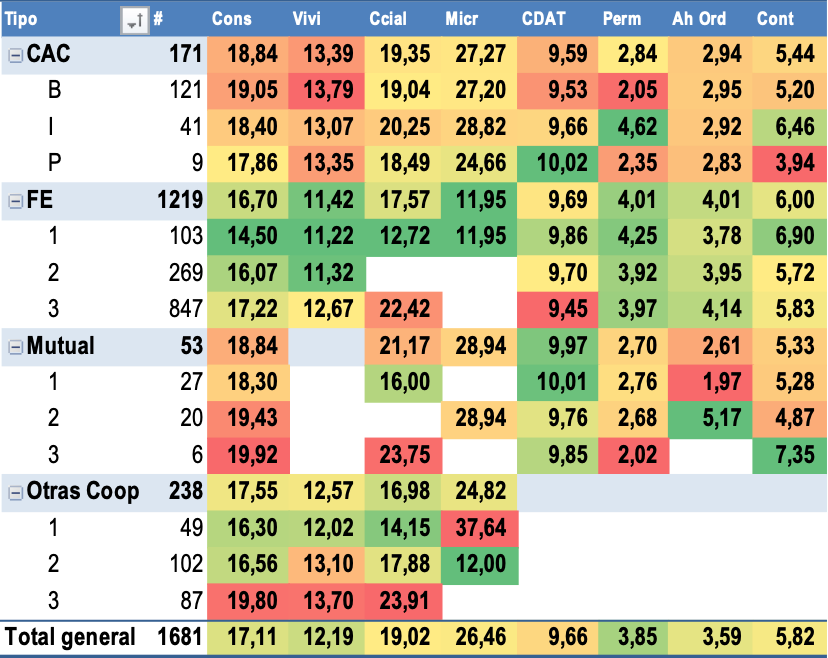
En cuanto a las tasas ponderadas, el mapa por producto y tipo de entidad muestra un sector con condiciones competitivas, especialmente en consumo y vivienda:
Tasas efectivas anuales ponderadas por producto y categoría. Fuente: reportes a la Supersolidaria, junio 2026.
Cooperativas con actividad financiera (CAC)
El consumo oscila entre 18% y 19% EA (más alto en las más pequeñas) y la vivienda entre 13% y 14% EA —ambas competitivas, lo que ayuda a explicar el buen comportamiento de la cartera—. El CDAT se acerca o supera ligeramente el 10% EA (más alto en las plenas), el ahorro a la vista ronda el 3% EA y el contractual arranca cerca de 4% en las plenas y llega a casi 6,5% EA en las de categoría intermedia.
Fondos de empleados
Son los que prestan más barato del sector: los de primer nivel promedian 14,50% en consumo y 11,22% en vivienda; los de segundo nivel, 16,07% y 11,32%. El CDAT está ligeramente por debajo del 10% y el ahorro permanente (entre los que pagan más del 1% EA) ronda el 4% EA.
Mutuales y otras cooperativas
En las mutuales la mayoría solo presta para consumo, con tasas entre 18% y 20% EA (más bajas en las grandes) y CDAT cercano al 10%. En otras cooperativas, el consumo va de 16,3% (nivel 1) a casi 20% EA (nivel 3), y la vivienda —poco frecuente— entre 12% y 14% EA.
Una lectura clave
Tasas de consumo y vivienda competitivas ayudan a explicar el buen comportamiento de la cartera. Pero las tasas tienden a subir en el segundo semestre de 2026.
Crecimiento del primer semestre de 2026
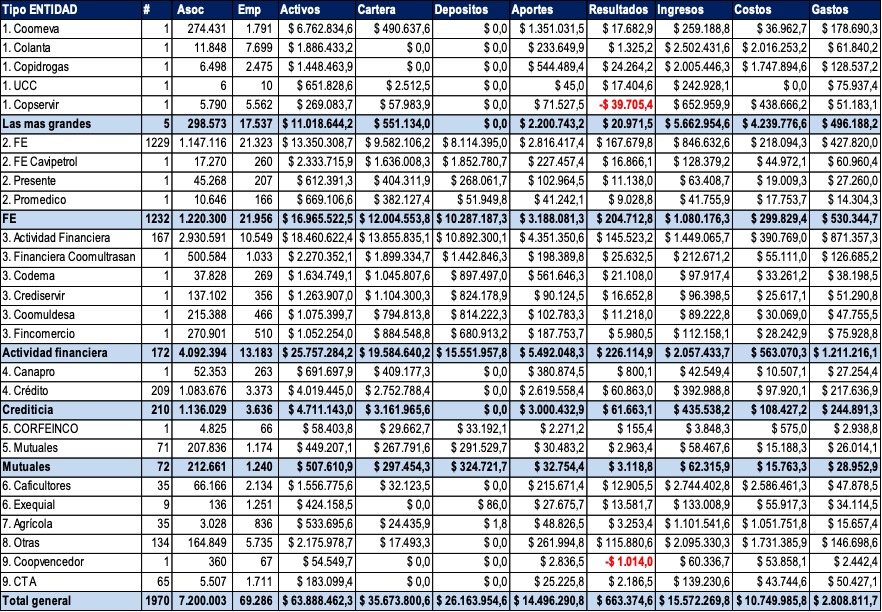
Al observar las magnitudes por tipología, se dimensiona el peso de cada grupo dentro del sector.
Magnitudes en millones de pesos por tipología. Fuente: reportes a la Supersolidaria, corte junio 2026.
Los fondos de empleados son la tipología más numerosa (1.232 entidades), con 1,2 millones de asociados, 22 mil empleos y $17 billones en activos, de los cuales $12 billones son cartera, apalancada en $10,3 billones de depósitos y $3 billones de aportes. Descontando los tres fondos más grandes, el promedio es de unos $9,5 millones por asociado. Su base social decreció en el semestre —único caso entre las entidades de crédito—, y su cartera creció apenas la mitad de sus activos: la liquidez aumenta y la cartera pierde participación (72% del activo en niveles 1 y 2).
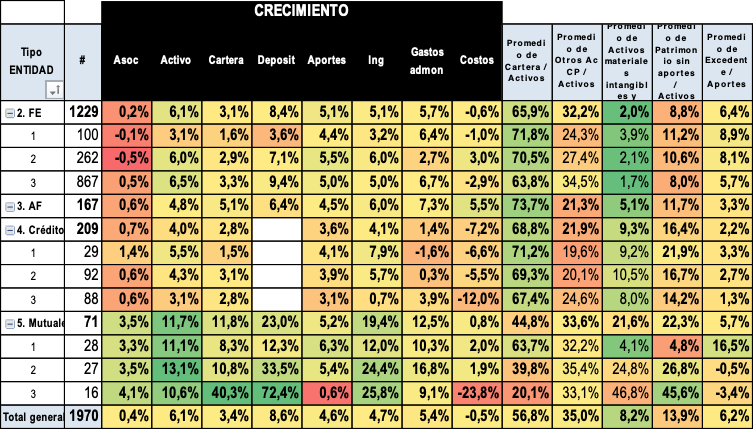
Las cooperativas con actividad financiera (172) asocian más de 4 millones de personas —más del triple de los fondos— y sus $26 billones en activos casi duplican los de aquellos. Mostraron mayor dinamismo: la cartera creció 5,1% frente a un 4,8% de los activos, ganando participación (cierra cerca del 74% del activo). Las 210 cooperativas con actividad crediticia superior al 30% del activo, en cambio, crecieron menos en cartera que en activos (2,8% vs. 4%). Las mutuales, aunque marginales (72 entidades, 212 mil asociados), presentan los mejores indicadores de crecimiento.
Crecimiento porcentual por variable y categoría. Fuente: reportes a la Supersolidaria, primer semestre 2026.
En el agregado se observa un incremento de los gastos consistente con la inflación anual y una ligera reducción de los costos, que podría revertirse con el aumento de las tasas de interés durante el segundo semestre de 2026.
Conclusiones y recomendaciones
La señal más importante del semestre está en los fondos de empleados: tienen dificultades para crecer su base social y para convertir sus captaciones en cartera. El resultado es un aumento de los excesos de liquidez.
El matiz del entorno de tasas altas
Ese exceso de liquidez, en un entorno de tasas altas, permitirá compensar parcialmente —con rendimientos financieros— la menor generación de intereses de cartera.
Fondos de empleados: el reto es recuperar base social y colocar la liquidez disponible en cartera de calidad, aprovechando su ventaja de tasa (las más bajas del sector).
Cooperativas con actividad financiera: mantienen el dinamismo; el foco está en sostener el margen frente a la subida de las tasas de captación.
Cooperativas con actividad crediticia: deben revisar por qué la cartera crece por debajo del activo y si la liquidez está bien remunerada.
Todo el sector: vigilar el efecto del segundo semestre, cuando el alza de tasas puede presionar el costo de las captaciones y el margen financiero.
¿Cómo está su entidad frente al sector?
Comparar sus resultados con entidades similares cambia por completo la lectura de sus estados financieros. Le ayudamos a realizar un diagnóstico comparativo de crecimiento, cartera, rentabilidad, liquidez y eficiencia frente a su segmento.
El sector crece, pero el promedio esconde dinámicas opuestas: mientras unas tipologías ganan participación de cartera, otras acumulan liquidez que aún no logran colocar.
La pregunta no es solo cuánto creció el sector, sino dónde está creciendo su entidad y a qué costo.
Las emergencias ponen a prueba la capacidad de respuesta de las organizaciones y recuerdan que la solidaridad no puede quedarse solamente como un principio escrito en los estatutos. En momentos de calamidad, cooperativas, fondos de empleados y mutuales pueden convertirse en un apoyo real para sus asociados, trabajadores y comunidades.
Las organizaciones cuentan con diferentes herramientas que, siempre que estén debidamente reglamentadas y se utilicen de acuerdo con su naturaleza, pueden contribuir a atender las necesidades de las personas afectadas.
En las cooperativas y mutuales puede evaluarse la utilización del fondo de solidaridad para otorgar auxilios o realizar acciones de apoyo. En los fondos de empleados, corresponde revisar la reglamentación de sus fondos de bienestar social y determinar qué mecanismos pueden utilizarse frente a este tipo de situaciones.
La ayuda puede materializarse de diferentes maneras: auxilios directos, campañas de donación, recolección de elementos para damnificados, apoyo a hospitales o centros de acopio, acompañamiento psicológico y social, promoción de seguros de vida y vivienda, entre otras alternativas.
También existe una herramienta especialmente importante: el crédito solidario. Las entidades pueden evaluar líneas especiales para asociados afectados, destinadas a reparar viviendas, atender tratamientos médicos o reponer bienes esenciales. Dependiendo de las condiciones aplicables, también pueden analizar refinanciaciones, tasas preferenciales o periodos de gracia que permitan aliviar temporalmente la carga financiera.
Más allá de entregar recursos, la solidaridad también implica acompañar. Después de una emergencia muchas familias enfrentan no solamente pérdidas materiales, sino incertidumbre, afectaciones emocionales y nuevas necesidades económicas.
Por eso, la pregunta que cada organización debería hacerse es sencilla:
¿Qué podemos hacer, con las herramientas que ya tenemos, para ayudar a nuestros asociados y a nuestra comunidad?
No todas las entidades podrán responder de la misma manera ni con los mismos recursos. Lo importante es revisar las posibilidades reales, actuar dentro del marco normativo y convertir la solidaridad en acciones concretas.
Porque es precisamente en los momentos difíciles cuando el principio solidario adquiere su verdadero significado.
¿Los costos de operación están afectando a todo el sector solidario?
El sector cerró 2025 con una señal positiva, pero el resultado agregado esconde realidades muy distintas. La pregunta correcta no es solo cuánto se gasta, sino si los ingresos, los asociados y los activos productivos crecen lo suficiente para sostener ese gasto.
El sector solidario colombiano cerró 2025 con una señal positiva: cooperativas, fondos de empleados y asociaciones mutuales reportaron un crecimiento en sus excedentes que superó los $420.000 millones.
+37%crecimiento de los excedentes del sector en 2025
$420.000 Mexcedentes agregados superados en el año
1,85%indicador de calidad de cartera del caso analizado
Sin embargo, el resultado agregado no significa que todas las entidades estén creciendo ni que enfrenten las mismas condiciones. Detrás de ese promedio hay organizaciones con cartera sana, pero con menos asociados, menores ingresos y una estructura operativa cada vez más difícil de sostener.
La pregunta que hoy debería hacerse la junta directiva
No es solamente cuánto está gastando la entidad, sino si sus ingresos, asociados y activos productivos están creciendo lo suficiente para soportar esos gastos.
Un mercado más costoso y competitivo
Las entidades solidarias operan en un entorno económico exigente.
12%
Tasa de política monetaria del Banco de la República (desde el 1 de julio de 2026)
6,14%
Inflación anual a junio de 2026
Este escenario afecta a la vez a las entidades y a sus asociados:
Los hogares tienen menor capacidad para ahorrar y pagar obligaciones.
Las organizaciones deben ofrecer tasas atractivas para conservar los depósitos.
Los costos laborales, tecnológicos y administrativos siguen aumentando.
Las tasas de los créditos no siempre pueden ajustarse de inmediato.
El margen entre la rentabilidad de la cartera y el costo de las captaciones puede reducirse.
Además, el asociado actual compara tasas, tiempos de respuesta y facilidad de acceso. Ya no compite únicamente otra cooperativa o fondo de empleados: también compiten bancos, fintech, billeteras digitales y plataformas de crédito.
La tecnología dejó de ser opcional
81%
de los establecimientos de crédito ya usaba IA en algún proceso (2025)
96,4%
de la población adulta con acceso a productos financieros (sep. 2025)
Este entorno eleva las expectativas de los asociados. Hoy esperan poder actualizar sus datos virtualmente, solicitar un crédito sin desplazarse, firmar documentos electrónicamente, consultar saldos y obligaciones en línea, recibir respuestas rápidas y realizar pagos y transferencias desde el celular.
El reto no es simplemente comprar tecnología. La verdadera eficiencia aparece cuando la tecnología elimina reprocesos, integra la información, automatiza controles y permite tomar mejores decisiones. Una plataforma adicional que no se conecta con los demás procesos puede terminar aumentando los gastos en lugar de reducirlos.
Entonces, ¿el problema de los costos es generalizado?
Un diagnóstico sobre una entidad del sector, comparada con organizaciones similares, encontró un resultado revelador. Durante 2025 los gastos ordinarios del segmento crecieron 9,76%, mientras que los de la entidad analizada aumentaron 10,62%: una diferencia de apenas 0,86 puntos porcentuales. El incremento del gasto no era exclusivo de la organización; había una presión generalizada por personal, tecnología, cumplimiento, auditoría, seguridad de la información y administración.
Pero el dato decisivo apareció al revisar los ingresos y la base social:
El promedio esconde la realidad: crecimiento comparado (2025)
Variación anual · entidad analizada frente a su segmento
Segmento (entidades similares)Entidad analizada
Análisis construido con información e indicadores de STARSOL®.
El problema no estaba únicamente en gastar más. La organización debía cubrir mayores costos con una menor generación de ingresos (-2,13%, frente a +6,43% del segmento) y una base social que cayó 10,79%, mientras el segmento crecía 1,14%.
Menos asociados, mayor costo por persona
Una entidad puede perder asociados, pero no puede reducir de inmediato sus obligaciones: debe seguir pagando personal, software, revisoría fiscal, administración de riesgos, seguridad de la información y reportes regulatorios. La misma estructura termina distribuyéndose entre menos personas. Por eso, aunque el gasto total no parezca excesivo, aumentan:
El costo por asociado.
El costo por crédito administrado.
El costo por transacción.
El costo de cumplimiento.
El gasto operativo frente a los ingresos.
Cuidado con la reacción automática
Recortar indiscriminadamente puede agravar el problema: si se deteriora el servicio, la entidad podría perder más asociados y reducir aún más sus ingresos.
Más cartera no siempre significa más rentabilidad
La cartera de la entidad analizada creció 11,08%, más del doble del 5,26% del segmento. Y aun así, sus ingresos disminuyeron. No basta con colocar más créditos: una cartera creciente puede generar menos rentabilidad cuando:
Se reducen las tasas de colocación.
Aumentan las líneas con condiciones preferenciales.
Los desembolsos se concentran al final del periodo.
Se amplían los plazos.
El costo de los depósitos permanece elevado.
El margen no cubre adecuadamente los gastos y los riesgos.
Incluso una cartera sana puede coexistir con una rentabilidad insuficiente: en el caso evaluado, la calidad de cartera era favorable (1,85%), pero la entidad seguía enfrentando presión sobre sus resultados.
¿Un gasto operativo cercano al 60% es necesariamente malo?
No siempre. En el primer semestre de 2026, los gastos de personal y generales de la entidad se ubicaron cerca del 60% de los ingresos financieros, un porcentaje similar al histórico de su segmento. Pero un mismo indicador admite lecturas distintas:
Es manejable cuando crecen los ingresos y los asociados.
Es una alerta cuando los ingresos disminuyen.
Puede estar distorsionado si incluye gastos sociales o extraordinarios.
No es comparable si las entidades usan cuentas y fórmulas diferentes.
Por eso, la junta directiva no debería recibir solo un porcentaje. Debe conocer qué cuentas lo componen, cómo ha cambiado y cuál es su relación con los ingresos, la cartera y la base social.
La solución no es simplemente gastar menos
La eficiencia no consiste en recortes aislados, sino en generar más valor con los recursos disponibles. Las entidades deberían concentrarse en cuatro prioridades:
1
Recuperar y fortalecer la base social.
2
Mejorar la rentabilidad de la cartera y de cada línea de crédito.
3
Automatizar procesos para reducir reprocesos y tiempos de respuesta.
4
Controlar que los gastos no crezcan por encima de los ingresos.
La meta correcta
No es únicamente disminuir los costos: es lograr que los ingresos, los asociados y los activos productivos crezcan por encima de la estructura operativa.
Autodiagnóstico
¿Su entidad se parece a este caso?
Marque las señales que reconoce hoy en su organización.
0 de 6 señales presentes
Marque las señales que reconoce en su entidad.
Con STARSOL®
Convierta los datos en decisiones
Todo este análisis se construyó con información e indicadores de STARSOL®, integrando crecimiento, cartera, rentabilidad, liquidez, estructura financiera, eficiencia y comparación con entidades similares. STARSOL® permite pasar de una lectura aislada de los estados financieros a preguntas concretas:
¿La entidad crece por encima o por debajo de su segmento? ¿El aumento de los gastos es generalizado o propio? ¿La cartera genera suficiente rentabilidad? ¿La pérdida de asociados está subiendo el costo operativo? ¿El margen financiero es suficiente? ¿Qué acciones debería priorizar la junta directiva?
Las cooperativas, fondos de empleados y mutuales que necesiten conocer su situación real pueden pedir un diagnóstico financiero integral, comparar sus resultados con entidades similares e identificar las acciones para mejorar su sostenibilidad, eficiencia y rentabilidad.
El objetivo no es gastar menos: es que los ingresos, los asociados y los activos productivos crezcan por encima de la estructura operativa.
El informe semestral del Oficial de Cumplimiento no debería entenderse únicamente como una obligación documental. Aunque la Circular Básica Jurídica establece los contenidos mínimos que debe presentar ante la Junta Directiva o el Consejo de Administración, su verdadero valor está en la capacidad de conectar la gestión del riesgo con las decisiones de toda la organización.
Un informe bien construido permite articular al Oficial de Cumplimiento con el Comité de Riesgos, la Gerencia, el órgano de administración y las áreas operativas. No se trata simplemente de describir las actividades realizadas durante seis meses, sino de mostrar qué resultados se obtuvieron, qué controles funcionaron, qué fallas fueron identificadas y cuáles acciones deben ejecutarse en el siguiente periodo.
Los siete aspectos mínimos son el punto de partida
El informe debe desarrollar, como mínimo, los siete asuntos establecidos en la Circular Básica Jurídica, Título V, Capítulo XVII:
Las políticas y programas desarrollados y sus resultados; el cumplimiento de los reportes enviados a las autoridades; la actualización de la información y los avances en los perfiles de riesgo; la efectividad de los mecanismos e instrumentos de control; los incumplimientos y las órdenes impartidas; los correctivos y propuestas de mejora; y la evolución del riesgo residual por factor y de forma consolidada.
Sin embargo, cumplir no significa utilizar estos asuntos únicamente como títulos. Cada uno debe estar acompañado de cifras, soportes, análisis y conclusiones que le permitan al órgano de administración comprender el estado real del SARLAFT.
El Oficial de Cumplimiento conecta riesgo, gestión y decisiones
La labor del Oficial de Cumplimiento es estratégica porque conecta diferentes niveles de la organización. Desde su gestión se diseñan y revisan los procesos de debida diligencia, se evalúan las señales de alerta, se controla la presentación de los reportes a la UIAF, se analiza la actualización de la información y se determinan los perfiles de riesgo de asociados, clientes, productos, canales y jurisdicciones.
Además, su trabajo debe estar alineado con la realidad de la organización y con la experiencia del asociado. Los formularios y procedimientos de vinculación no deberían ser innecesariamente complejos o contrarios a la forma como hoy se relacionan las personas con las entidades.
La virtualidad, la simplificación de trámites y la facilidad para actualizar información también forman parte de una gestión adecuada del riesgo, siempre que se conserven los controles y la trazabilidad requeridos.
La matriz de riesgos debe ser el punto de partida
Una de las mejores herramientas para estructurar el informe es la matriz de riesgos. Desde allí pueden identificarse los eventos de riesgo, valorar su probabilidad e impacto, revisar los controles existentes y determinar el riesgo residual. Este análisis permite establecer las políticas, programas, procedimientos y actividades que realmente necesita la organización.
La matriz también facilita la definición de medidas de contingencia. Por ejemplo, debe quedar establecido qué ocurrirá con la preparación y presentación de los reportes a la UIAF cuando el Oficial de Cumplimiento no se encuentre disponible, quién asumirá la responsabilidad y cómo se garantizará la continuidad del proceso.
De igual forma, la matriz permite orientar el monitoreo, la evaluación de los controles, la actualización de datos, la determinación de perfiles de riesgo y el seguimiento a los incumplimientos identificados. La relación debería ser clara:
La matriz identifica las necesidades. El informe presenta los resultados. El órgano de administración imparte instrucciones. El plan de trabajo ejecuta las mejoras.
No basta con relacionar actividades
Uno de los errores más frecuentes es presentar informes vagos y generales. Se mencionan capacitaciones, consultas en listas, reportes enviados y actividades de monitoreo, pero no se incluyen cifras, resultados, detalles ni evidencias suficientes. Tampoco se establecen planes concretos frente a las situaciones encontradas.
No basta con afirmar que se realizaron consultas en listas. Es necesario indicar cuántas se efectuaron, qué coincidencias se encontraron y cómo fueron analizadas. No basta con señalar que se actualizaron datos. Debe mostrarse el porcentaje alcanzado, los casos pendientes y las acciones que se desarrollarán para cumplir la meta.
Tampoco es suficiente afirmar que los controles son efectivos. El informe debe indicar cuáles fueron evaluados, qué pruebas se realizaron, qué resultado se obtuvo y qué ajustes se requieren. Un buen informe debe ser claro, concreto y soportado. Debe mostrar lo que se logró, no solamente lo que se hizo.
Del informe debe surgir el plan de trabajo
El informe semestral debe convertirse en la base del trabajo del siguiente periodo. A partir de sus resultados pueden definirse las actividades que debe ejecutar el Oficial de Cumplimiento, las instrucciones que debe atender la Gerencia y los compromisos que deben asumir las áreas de la organización.
Cada hallazgo debería traducirse en una acción con responsable, fecha, indicador y evidencia esperada. Si existen debilidades en la actualización de datos, debe definirse una meta y un cronograma. Si las señales de alerta requieren ajustes, deben revisarse sus parámetros. Si se detectan fallas en la ejecución de un control, debe establecerse el correctivo y la forma como se verificará su cumplimiento.
De esta manera, el informe deja de ser un documento de cierre y se convierte en una herramienta para organizar la gestión futura. Incluso quienes ya presentaron su informe pueden revisarlo y utilizarlo para construir el plan del segundo semestre. La presentación ante la Junta o el Consejo no debería significar que el documento quedó archivado. Por el contrario, debe iniciar el seguimiento a las instrucciones y decisiones adoptadas.
Una labor que protege y genera valor
La gestión del Oficial de Cumplimiento contribuye a prevenir riesgos legales, operativos, reputacionales y de contagio. Estos riesgos pueden afectar seriamente la confianza, la operación y la viabilidad de una organización. Por eso, su labor no es secundaria ni se limita a cumplir fechas de reporte. El Oficial de Cumplimiento es un eje estratégico que ayuda a proteger la entidad, fortalecer sus procesos y orientar mejores decisiones en el corto, mediano y largo plazo. El informe semestral es una de las principales herramientas para demostrar esa gestión.
Seminario taller
El próximo 29 de julio, a las 8:00 a. m., realizaremos el seminario taller sobre la elaboración del informe del Oficial de Cumplimiento.
Será un espacio práctico para aprender a desarrollar los contenidos mínimos, presentar cifras y evidencias, evaluar el riesgo residual y convertir el informe en el plan de trabajo del siguiente periodo.
Quienes ya presentaron el informe podrán revisar si quedó correctamente estructurado. Quienes aún lo están preparando podrán construirlo con una metodología clara y herramientas que fortalezcan su gestión.
Un buen informe no solo demuestra lo realizado: orienta las decisiones y define lo que sigue.